

17.09.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.21 MBGüne Başlarken
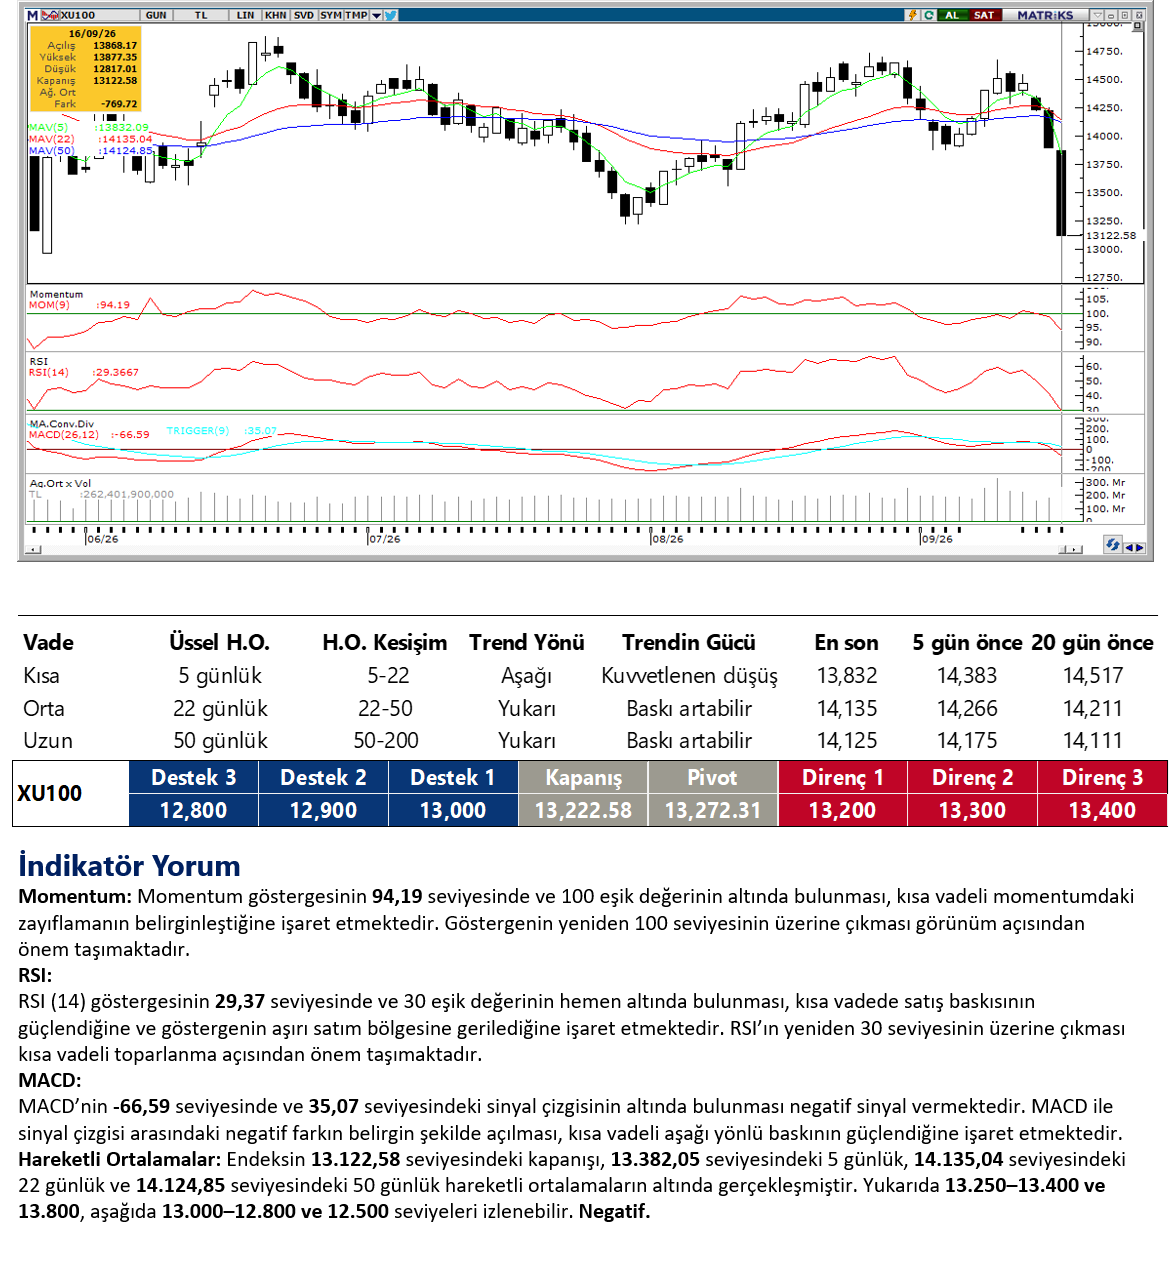
Günaydın. Fed, son dönemde hızla değişen beklentilerle uyumlu olacak şekilde 25 baz puanlık faiz artırımına gitti. Fed yöneticileri bu yıl bitmeden bir faiz artırımı daha öngörüyor. Piyasaların bir süredir bu durumu fiyatlaması nedeniyle, küresel piyasalarda bir panik fiyatlaması görmediğimiz gibi, petrol fiyatlarının gevşemesi risk iştahını destekliyor. Bu sabah, ABD ve Avrupa vadelileri ile Asya borsaları genel olarak alıcılı. İçeride ise, fon pozisyonlarındaki çözülmeler ve likidite arayışı Borsa İstanbul’a satış getirirken, teknik açıdan da dikkat çektiğimiz 13.800 desteği altında 13.000 / 13.200 bölgesine hızlı bir geri çekilme gördük. Bugün sabah 08:00’de olağanüstü toplanan Finansal İstikrar Komitesi’nden çıkan mesajların piyasaları sakinleştirmesi ve desteklemesi halinde 13.200 ve 13.400 / 13.500 direnç bölgesine bir tepki görebiliriz. Satışların devamı halinde ise 12.800, 12.500 ve ardından 11.700 / 12.000 destek bölgeleri gündeme gelebilir. Risklerin düşük tutulması, kaldıraçlı, kredili pozisyonların tercih edilmemesi ve defansif kalınması gereken bir dönemdeyiz. Piyasaların dengelenmesi ardından, orta – uzun vadeli finansal görünümü güçlü ve değerleme açısından potansiyel sunan hisseler portföylerde yeniden artırılabilir. Endekse kısaca bakarsak, BIST 100 Endeksi dün %5,5 değer kaybederken kapanış 13.122 puandan gerçekleşti. CANTE, HALKB, TKFEN, ZOREN, MAGEN endekse görece pozitif etki ederken DSTKF, ASELS, AKBNK, EREGL, ASTOR negatif etki etti. Fiyat performansından bağımsız olarak düzenli para girişi ile dikkat çeken şirketler tarafında ise PGSUS ve TURSG öne çıkıyor. Günün ajandasında içeride konut satışları, rezervler ve haftalık yabancı işlemleri takip edilecek. Türkiye 5 yıl vadeli CDS primleri güne 236 baz puandan başlıyor.
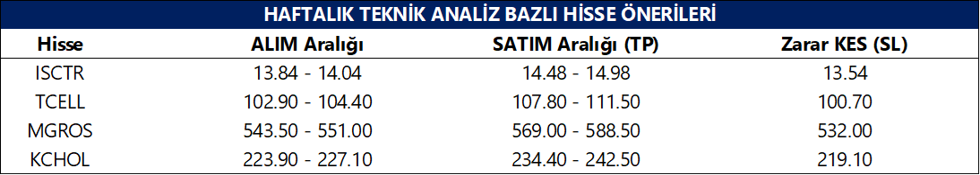
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
Finansal İstikrar Komitesi, finansal piyasalardaki gelişmeleri değerlendirmek üzere bugün TSİ 08:00'de Hazine ve Maliye Bakanı Mehmet Şimşek başkanlığında toplanacak.
MAVI: Mavi Giyim, 2Ç26’da 12,6 milyar TL ciro, 2,0 milyar TL FAVÖK ve 263 milyon TL net kar açıkladı. Şirket, geçen yılın aynı döneminde 12,6 milyar TL ciro, 1,9 milyar TL FAVÖK ve 304 milyon TL net kar açıklamıştı. Medyan piyasa beklentisi 12,6 milyar TL ciro, 1,9 milyar TL FAVÖK ve 293 milyon TL net kar seviyesindeydi. Böylece ciro beklentiye paralel gerçekleşirken, FAVÖK beklentiyi %9 aştı. Net kar ise beklentinin %10 altında kaldı. FAVÖK marjı geçen yılın aynı dönemindeki %15,2 seviyesinden %15,6’ya yükseldi. Yönetim, güncellenen enflasyon varsayımları doğrultusunda TMS 29 dahil gelir beklentisini yatay ila düşük tek haneli daralma olarak aşağı yönlü revize ederken, %18 ±0,5 FAVÖK marjı, net nakit pozisyonunun korunması ve yatırım harcamalarına ilişkin hedeflerini değiştirmedi. Şirket bugün TSİ 16.00’da telekonferans gerçekleştirecek. Gelir beklentisi aşağı çekilmiş olsa da revizyonun büyük ölçüde enflasyon varsayımındaki güncellemeden kaynaklanması ve operasyonel beklentilerin tahminlerimizle uyumlu seyretmesi nedeniyle modelimizde ileriye yönelik anlamlı bir değişikliğe ihtiyaç duymuyoruz. Bu doğrultuda Mavi Giyim için 60,80 TL hedef fiyatımızı koruyoruz. Hedef fiyatımız yaklaşık %77 getiri potansiyeline işaret ederken, AL tavsiyemizi sürdürüyor ve şirketi Model Portföyümüzde tutmaya devam ediyoruz.
BIMAS: Şirketin %99,99 pay sahibi olduğu 10 milyar TL sermayeli Dost Katılım Bankası'nın kuruluşu tescil edilirken, faaliyet izni için BDDK'ya başvurulacak.
Ekonomi ve Politika Haberleri
Saat 10:00’da ağustos konut satış istatistikleri açıklanacak
Temmuz ayında toplam konut satışları yıllık %17 gerileyerek 123.603 adet oldu. İlk el konut satışları yıllık %8,6 düşüşle 42.529, ikinci el konut satışları ise %20,8 gerileyerek 81.074 adede indi. İpotekli konut satışları yıllık bazda %23,7 artışla 23.888 adede yükselirken, ipotekli satışların toplam satışlar içerisindeki payı ise temmuzda %20’den %19,3’e indi. Konut piyasasındaki finansal koşullara baktığımızda, konut kredi faizinin temmuz ayında haziran ayındaki ortalama %40,34 seviyesinden %41,46 seviyesine yükseldiği görülüyor. Konut kredi faizi Temmuz 2025’te ise ortalama %42,56 seviyesinde oluşmuştu. İpotekli konut satışlarındaki yıllık artışın temmuzda belirgin şekilde yavaşlamasında baz etkisinin belirleyici olduğunu değerlendirmekle birlikte, yüksek finansman maliyetlerinin krediye dayalı konut talebini sınırlamaya devam ettiği görüşündeyiz.
Brüt döviz rezervinin geçtiğimiz hafta 5,5 milyar dolar gerilediğini tahmin ediyoruz
Bugün saat 14:30’da 4 – 11 Eylül haftasına ilişkin menkul kıymet ve para & banka istatistikleri ile TCMB rezervleri açıklanacak. Analitik bilanço üzerinden yaptığımız hesaplamalar çerçevesinde, 4 – 11 Eylül haftasında TCMB net döviz rezervinin 3,7 milyar dolar azalarak 61,9 milyar dolara, brüt döviz rezervinin ise 5,5 milyar dolar düşüşle 178,7 milyar dolara indiğini tahmin ediyoruz. Bugün açıklanacak olan resmi verilerin, hesaplamamıza paralel bir rezerv düşüşüne işaret etmesini bekliyoruz. Bir önceki haftaya ilişkin verileri hatırlayacak olursak: Yabancı yatırımcılar, 28 Ağustos – 4 Eylül haftasında hisse senedi piyasasında 647,6 milyon dolar net satış gerçekleştirirken, tahvil piyasasında ise repo işlemleri hariç 156,7 milyon dolarlık alım yaptı. Böylelikle, hisse senedi piyasasında dört haftadır devam eden yabancı alımları yerini net satışa bırakırken, tahvil piyasasında üç haftalık çıkışın ardından yeniden yabancı girişi gerçekleşti. Yabancı yatırımcının tahvil stoku içerisindeki payı ise bu dönemde %7’den %7,2’ye yükseldi. Bu dönemde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları 526 milyon dolar, altın dahil toplam DTH hesapları ise fiyat etkisinden arındırılmış olarak 277 milyon dolar geriledi. Aynı hafta içerisinde TCMB brüt döviz rezervi 4 milyar dolar azalarak 184,3 milyar dolara, net döviz rezervi 1 milyar dolar düşüşle 65,5 milyar dolara ve swap hariç net rezerv ise 2,5 milyar dolar gerileyerek 53,3 milyar dolara indi.
Konut fiyatlarında reel kayıp ağustosta derinleşti
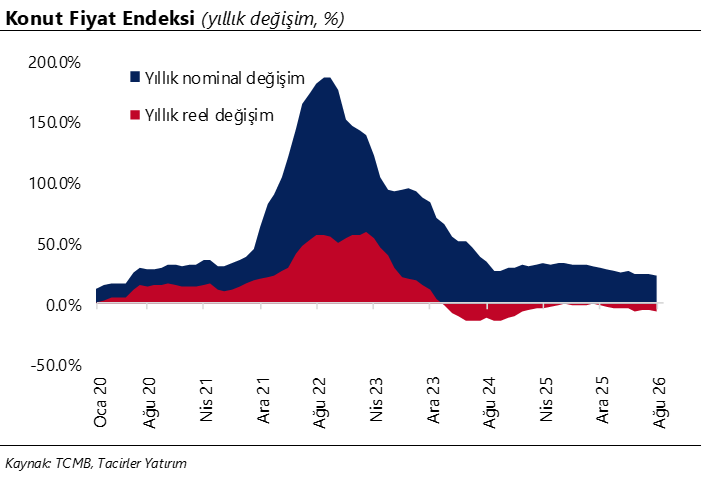
Konut Fiyat Endeksi (KFE) ağustos ayında aylık %0,9 ve yıllık %23 artışla 236,8 seviyesine yükselirken, reel bazda yıllık %6,5 düşüş kaydetti. Yeni Kiracı Kira Endeksi (YKKE) ise ağustos ayında aylık %2,3 ve yıllık %26,4 artışla 336,2 seviyesine yükselirken, yıllık reel değişim %3,9 daralmaya işaret etti. Ağustos verileri, konut fiyatları ile kira artışlarının enflasyonun gerisinde kalmaya devam ettiğini ve her iki kalemde de reel kaybın belirginleştiğini gösteriyor.
VIOP 30 Teknik Analiz
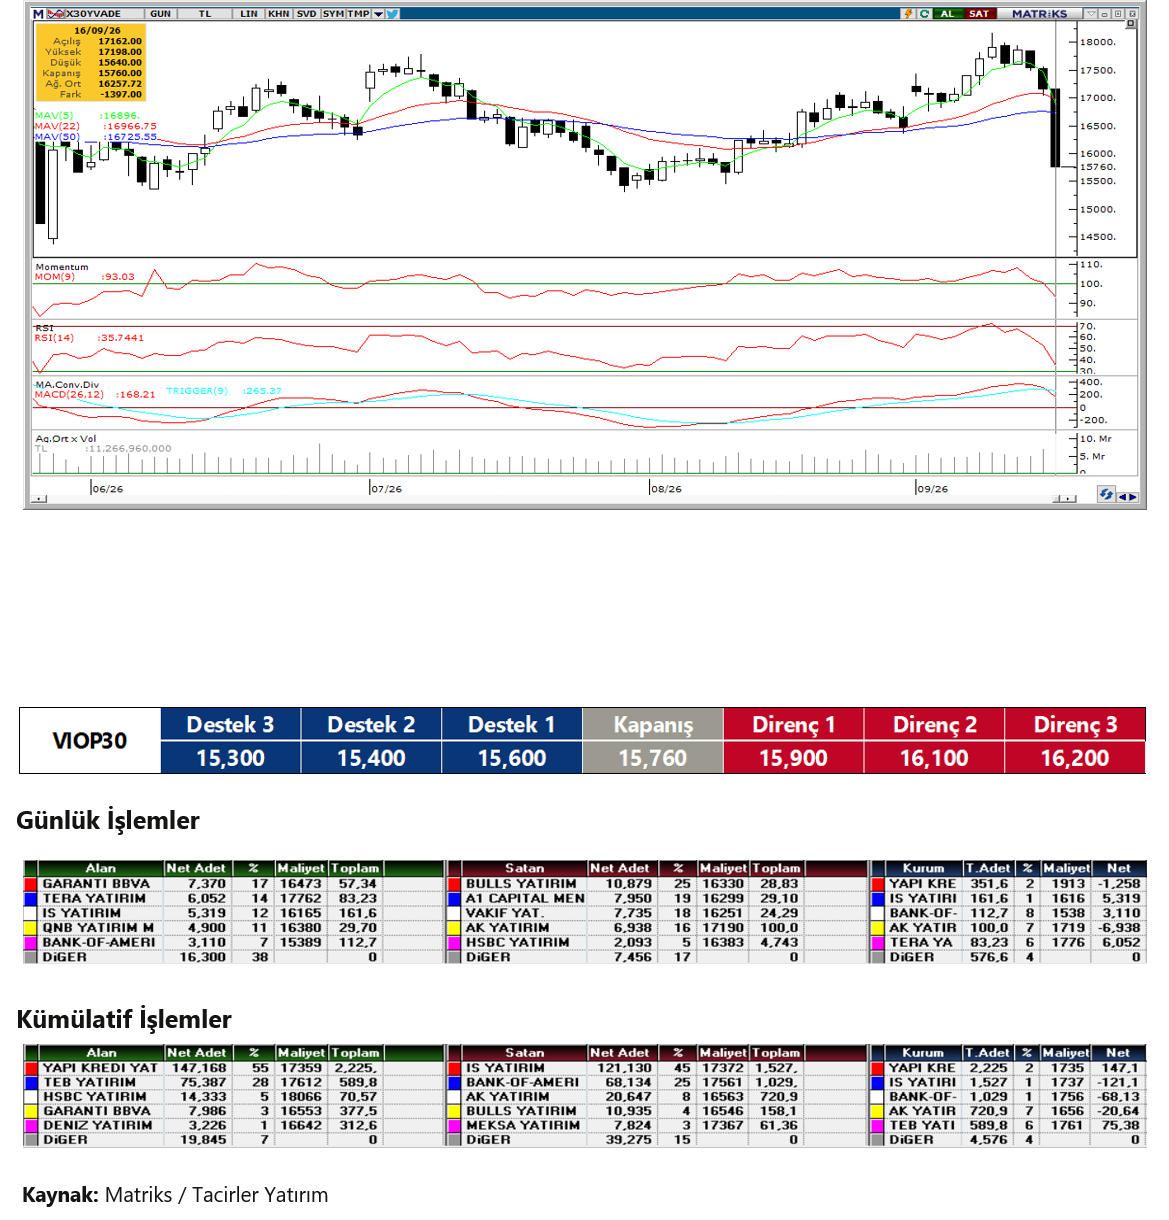
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
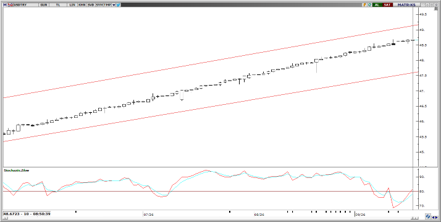
USD/TRY
USD/TRY tarafında yukarı yönlü hareketin korunduğu ve kurun 48,64 civarında seyrettiği görülüyor. 48,50 seviyesinin üzerinde kalındığı sürece mevcut yükseliş eğiliminin ivmesini koruması öne çıkıyor. Kurun bu bölge üzerinde tutunması halinde yukarı yönlü hareketlerde 48,70 ve 48,75 seviyeleri direnç olarak öne çıkıyor.
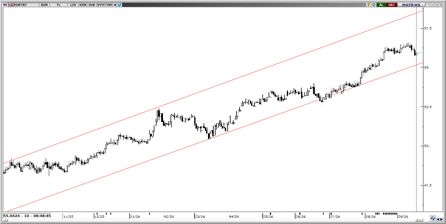
EUR/TRY
Dün satış baskısı ile karşılaşan parite, bu sabah 55,95 seviyesinden işlem görmeye devam ediyor. Yukarı yönlü momentumunun kaybetmeyen parite için teknik göstergeler 55,85 seviyesi altında kalıcılık sağlanmadığı taktirde yönün yukarı olduğuna işaret ediyor. 55,60 ve 55,25 seviyeleri destek, 56 ve 56,50 seviyesi direnç olarak takip edilebilir.
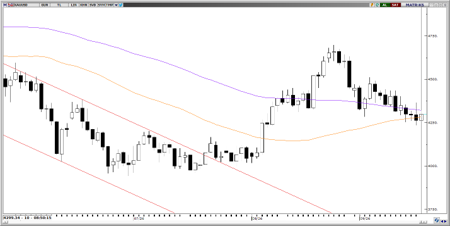
XAU/USD
Fed’in 2023’ten bu yana ilk kez faiz artırmasıyla değerli metallerde satış baskısı derinleşirken, ons altın karar sonrasında 4.235$ seviyesine kadar geriledi. Bu sabah 4.290$ civarında işlem gören altında, dolar endeksinin 100 seviyesi üzerindeki güçlü seyri ve tahvil faizlerindeki yükseliş eğiliminin yakın vadede baskı yaratmaya devam edebileceğini değerlendiriyoruz. Aşağı yönlü hareketlerde 4.250$, 4.200$ ve 4.140$ destekleri; olası tepki alımlarında ise 4.305$, 4.350$ ve 4.380$ dirençleri takip edilecek.
XAG/USD
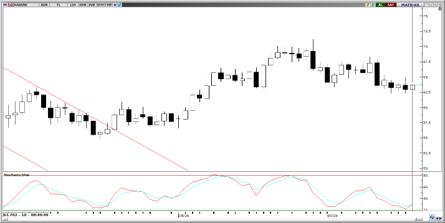
Fed kararının ardından 62,30$ seviyesine kadar gerileyen gümüş fiyatları, günü 63$ yakınında tamamlayarak 50 günlük hareketli ortalamasının üzerinde tutunmayı başardı. Gümüşte 62,80$ civarından geçen 50 günlük ortalama yakın vadede önemli destek konumunu korurken, teknik göstergeler aşağı yönlü risklerin sürdüğüne işaret ediyor. Bu ortalamanın aşağı yönlü kırılması durumunda satış baskısının 61,65$ desteğine doğru derinleşebileceğini değerlendiriyoruz. Yukarıda 64,30$ ve 65,60$ dirençleri öne çıkarken, 65,60$ civarındaki 200 günlük ve 66,25$ civarındaki 100 günlük hareketli ortalamaların oluşturduğu bölge aşılmadığı sürece teknik görünümdeki zayıflığın devam edebileceği görüşündeyiz.