


14.09.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.28 MBGüne Başlarken
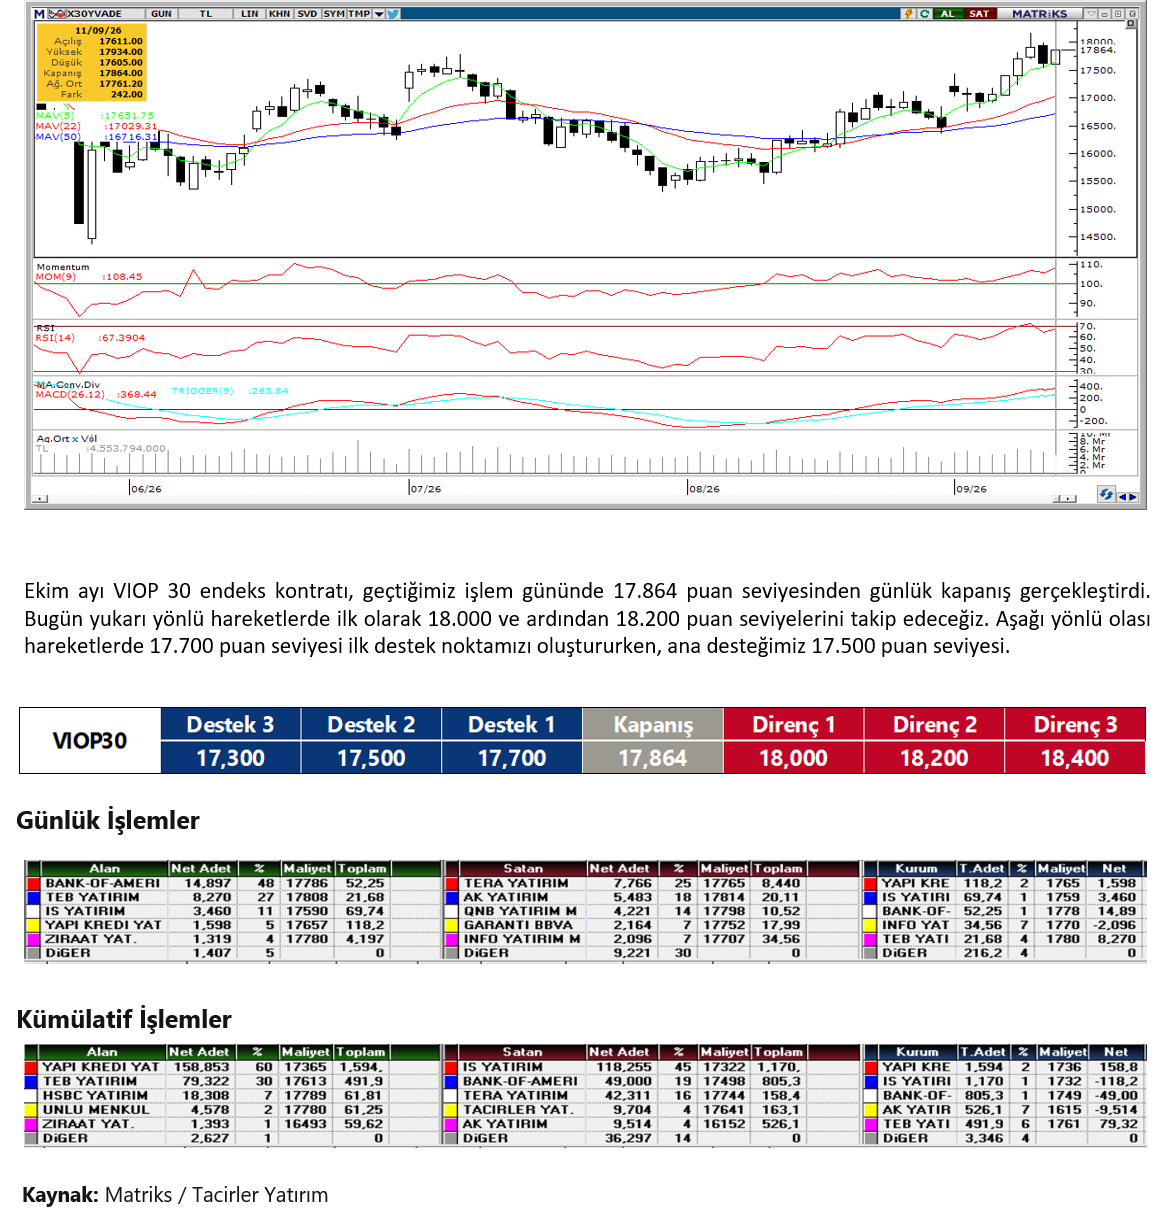
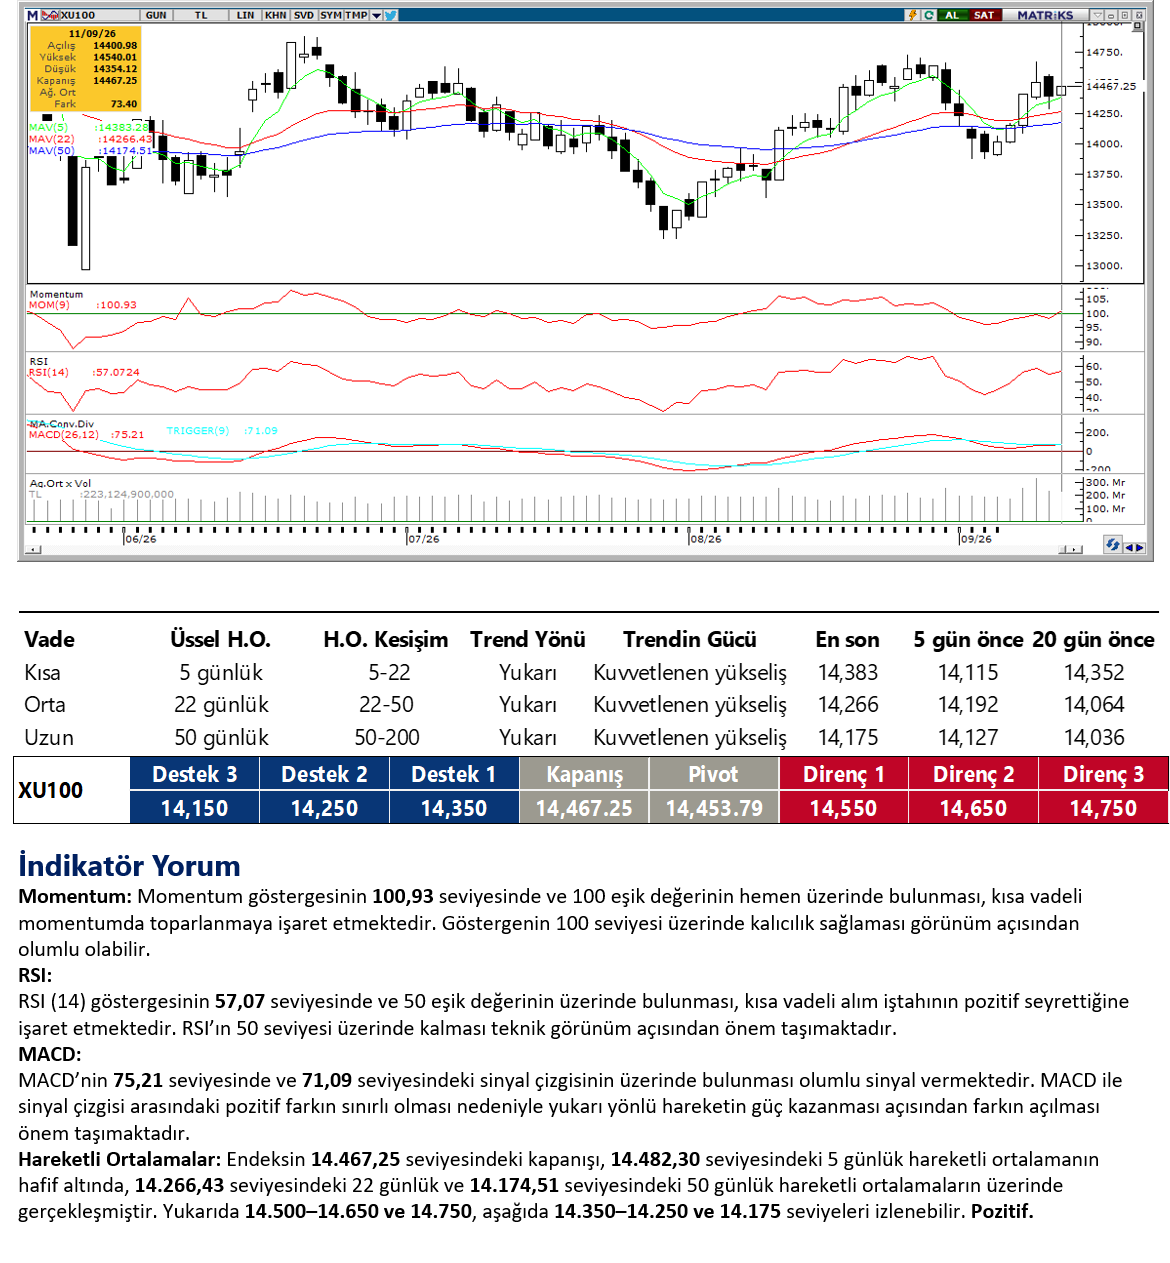
Günaydın. Küresel piyasalar yeni haftaya üç sebeple negatif bir başlangıç yapıyor. İlki petrol fiyatlarının Ortadoğu'da artan tansiyon ile yeniden yükselmesi ve İran’ın körfez ülkeleri ile bugün gerçekleştirmesi beklenen görüşmelerin ertelenmesi. İkincisi, Fed'den bu hafta faiz artırım beklentileri çok hızlı bir şekilde yükselmiş durumda, UBS’in ardından JP Morgan ve Goldman Sach’s da Fed'in bu Çarşamba akşamı faiz artırmasını beklediğini açıkladı; fakat piyasa fiyatlamalarında bir artırımın tam olarak yansıtılmadığını belirtelim. Üçüncü sebep ise Amerika'da yapay zeka odaklı yatırımların finansman kaynaklarında kısıntıya gidilmesi ve sektörün hızlı büyümesinin yaratabileceği dengesizliğe yapılan vurgular. Bazı yapay zeka veya teknoloji fonlarına verilen kredilerin kesildiğini dair açıklamalar geldiğini görüyoruz. Bu da teknoloji şirketlerine satış getiriyor. Dolayısıyla ABD vadelileri, özellikle Nasdaq vadelileri, yeni haftaya %1’i aşan satışlarla başlıyor. Avrupa vadelileri ve Asya borsaları da genel olarak negatif. BIST 100 Endeksi, Cuma günü %0,5 artışla 14.467 puana yükselirken, endekse en fazla pozitif katkı sağlayan ilk beş şirket DSTKF, BIMAS, ASTOR, TTKOM, VAKBN; endekse negatif etki edenler ise KTLEV, ASELS, ODINE, TUPRS, PASEU oldu. Geçtiğimiz hafta düzenli para girişi ile dikkat çeken şirketler ise EREGL, BIMAS, ISCTR ve GLRMK. Teknik açıdan 14.540 ve 14.670 /14.700 bandı direnç; 14.340 ve 14.270 destek olarak izlenebilir. Günün ajandası sakin, içeride Hazine ihaleleri izlenecek. Türkiye 5 yıl vadeli CDS primleri güne 225 baz puandan başlıyor.
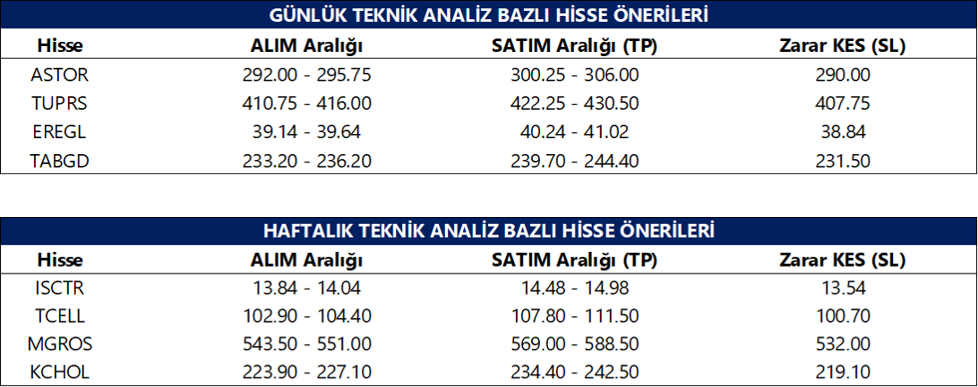
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
ARSAN: Arsan Tekstil, pay geri alım programı kapsamında 3,98 TL fiyattan 1,37 milyon adet pay geri aldığını ve geri alınan payların sermayeye oranının %7,12’ye yükseldiğini duyurdu.
BINHO: Şirket, %76,67 pay sahibi olduğu Meta Mobilite’ye YESIL tarafından yapılması planlanan 10 milyon USD tutarındaki yatırıma ilişkin sözleşmenin, YESIL’in yükümlülüklerini yerine getirmemesi nedeniyle Meta Mobilite tarafından tek taraflı olarak feshedildiğini açıkladı.
TTKOM: Türk Telekom, %100 bağlı ortaklığı TTNET'in fon kullanıcısı olacağı şekilde, yetkili Varlık Kiralama Şirketi aracılığıyla yurt içinde tahsisli ve/veya nitelikli yatırımcılara satış yoluyla, en fazla 5 yıl vadeli ve toplam 7,5 milyar TL'yi aşmayacak tutarda kira sertifikası ihracına karar verildiğini duyurdu.
GLCVY: Gelecek Varlık, Garanti BBVA'nın gerçekleştirdiği tahsili gecikmiş alacak satışında 707,2 milyon TL anapara büyüklüğündeki 2 bireysel portföyün ihalesini en yüksek teklifi vererek kazandığını duyurdu. İhaleye toplam 18 varlık yönetim şirketi katıldı.
ALVES: Alves Kablo, 100 milyon TL nominal tutarlı finansman bonosunun vade sonu kupon ve anapara ödemesini, kısa vadeli yükümlülüklerinin yoğunlaşması ve işletme sermayesinin öngörülen vadelerde nakde dönüşememesi nedeniyle vade tarihinde gerçekleştiremediğini duyurdu.
VBTS kapsamında MRGYO ve YKSLN paylarında 14 Eylül-13 Ekim tarihleri arasında kredili işlem tedbiri uygulanacak.
KORDS: Şirketin sermayesi bugün %1.800 bedelsiz artırılarak 194,5 milyon TL’den 3,70 milyar TL’ye yükseltilecek.
ONRYT: Şirketin sermayesi bugün %300 bedelsiz artırılarak 62,8 milyon TL’den 251,3 milyon TL’ye yükseltilecek.
TERA: Şirket, Pusula Finans Holding ve bağlı şirketlerinin devralınmasına yönelik stratejik ve finansal değerlendirmesinde değişiklik olmadığını ve pay devir sürecinin devam ettiğini açıkladı. Şirket ayrıca, Pusula Finans Holding yönetiminde Emre Tezmen'in Yönetim Kurulu Başkanı olarak atandığını, pay devrinde mutabakatın tamamlandığını ve resmi izin süreçlerinin devam ettiğini açıkladı.
HALKB: Bankanın ikincil halka arz sürecinde HALKB payları ile paya dayalı VİOP sözleşmelerinde işlemler geçici olarak durdurulacak, durdurma tarihi ayrıca açıklanacak.
TRALT: Şirket, BIST Katılım Endeksleri’ne dahil olmak amacıyla finansal yapısını katılım finans ilkeleriyle uyumlu hale getirmeye yönelik çalışmalara başladı.
EFOR: Şirket, bir perakende zinciriyle yaklaşık 3,3 milyar TL ciro hedeflenen sözleşme imzaladı.
LKMNH: Şirket, Ankara'daki hastane binasını 1,4 milyar TL bedelle satarak elde edilen kaynakla yüksek maliyetli kısa vadeli borçlarını önemli ölçüde azaltmayı planlıyor.
BALSU: Şirket, 2025/26 döneminde 22,6 milyar TL ciro, 2,9 milyar TL FAVÖK ve 254 milyon TL net kar elde ederken, 2026/27 döneminde borçluluğu yaklaşık %60, finansman giderlerini %70 azaltmayı ve net karda güçlü artış sağlamayı hedefliyor.
ORZAX: Şirket Özbekistan’da satış faaliyetlerine başlarken, aylık 100 bin kutu kapasiteli gummy üretim tesisinin devralınması için görüşmelere başladı.
MCARD: Şirket, 2025 yılı karından pay başına 2,57 TL brüt temettü dağıtma kararı aldı. Teklif edilen hak kullanım tarihi 10 Ekim olup, temettü verimi son kapanış fiyatına göre %1,4 düzeyindedir.
ENERY: Şirket, pay geri alım programı kapsamında 509 bin adet pay geri alırken, sahip olduğu payların sermayedeki oranı %4,09’a yükseldi.
AHGAZ: Şirket, pay geri alım programı kapsamında 12 bin adet pay geri alırken, sahip olduğu payların sermayedeki oranı %2,97’ye yükseldi.
MAGEN: Şirket, pay geri alım programı kapsamında 750 bin adet pay geri alırken, geri alınan payların sermayedeki oranı %1,68’e yükseldi.
Ekonomi ve Politika Haberleri
Hazine bugün iki ihale düzenleyecek
Hazine ve Maliye Bakanlığı bugün 13.09.2028 itfa tarihli 2 yıllık tahvilin ilk ihracını gerçekleştirilecek. İşlem görmeye başlamasının ardından bu kağıt Türkiye'nin yeni 2 yıllık gösterge tahvili olacak. Hazine ayrıca bugün 4 yıl vadeli TLREF’e endeksli tahvil ihalesi de gerçekleştirecek. Bugünkü ihalelerin ardından Hazine, yarın 5 ve 8 yıl vadeli sabit kuponlu iki tahvil ihalesi ile 2 yıl vadeli kira sertifikası doğrudan satışı düzenleyecek ve eylül ayı iç borçlanma programını tamamlayacak. Hazine’nin 3-aylık (Eylül – Kasım 2026) iç borçlanma stratejisi çerçevesinde, eylül ayı içerisinde 296,7 milyar TL’lik itfası karşılığında 110,4 milyar TL’lik görece düşük bir iç borçlanma hedeflediği görülüyor – öngörülen geri çevirme rasyosu %37,2.
Cari denge temmuzda beklentilerin altında fazla verdi
Cari işlemler dengesi temmuz ayında 36 milyon dolarlık sınırlı bir fazla kaydetti. Kurum tahminimiz cari dengenin 615 milyon dolar, piyasa medyan tahmini ise 650 milyon dolar fazla vereceği yönündeydi. Beklentilerin altında kalan cari fazla verisi ile birlikte Ocak – Temmuz döneminde kümülatif cari açık 34,8 milyar dolar olurken, geçen yılın aynı dönemindeki 24,3 milyar dolarlık açığa kıyasla önemli bir artış gösterdi. 12 aylık birikimli cari açık ise temmuzda 38,9 milyar dolardan 40,7 milyar dolara yükseldi. Altın ve enerji hariç cari işlemler dengesi (çekirdek denge) 5 milyar dolar fazla verirken, 12 aylık birikimli çekirdek cari fazla ise 29 milyar dolardan 27,8 milyar dolara geriledi., Cari işlemler dengesinin ağustos ayında 4,4 milyar dolar fazla vermesini bekliyoruz. Ağustos ayında ödemeler dengesi tanımlı dış ticaret açığının 2 milyar dolara gerileyeceğini, seyahat kaleminden kaynaklanan net gelirin 7 milyar doların üzerine çıkacağını ve hizmetler dengesi fazlasının ise 9,5 milyar dolar civarında oluşacağını tahmin ediyoruz. Yıl sonu cari işlemler açığı tahminimizi 54 milyar dolar (GSYİH’nın %3’ü) seviyesinde koruyoruz. Ayrıntılı rapor için tıklayınız.
Enflasyon beklentileri yükseldi
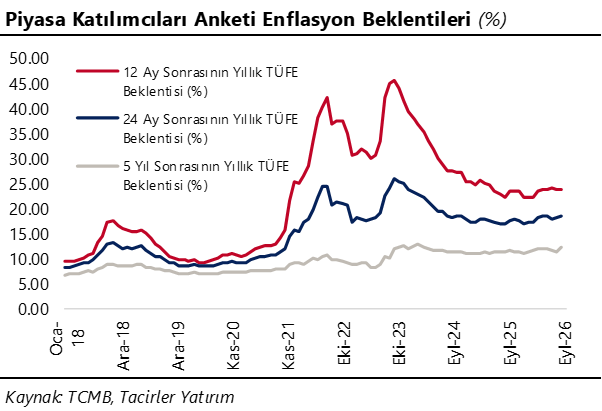
TCMB’nin Eylül 2026 dönemine ilişkin Piyasa Katılımcıları Anketi yayımlandı. Katılımcıların 2026 yıl sonu TÜFE beklentisi %29,4 seviyesinden %29,6’ya, 2027 yıl sonu beklentisi ise %21,9’dan %22,7’ye yükseldi. 12 ay sonrasına ilişkin TÜFE beklentisi %23,7 ile değişim göstermezken, 24 ay sonrasına ilişkin beklenti ise %18’den %18,3’e çıktı. 5 yıl sonrasına ilişkin beklenti ise %11,1’den %12,1’e tırmandı. Katılımcıların aylık TÜFE artışı beklentileri eylül için %2,1, ekim ve kasım ayları için ise sırasıyla %2 ve %1,1 seviyelerinde oluştu. Eylül ayında aylık TÜFE artışının %2 civarında gerçekleşmesini ve yıllık TÜFE’nin %30’a doğru gerilemesini bekliyoruz. Yıl sonu TÜFE tahminimizi %28 seviyesinde korumakla birlikte, son dönemde yeniden tırmanan jeopolitik riskler ve artan enerji maliyetleri çerçevesinde tahminimize yönelik yukarı yönlü risklerin belirginleştiği görüşündeyiz. Piyasa katılımcıları, 22 Ekim tarihli Para Politikası Kurulu (PPK) toplantısında politika faizinin 100 baz puan indirimle %36’ya gerilemesini bekliyor. 10 Aralık’taki PPK toplantısında ise politika faizinin 100 baz puan daha indirimle %35’e gerileyeceği tahmin ediliyor. PPK’nın ekim ve aralık aylarında 100’er baz puanlık indirime gitmesini ve politika faizinin yıl sonunda %35 seviyesinde oluşmasını bekliyoruz. Bununla birlikte, enflasyon görünümünün beklediğimiz ölçüde iyileşmemesi halinde, faiz indirimleri için öngördüğümüz alanın daralabileceğini değerlendiriyoruz. Ayrıntılı rapor için tıklayınız.
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
USD/TRY
Bu sabah gelişmekte olan ülke para birimleri dolar karşısında büyük ölçüde değer kaybederken, Türk lirasının %0,2’lik düşüşle orta sıralarda yer aldığı izleniyor. USDTRY paritesi ise 48,62 civarında işlem görerek tarihi yüksek seviyelerdeki seyrini sürdürüyor. Kurda yakın vadede kademeli yükseliş eğiliminin devam etmesini beklemekle birlikte, teknik sinyaller çerçevesinde 48,50 altında kalıcı bir hareket öngörmüyoruz. Yukarı yönlü eğilimin sürmesi halinde 48,70 ve 48,75 seviyeleri direnç olarak takip edilecek.
EUR/TRY
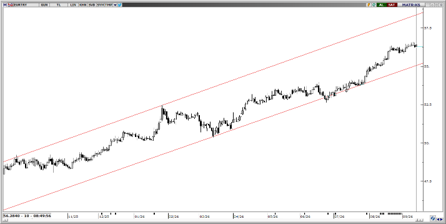
Euro/TL’de son dönemde görülen yukarı yönlü hareketin ivmesini koruduğu görülüyor. Fiyatların 56,20 - 56,25 destek bandının üzerinde seyretmesi, kısa vadeli pozitif teknik görünümün devam etmesine imkan sağlıyor. Bu seviyelerin korunması halinde alıcılı seyrin güçlenmesi ve yukarı yönlü momentumun artması öne çıkıyor. Teknik göstergeler de mevcut yükseliş eğilimini teyit ediyor. Yukarıda 56,75 seviyesi direnç olarak izlenirken, aşağı yönlü hareketlerde 56,25 – 56,20 bölgesi destek olarak takip ediliyor.
XAU/USD
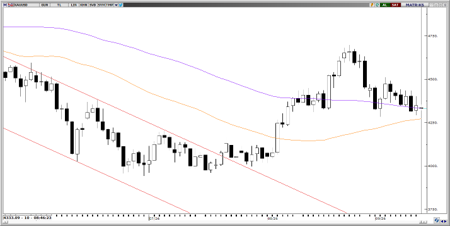
Fed’e yönelik faiz artırım beklentilerinin güçlenmesi değerli metaller üzerinde baskı yaratırken, ons altın bu sabah 4.322$ seviyesindeki 200 günlük hareketli ortalamasına kadar geriledi. 4.322$’ın aşağı yönlü kırılması halinde satışların 4.310$ seviyesine doğru devam etmesi, bu desteğin altında ise 4.250$ ve 4.200$ seviyelerinin öne çıkması beklenebilir. Olası tepki hareketlerinde 100 günlük hareketli ortalamanın geçtiği 4.366$ seviyesi kritik direnç olarak takip edilecek. 100 ve 200 günlük hareketli ortalamaların belirlediği 4.322$–4.366$ bandı yukarı yönlü kırılmadığı sürece kısa vadeli teknik görünümü zayıf değerlendiriyoruz.
XAG/USD
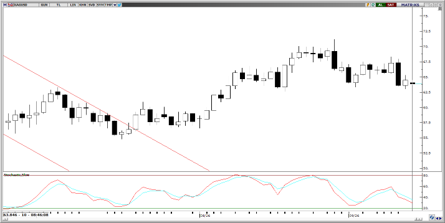
Gümüş fiyatları değerli metaller genelindeki satış baskısına paralel olarak bu sabah 64$ seviyesi civarında işlem görüyor. Aşağı yönlü hareketin devamında 63,45$ ve 63$ seviyeleri destek olarak öne çıkarken, 50 günlük hareketli ortalamanın geçtiği 62,57$ seviyesi kritik destek konumunda. Yukarıda ise sırasıyla 65,60$ ve 66,30$ seviyelerinden geçen 200 ve 100 günlük hareketli ortalamalar güçlü bir direnç bölgesi oluşturuyor. Yukarı yönlü momentumun güç kazanabilmesi için 65,60$–66,30$ bandının aşılması gerektiğini, bu bölgenin altında kalındığı sürece teknik görünümdeki zayıflığın korunacağını değerlendiriyoruz.