


16.11.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.3 MB
Güne Başlarken
Günaydın. ABD’de cuma günü açıklanan üretici enflasyonu beklentilerin hafif altında gelse de bu seviyeler hala yüksek ve fiyatlama baskısı sürüyor. Bu görünüm, Fed’in sıkı para politikasını koruyacağı beklentisi üzerinden borsalar üzerinde baskı yaratırken, Nvidia’daki yönetim belirsizliği de teknoloji hisselerini olumsuz etkiliyor. Hafta sonunda yabancı kaynakların, Trump’ın yeni bir provokasyon gelmemesi halinde İran’a saldırıları yeniden başlatmayabileceğine ilişkin haberi öne çıktı. Ancak pazar günü Bahreyn, İran’dan gelen hava saldırılarını önlediğini açıklarken İran, ABD üssünü hedef aldığını bildirdi. Jeopolitik riskler, petrol fiyatları ve küresel risk iştahı açısından önemini koruyor. Yarın ABD kapanışı sonrasında açıklanacak Nvidia bilançosunda veri merkezi talebi ve gelecek dönem beklentileri izlenecek. İçeride BIST 100 Endeksi cuma günü %0,27 artışla 11.843 puandan kapanırken, haftalık yükseliş %3,14 oldu. Endekse katkı sağlayan şirketler BIMAS, CCOLA, EREGL, TUPRS ve MPARK; endekse negatif etki edenler ise ASTOR, GARAN, TKFEN, HALKB ve ISCTR oldu. Son bir haftada para girişiyle dikkat çeken şirketler ise THYAO, PGSUS, MPARK, ENKAI, EKGYO ve CCOLA. Bankacılık endeksi cuma günü %0,69 gerileyerek endeksin gerisinde kaldı. Bununla birlikte, faiz normalleşmesinin net faiz marjlarına desteğiyle bankaların orta vadede endekse göre pozitif ayrışma potansiyelini koruduğunu düşünüyoruz. BIST 100 Endeksi için teknik açıdan 12.000 / 12.300 bandı direnç, 11.200 / 11.500 bandı destek alanı olarak izlenebilir. Günün ajandasında içeride ekim bütçe dengesi, dışarıda Euro Bölgesi sanayi üretimi, ABD New York Fed imalat endeksi ve Fed Başkanı Warsh’ın konuşması öne çıkıyor. Türkiye 5 yıl vadeli CDS primleri güne 236 baz puandan başlıyor.
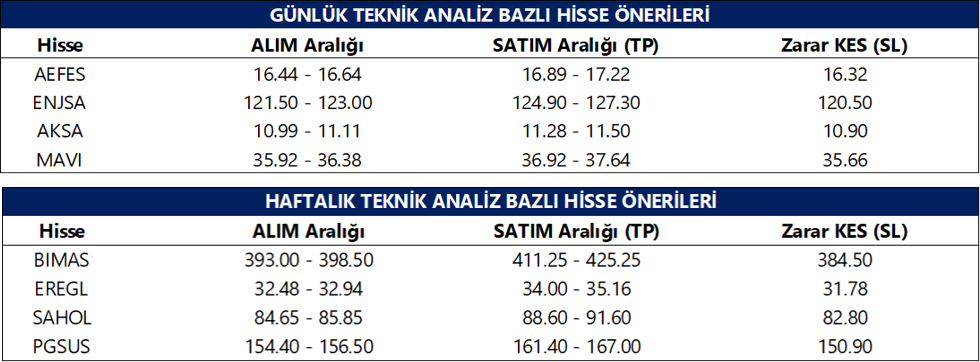
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
ALARK: Alarko Holding, Alarko Carrier'ın %42,03 payının satın alınmasına ilişkin Rekabet Kurumu onayının alındığını duyurdu.
FONET: Fonet, Hatay İl Sağlık Müdürlüğü'nün 36 aylık Sağlık Bilgi Yönetim Sistemi ihalesini 216,7 milyon TL bedelle kazandığını açıkladı.
GENIL: Gen İlaç, yenilenebilir enerji ve gübre üretimi alanında faaliyet gösteren Seleda Biyogaz'ın %81,4'ünü 5,03 milyar TL bedelle satın aldığını açıkladı.
TAVHL: TAV Havalimanları, Batum Havalimanı'ndaki kalan %24 payı 3 milyon USD bedelle satın alarak ortaklık oranını %100'e yükselttiğini açıkladı.
TURSG: Türkiye Sigorta, tasfiye kapsamındaki fonlardan geçmişte elde ettiği kazançların enflasyon etkisinden arındırılmış 1,6 milyar TL'lik kısmını gönüllü olarak TMSF'ye ödediğini açıkladı. Şirket, ilgili yatırımlardan kaynaklanan başka bir ödeme yükümlülüğü öngörmediğini belirtti.
Ekonomi ve Politika Haberleri
Saat 11:00’de ekim ayı merkezi yönetim bütçe dengesi açıklanacak
Merkezi yönetim bütçesi eylülde 532,2 milyar TL, faiz dışı denge ise 269,2 milyar TL açık verdi. Böylelikle Ocak–Eylül döneminde kümülatif bütçe açığı 1,8 trilyon TL'ye ulaşırken, 12 aylık kümülatif açık 2,2 trilyon TL'den 2,4 trilyon TL'ye yükseldi. Merkezi yönetim bütçesinin ekimde yaklaşık 380 milyar TL açık vermesini bekliyoruz. Ekim ayında 329,9 milyar TL açık veren Hazine nakit dengesi de bütçe açığının yüksek seyrini koruduğuna işaret ediyor. Eşel mobil mekanizmasının 2026 yılı bütçesinde, ÖTV kaybına bağlı KDV etkisi dahil yaklaşık 500 milyar TL vergi geliri kaybına yol açacağını hesaplıyoruz. Bununla birlikte, temmuz ayından itibaren kademeli olarak azaltılan uygulama kapsamında akaryakıt üzerindeki maktu ÖTV tutarlarının yeniden artırılmasıyla, yılın son çeyreğinde bu kalemden elde edilen vergi gelirlerinde toparlanma bekliyoruz. Ancak vergi gelirlerindeki reel zayıflık ve yüksek faiz giderleri bütçe dengesi üzerindeki baskıyı sürdürüyor. 2026 yıl sonu bütçe açığı tahminimiz 2,8 trilyon TL (GSYİH'nın %3,3'ü) seviyesinde.
Enflasyon beklentilerinde yukarı yönlü revizyonlar devam ediyor
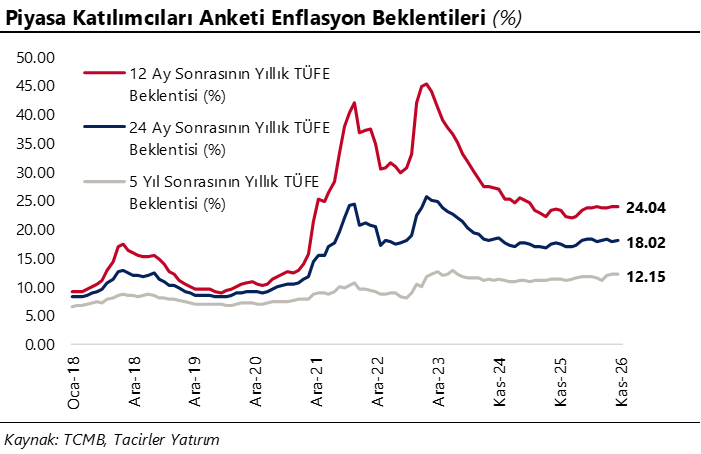
TCMB’nin Kasım 2026 dönemine ilişkin Piyasa Katılımcıları Anketi yayımlandı. Katılımcıların 2026 yıl sonu TÜFE beklentisi %29,6’dan %30’a, 2027 yıl sonu beklentisi ise %23,3’ten %23,6’ya yükseldi. 12 ay sonrasına ilişkin TÜFE beklentisi %23,9’dan %24’e, 24 ay sonrasına ilişkin beklenti %17,9’dan %18’e çıktı. 5 yıl sonrasına ilişkin beklenti ise %12,2 seviyesinde sabit kaldı. Katılımcıların aylık TÜFE artışı beklentileri kasım için %1,1, aralık için %0,8 ve ocak için %3,6 seviyelerinde oluştu. Kurum olarak kasım ayında aylık enflasyonun %1 civarına gerilemesini ve yıllık TÜFE’nin %30’un hafif altında oluşmasını bekliyoruz. 2027 yıl sonu TÜFE tahminimiz %23 seviyesinde. iyasa katılımcıları, 10 Aralık tarihli Para Politikası Kurulu (PPK) toplantısında politika faizinin 100 baz puan indirimle %35’e gerilemesini bekliyor. Katılımcıların 2027 yıl sonu politika faizi beklentisi ise %28,2 seviyesinde. Kurum olarak aralık toplantısında 100 baz puanlık indirim beklentimizi koruyoruz. İç talepteki zayıflamanın faiz indirimi için alan yarattığını düşünmekle birlikte, ekim ve aralık ayı indirimlerini kesintisiz bir gevşeme döngüsünün başlangıcı olarak görmüyoruz. Asgari ücret artışı ve yönetilen ve yönlendirilen fiyatlarda yıl başında yapılacak ayarlamaların enflasyon görünümüne ilişkin riskleri artırması, rezerv kayıpları ve portföy çıkışları karşısında TL cinsi varlıklarda cazip getiri koşullarının korunması ihtiyacıyla birlikte değerlendirildiğinde, aralık ayında beklediğimiz indirimin ardından 2027’nin ilk aylarında faiz indirimlerine ara verilmesi ihtimalini yüksek görüyoruz. 2027 yıl sonu politika faizi beklentimiz %27 seviyesinde. Ayrıntılı rapor için tıklayınız.
VIOP 30 Teknik Analiz
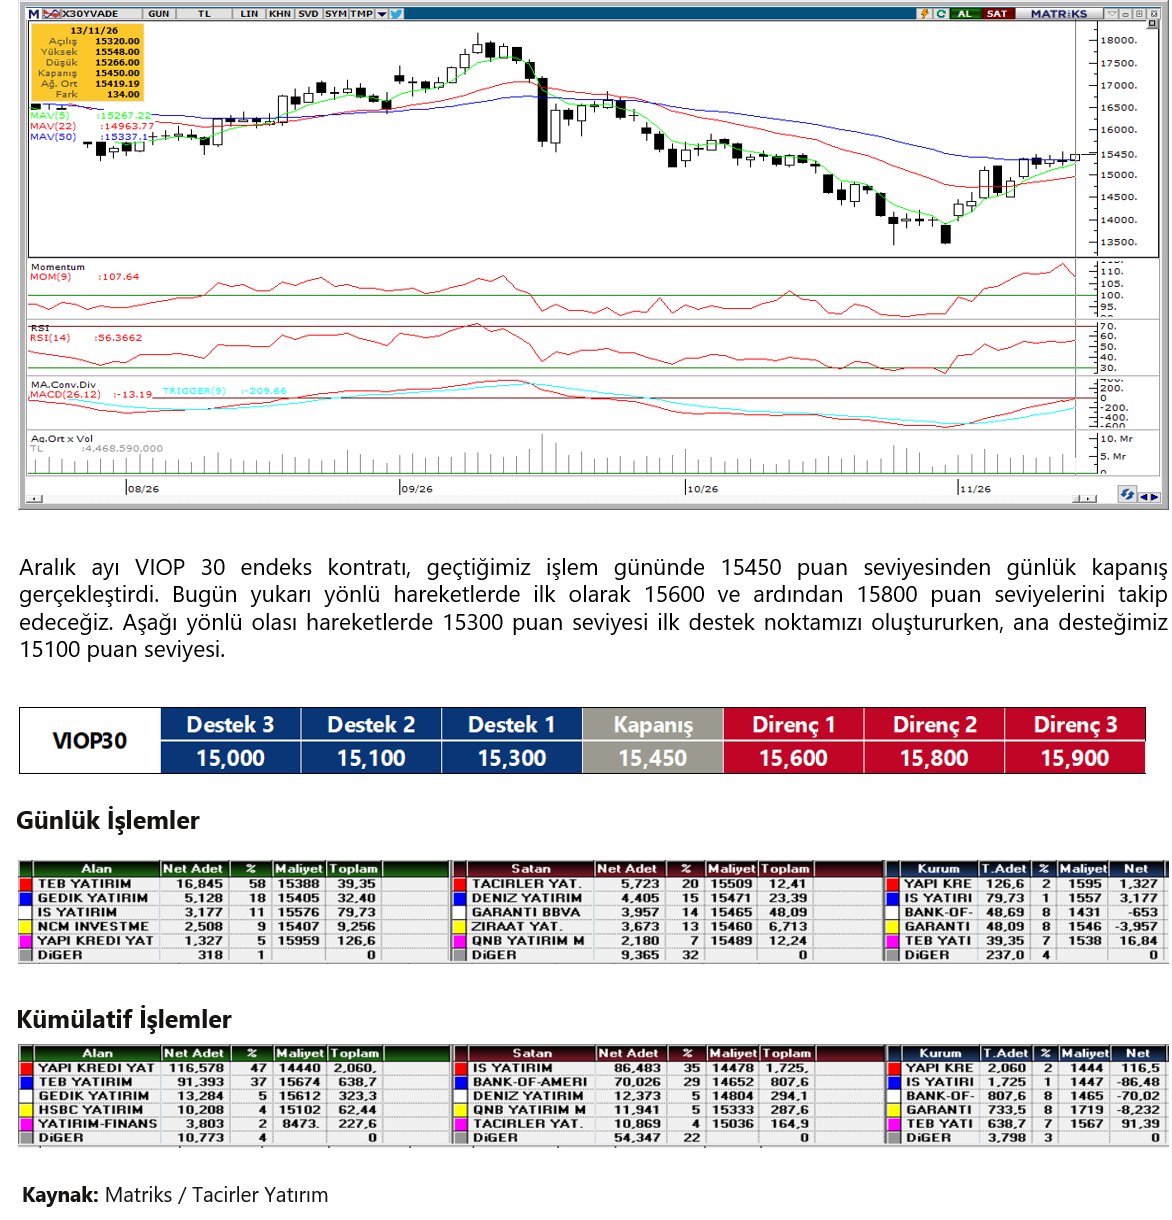
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
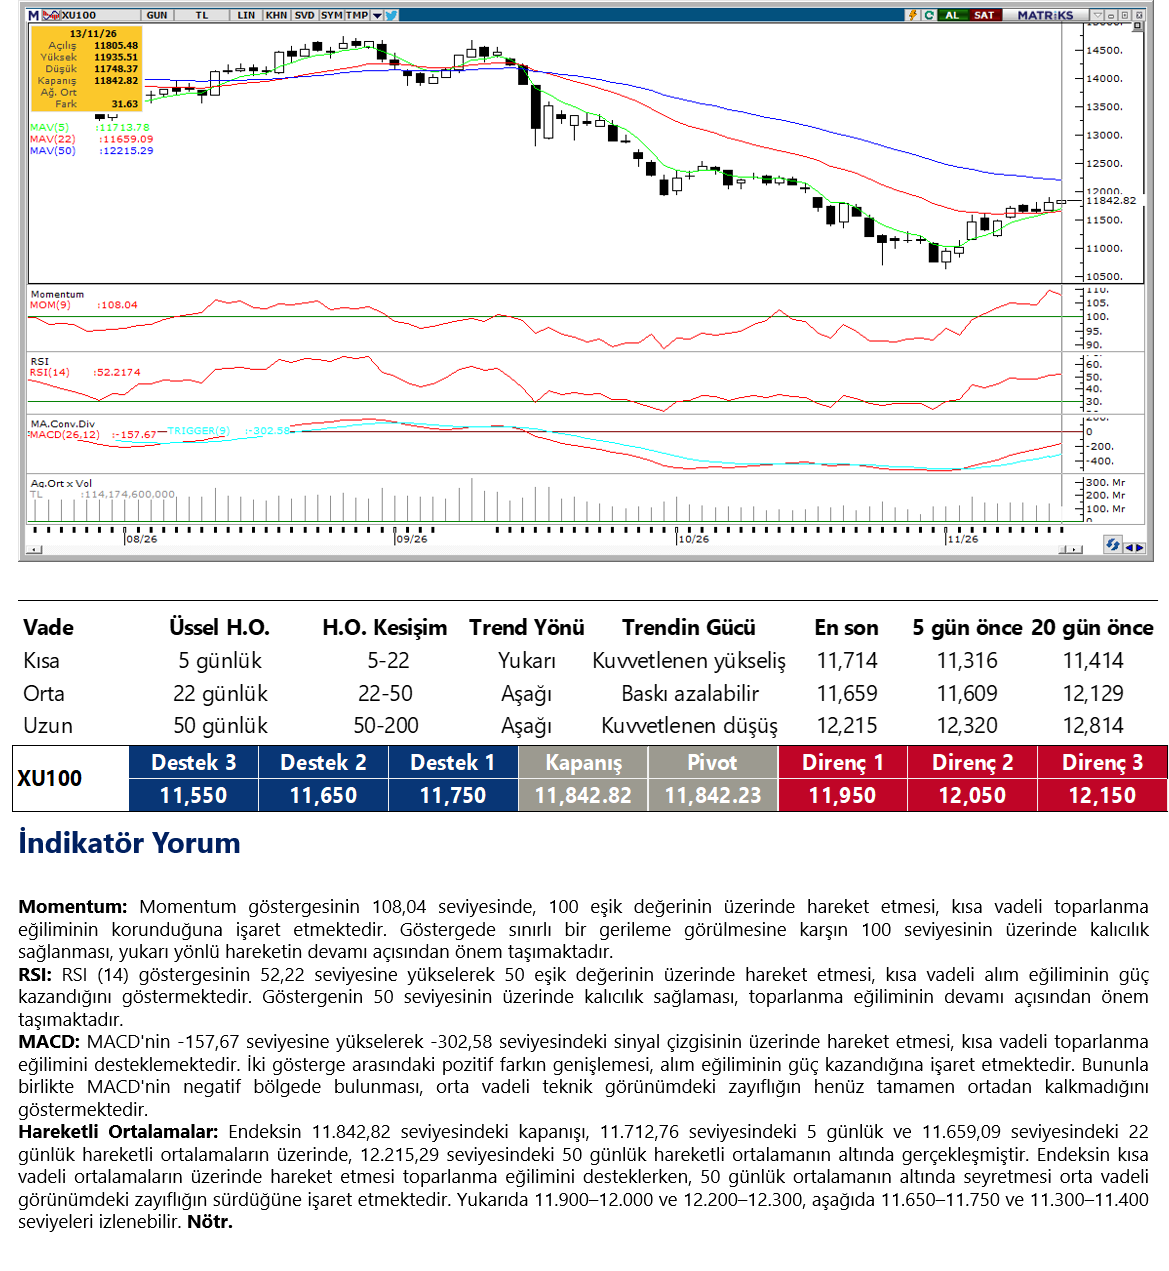
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
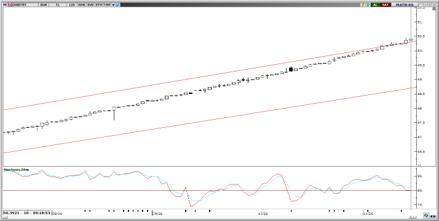
USD/TRY
Cuma günkü yükselişin ardından USDTRY, yeni haftaya 50,38 seviyesinde başladı. Kur, 49,31'den geçen 50 günlük ve 48,40'tan geçen 100 günlük ortalamaların belirgin şekilde üzerinde seyrediyor. 50,30 seviyesini kritik destek olarak takip ediyoruz. Bu seviyenin altında kalıcılık halinde geri çekilmenin derinleşmesi gündeme gelebilir. Yukarıda ise 50,50 seviyesi direnç olarak izlenecek.
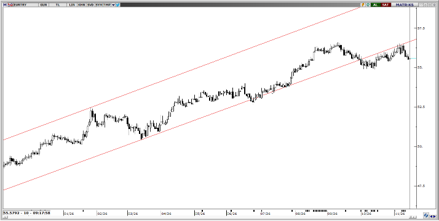
EUR/TRY
50 günlük ortalamanın altına sarkan EURTRY, bu sabah 55,55 civarında işlem görüyor. Parite, 55,68'den geçen 50 günlük ortalamanın altına inerken 55,16'dan geçen 100 günlük ortalamanın üzerinde kalmayı sürdürüyor. 55,45 seviyesini kritik eşik olarak takip ediyoruz. Altında kalıcılık halinde 55,41 ve 55,37 destekleri gündeme gelebilir. Yukarıda ise 55,61, 55,75 ve 55,87 dirençleri izlenecek.
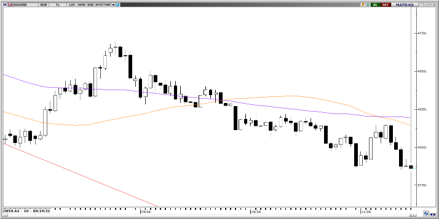
XAU/USD
Geçen haftayı %4,5 kayıpla kapatan ons altın, yeni haftaya da düşüşle başlayarak 3.865$ civarına geriledi. Altın, 4.154$'dan geçen 50 günlük ve 4.198$'dan geçen 100 günlük ortalamaların altında seyrediyor. %5,15'e yükselen 10 yıllık ABD tahvil faizi ve güçlü dolar baskı unsuru olmayı sürdürebilir. Fiyatın 3.870$ seviyesinin altına inmesiyle 3.850$ seviyesi destek olarak önem taşıyor. Tepki yükselişlerinde 3.870$ seviyesini kritik eşik olarak takip ediyoruz, üzerinde ise 3.900$ ve 3.960$ dirençleri izlenecek.
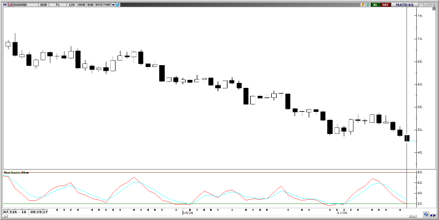
XAG/USD
Altına göre daha sert satış baskısı gören gümüş, bu sabah %2,7 kayıpla 47,40$ civarına geriledi. Metal, 58,53$'dan geçen 50 günlük ortalamanın belirgin şekilde altında seyrini sürdürüyor. 51,60$ seviyesinin oldukça altında kalan fiyatta 47$ seviyesi destek olarak önem taşıyor. Tepki yükselişlerinde 51,60$ seviyesini kritik eşik olarak takip ediyoruz, üzerinde ise 52,30$ ve 52,86$ dirençleri izlenecek.