


02.11.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.4 MBGüne Başlarken
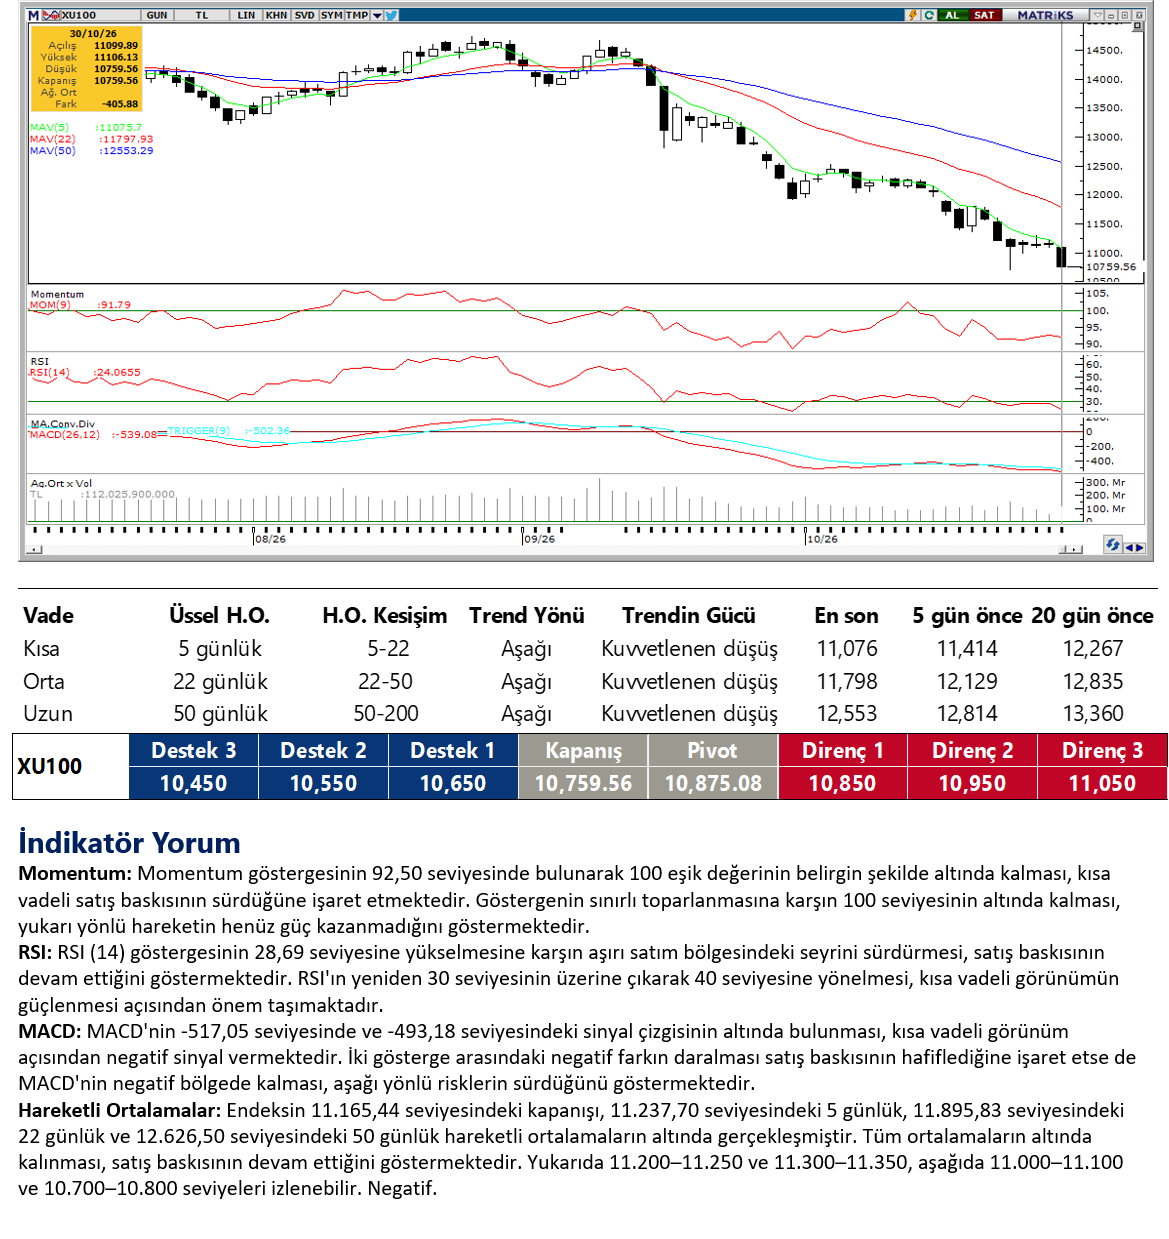
Günaydın. Küresel piyasalar yeni haftaya iyimser bir başlangıç yapıyor. Cuma günü, özellikle Amerika'da yaşanan sert satışların ardından, bu sabah ABD ve Avrupa vadelileri ile Asya borsaları genel olarak alıcılı. Petrol fiyatlarındaki gerileme ve aktif Brent tipi ham petrol fiyatlarının 110 doların altına gevşemesi etkili oluyor. Ek olarak yarın Amerika'da gerçekleşmesi beklenen ara seçimlerin de piyasaların radarında olduğunu belirtelim. Borsa İstanbul'da ise cuma günü sert satışlar gördük. BIST 100 Endeksi, Cuma günü %3,6 azalışla 10.759 puana gerileyerek bir süredir teknik hedef bölge olarak paylaştığımız 10.500 / 11.000 bandının orta noktasını ikinci kez test etti. Küresel piyasalarda tepki arayışı içeride sınırlı bir destek yaratabilir, ancak kısa vadeli bir rahatlama için 11.000 / 11.250 bölgesi aşılmalı. Destekler ise 10.700 ve 10.500. Cuma günü endekse katkı sağlayan şirketler DOAS, TURSG, AGHOL, ANSGR, ENERY; endekse negatif etki edenler ise BIMAS, ASELS, TUPRS, ASTOR, THYAO oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise DOAS, TSKB, ENTRA, AKBNK, TCELL, ENJSA, ENKAI, TAVHL, TKFEN ve TRMET. Borsadaki sert satışlar sebebiyle bu hisselerin fiyatlarında geri çekilme olabilir, ancak alıcı - satıcı dengesi üzerinden baktığımızda para girişleri görüyoruz. Bu da, mevcut dönemde biriktirme amaçlı işlemlerin devam ettiğini gösteriyor. Günün ajandasında içeride ve dışarıda PMI verileri ile büyüme odaklı göstergeler takip edilecek. Yarın Türkiye'de enflasyon verisi öne çıkıyor, haftanın devamında ABD seçimleri ve yine ABD istihdam verileri takip edilecek. Türkiye 5 yıl vadeli CDS primleri güne 260 baz puandan başlıyor.
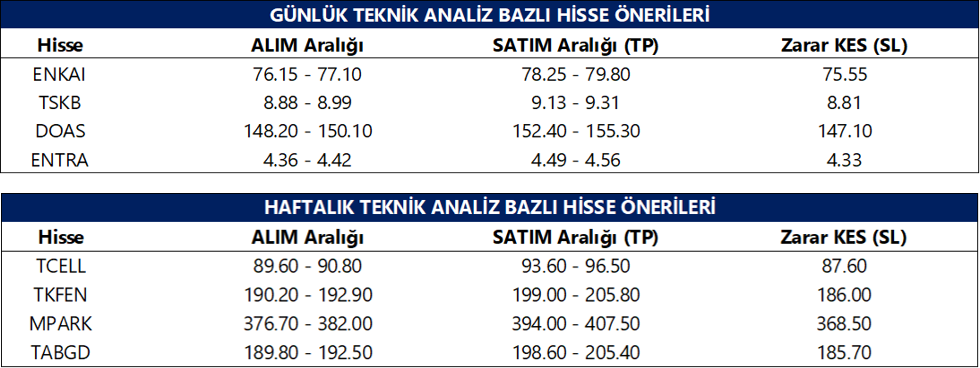
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
AVPGY: Avrupakent GYO, 3Ç26’da 574 milyon TL net kâr açıkladı. Şirket, geçen yılın aynı döneminde 756 milyon TL ertelenmiş vergi gelirinin katkısıyla 1,1 milyar TL net kâr kaydetmişti.
CGCAM: Çağdaş Cam, 3Ç26’da 100 milyon TL net zarar açıkladı. Şirket üst üste ikinci çeyrekte zarar kaydederken artan operasyonel maliyetlerin etkisiyle FAVÖK negatife döndü.
KBORU: Kuzey Boru, 3Ç26’da geçen yılın aynı dönemindeki 19 milyon TL’ye karşılık 229 milyon TL net kâr açıkladı. Şirketin FAVÖK marjı yıllık bazda %18’den %41’e yükseldi.
KOPOL: Koza Polyester, 3Ç26’da 179 milyon TL net kâr açıkladı. Şirket, geçen yılın aynı döneminde 57 milyon TL net zarar, bir önceki çeyrekte ise 444 milyon TL net kâr kaydetmişti.
LIDER: Lider Turizm, 3Ç26’da geçen yılın aynı dönemindeki 272 milyon TL net kâra karşılık yaklaşık 9 milyar TL net zarar açıkladı. Şirketin finansal yatırımlarından kaynaklanan yatırım faaliyetleri giderleri yaklaşık 8,9 milyar TL olarak gerçekleşti.
LMKDC: Limak Doğu Anadolu Çimento, 3Ç26’da 537 milyon TL net kâr açıkladı. Şirket, geçen yılın aynı döneminde 843 milyon TL, bir önceki çeyrekte ise 569 milyon TL net kâr kaydetmişti. Operasyonel marjlar yıllık bazda daralırken çeyreklik bazda iyileşme gösterdi.
TURSG: Türkiye Sigorta, SEDDK denetimi kapsamında borçlanma araçları ve ödünç menkul kıymet işlemlerinden kaynaklanan riskler için 15,6 milyar TL ilave karşılık ayırdığını açıkladı. Şirket, tasfiyeye konu 131 fonda herhangi bir bakiyesi bulunmadığını ve devam eden denetim süreci nedeniyle 3Ç26 finansallarının açıklanması için SPK’dan 16 Kasım 2026’ya kadar ek süre aldığını duyurdu.
TABGD: TAB Gıda, pay geri alım programı kapsamında 191,20 TL ortalama fiyattan 20 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %0,1707'ye ulaştı.
BANVT: Banvit, 3Ç26’da geçen yılın aynı dönemindeki 867 milyon TL’ye karşılık 491 milyon TL net zarar açıkladı. Şirketin FAVÖK’ü 202 milyon TL negatiften 236 milyon TL pozitife dönerken, FAVÖK marjı -%1,9’dan %2,4’e yükseldi.
KIMMR: KİM Market, 3Ç26’da net kârını yıllık %66 artışla 214 milyon TL’ye yükseltti. Net satışlar %1 gerilerken, FAVÖK %41 arttı ve FAVÖK marjı %7,5’ten %10,6’ya yükseldi.
Ekonomi ve Politika Haberleri
Saat 10:00’da İSO Türkiye Ekim imalat PMI endeksi açıklanacak
İstanbul Sanayi Odası (İSO) Türkiye İmalat PMI eylül ayında 48,1’den 47,9’a geriledi. Endeksin 50 eşik değerinin altında kalmasıyla birlikte imalat sektöründe faaliyet koşullarındaki kesintisiz yavaşlama eğilimi 30. aya ulaştı. Böylelikle yılın ikinci çeyreğinde ortalama 47,5 seviyesinde oluşan endeks, üçüncü çeyrekte ortalama 47,9 oldu. Eylülde yeni siparişlerdeki düşüş ağustos ayına kıyasla bir miktar belirginleşirken, uluslararası talepteki zayıflığa bağlı olarak yeni ihracat siparişleri de gerilemeye devam etti. İSO tarafından yayımlanan notta, Orta Doğu’daki savaşın yarattığı belirsizliklerin ve zayıf talep koşullarının imalat sektörü üzerindeki baskısının eylül ayında da sürdüğü belirtildi. Yeni siparişlerdeki zayıflığa bağlı olarak üretim üst üste dördüncü ay azalırken, düşüş ağustos ayına göre hızlandı. İstanbul Sanayi Odası eylül Türkiye Sektörel PMI anketinde, takip edilen on sektörden dokuzunda üretim daralırken, büyüme kaydeden tek sektör gıda ürünleri oldu. Ayrıntılı rapor için tıklayınız.
Saat 14:30’da 16 – 23 Ekim haftası menkul kıymet ve para & banka istatistikleri açıklanacak
29 Ekim Cumhuriyet Bayramı tatili nedeniyle, 16 – 23 Ekim haftasına ilişkin menkul kıymet ve para & banka istatistikleri bu hafta pazartesi günü açıklanacak. Bir önceki haftaya ilişkin verileri hatırlayacak olursak: Yabancı yatırımcılar 9 – 16 Ekim haftasında hisse senedi piyasasında 88,8 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 44,4 milyon dolarlık net satış gerçekleştirdi. Hisse senedi piyasasındaki yabancı satışı üçüncü haftaya taşınırken, bu periyottaki toplam yabancı çıkışı 527 milyon dolara ulaştı. Tahvil piyasasında ise yabancıların geçtiğimiz haftaki 451,1 milyon dolarlık alımın ardından yeniden satışa geçtiği görülürken, 9 – 16 Ekim haftası itibarıyla yabancı yatırımcının tahvil stoku içerisindeki payının ise %6,6’dan %6,5’e gerilediği takip edildi. Aynı hafta içerisinde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları 89 milyon dolarlık sınırlı bir artış kaydederken, altın dahil toplam DTH hesapları ise fiyat etkisinden arındırılmış olarak 848 milyon dolar azaldı.
Ekonomik güven endeksi mayıs ayından bu yana en düşük seviyeye indi
Ekonomik güven endeksi ekim ayında 101,3’ten 97,3’e inerek mayıs ayından bu yana en düşük seviyeye gerilerken, iki ay aradan sonra yeniden 100 eşik değerinin altına düştü. Alt endeksler incelendiğinde, tüketici güven endeksi %7,7 düşüşle 84,8’e gerileyerek en belirgin bozulmayı kaydederken, reel kesim güven endeksi %1,4 azalışla 101,1’e, hizmet sektörü güven endeksi ise %2,4 düşüşle 109,2’ye indi. Buna karşılık, perakende ticaret sektörü güven endeksi %1,1 artışla 112,5’e, inşaat sektörü güven endeksi ise %0,4 yükselişle 83,3’e çıktı. Ekim verileri, eylül ayında 2023’ten bu yana en yüksek seviyesine ulaşan ekonomik güvende belirgin bir yön değişimine işaret ediyor. Özellikle tüketici güvenindeki sert gerileme, hanehalkının ekonomik görünüme ilişkin değerlendirmelerinde bozulmaya işaret ederken, reel kesim ve hizmet sektörlerinde güven kaybının eş zamanlı gerçekleşmesi ekonomik aktivitedeki toparlanmanın kırılganlığını ortaya koyuyor. Perakende ticaret güvenindeki artış ise tüketici güvenindeki sert düşüşle tezat oluşturarak iç talep görünümüne ilişkin farklı sinyaller veriyor. Ekonomik güven endeksinin yeniden kötümserlik bölgesine geçmesi, yılın son çeyreğinde büyüme ivmesinin zayıflayabileceğine ilişkin riskleri güçlendiriyor. Bu çerçevede, 2026 yılı için %3,2 büyüme tahminimizi korumakla birlikte, özellikle iç talepteki soğuma ve güven göstergelerindeki bozulma nedeniyle büyüme görünümüne ilişkin risklerin aşağı yönlü belirginleştiğini değerlendiriyoruz.
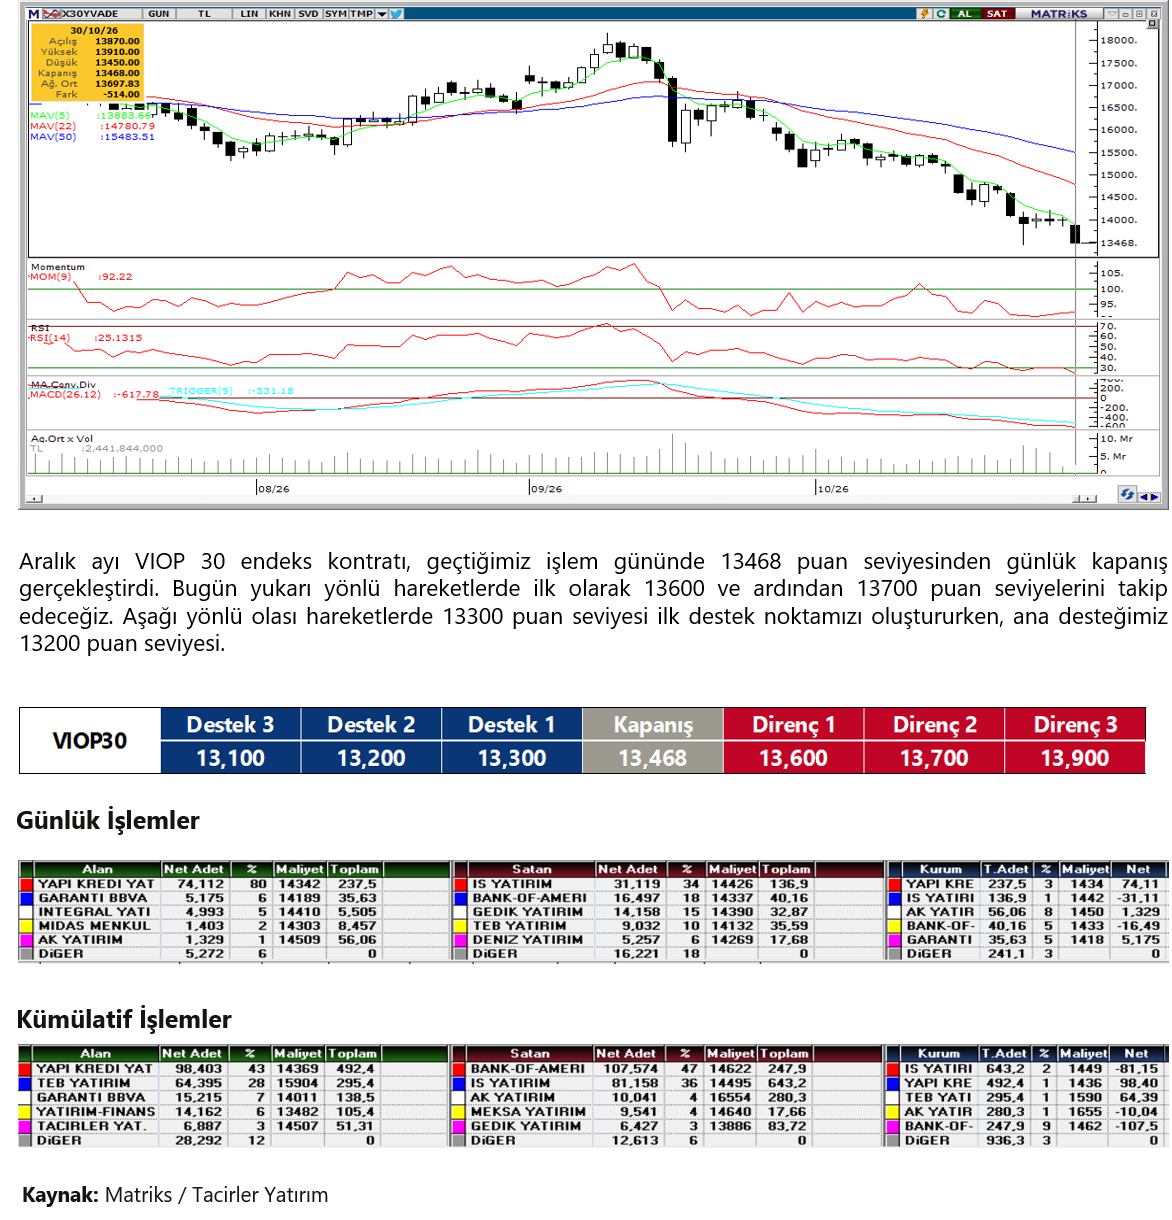
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
USD/TRY
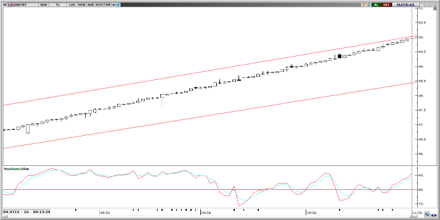
Yeni haftaya 50,00 eşiğinin hemen altında başlayan USDTRY, bu sabah 49,97 seviyesinde işlem görüyor. Kur, 48,93'ten geçen 50 günlük ve 48,03'ten geçen 100 günlük hareketli ortalamaların belirgin şekilde üzerinde seyrediyor. Kademeli yükseliş eğiliminin korunmasını beklediğimiz USDTRY’de, yukarıda 50 seviyesini önemli direnç olarak takip ediyoruz. Geri çekilmelerde ise 49,95, 49,90 ve 49,85 destekleri izlenecek.
EUR/TRY
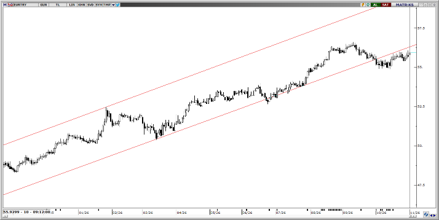
Euronun dolar karşısındaki sınırlı toparlanmasına paralel yükselen EURTRY, bu sabah 55,86 civarında işlem görüyor. Ana yükseliş kanalının aşağı yönlü kırılmasının ardından 55,87–56,07 direnç bölgesinin yukarı yönlü hareketleri sınırlamaya devam edebileceğini değerlendiriyoruz. Kur, 55,70'ten geçen 50 günlük ve 54,89'dan geçen 100 günlük hareketli ortalamaların üzerinde bulunuyor. Aşağıda 55,75, 55,61 ve 55,45 destekleri, yukarıda ise 55,87, 56,07 ve 56,26 dirençleri izlenecek.
XAU/USD
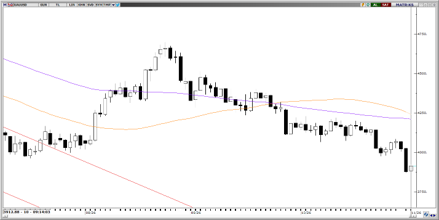
Cuma günü %3'ü aşan kayıpla 3.900$ seviyesinin altına gerileyen ons altın, bu sabah %0,6 yükselişle 3.900$ civarında işlem görüyor. Küresel hisse piyasalarındaki satışların tetiklediği likidite ihtiyacı ve Fed'in aralıkta faiz artırabileceği beklentisi değerli metaller üzerindeki baskıyı artırıyor. Teknik göstergelerin ürettiği sinyaller doğrultusunda 3.900$ seviyesini kısa vadeli kritik direnç olarak takip ediyoruz. Bu seviyenin altında kalındığı sürece düşüş eğiliminin 3.870$ ve 3.830$ desteklerine doğru devam edebileceğini değerlendiriyoruz. Daha aşağıda 3.790$ desteği bulunurken, 3.900$ üzerindeki toparlanmalarda 3.960$, 3.995$ ve 4.020$ dirençleri izlenecek.
XAG/USD
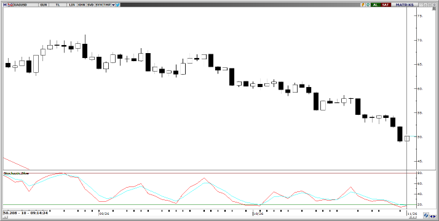
Cuma günü %4 değer kaybederek 50$ seviyesinin altına gerileyen gümüş, bu sabah %1,8 yükselişle 49,99$ civarında işlem görüyor. Altına kıyasla daha sert kayıplar yaşayan gümüşte, 61,73$'dan geçen 50 günlük hareketli ortalamanın belirgin şekilde altında seyredilmesi zayıf teknik görünümün sürdüğüne işaret ediyor. Tepki alımlarının 50,23$ direncini aşamaması halinde satış baskısının devam edebileceğini değerlendiriyoruz. Aşağıda 49,50$, 48,75$ ve 47,80$ destekleri, yukarıda ise 50,23$, 51$ ve 51,60$ dirençleri takip edilecek.