


19.10.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.47 MBGüne Başlarken
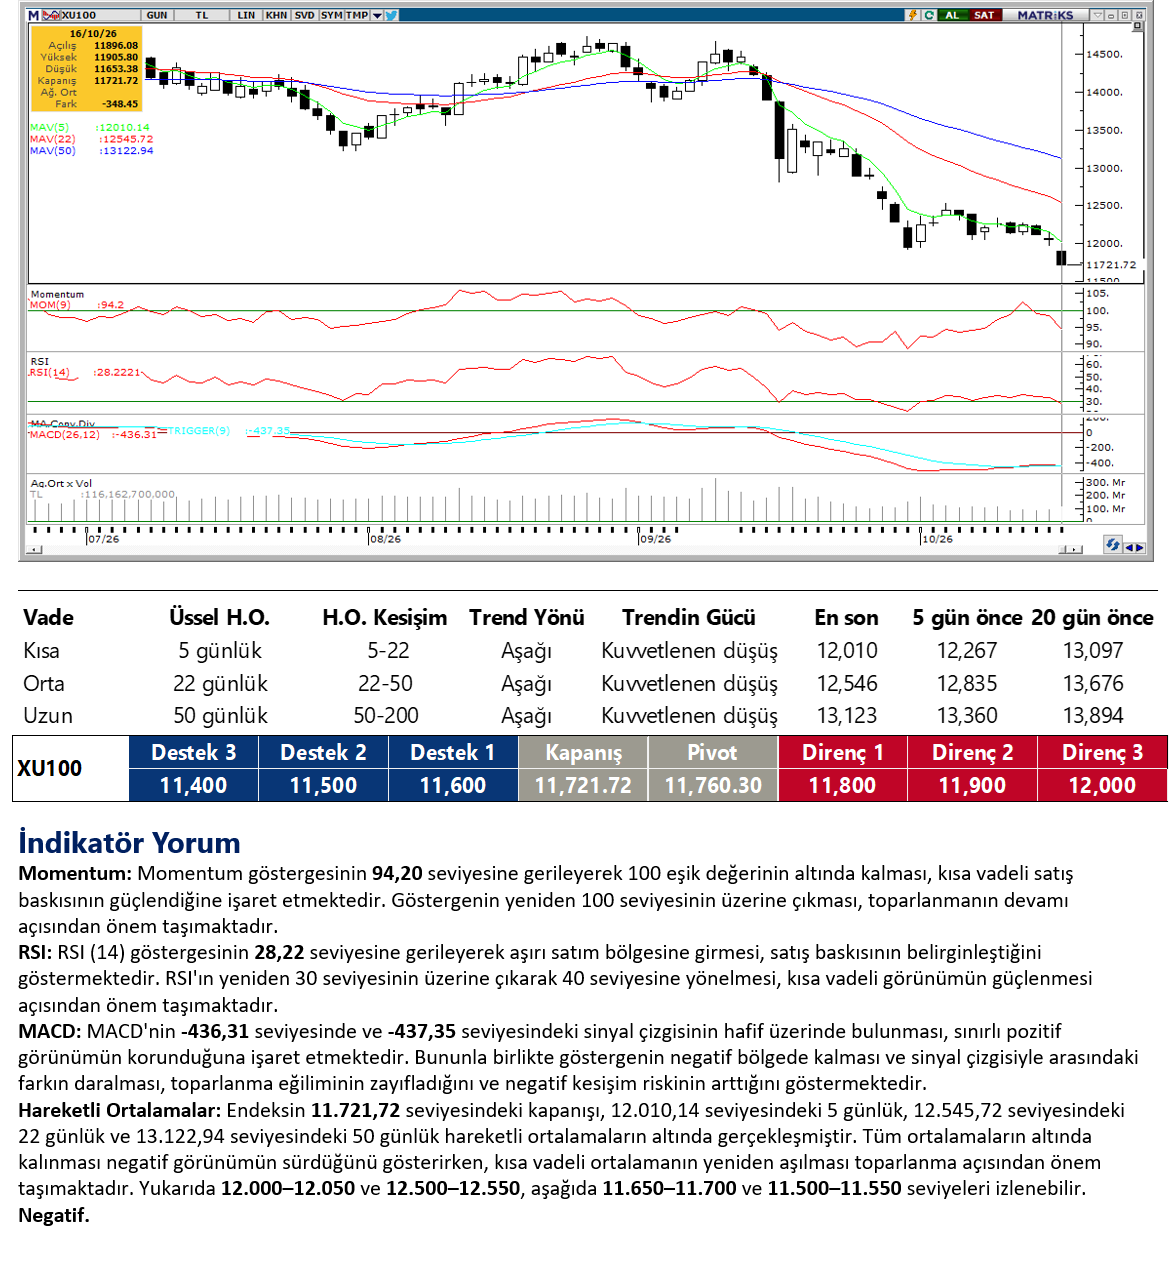
Günaydın. ABD’de Cuma günü teknoloji şirketlerine gelen sert satışların ardından yeni haftaya tepki arayışında iyimser bir başlangıç yapılıyor. Hürmüz Boğazı’nın durumu halen netlik kazanamazken Ukrayna – Rusya arasında sürekli tırmanan gerilim de piyasaların takibinde. Brent tipi ham petrol fiyatları, geçtiğimiz hafta aktif kontratlarda 108 $/varil seviyesine kadar tırmandıktan sonra bu sabah 106 $/varil bölgesinde. ABD vadelileri ve Asya borsaları genel olarak alıcılı; bütçe problemleri ve sokak eylemleri ile boğuşan Avrupa vadelileri ise haftaya satıcılı bir başlangıç yapıyor. Borsa İstanbul’da ise satıcılı süreç devam ediyor. MSCI’ın daha önce Kasım’a kadar tanımlanan süreyi Haziran 2027’ye ötelemesi, ancak bu süreçte endeks değişikliklerini askıya alması özellikle kurumsal yatırımcıların Türkiye hisse senedi piyasası konusundaki çekimserliğinin devam etmesine neden oluyor. Şirketler ise faaliyetlerini sürdürmekte ve finansal performans açısından borsada işlem gören şirketlerin geneline dair negatif bir beklentimiz yok. 12 aylık değerlemeler BIST 100 endeksi için 17.500 civarına ve endeks bazında %50’ye yaklaşan getiri potansiyeline işaret ediyor. Mevcut stresli dönem dengelendiğinde, bu potansiyelin bir katalist sunacağını düşünüyoruz. Cuma gününe dönersek, BIST 100 Endeksi %2,9 azalışla 11.721 puana gerilerken, endekse katkı sağlayan şirketler GLYHO, BRSAN, AKFYE, ENTRA, TCKRC; endekse negatif etki edenler ise BIMAS, ASELS, TUPRS, ASTOR, KCHOL oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise (fiyat performanslarında bağımsız olarak) GARAN, PGSUS, AKFYE, TURSG, RYSAS, ENTRA, LIDFA, ULUFA, MPARK ve INDES. Teknik açıdan 11.900 altında kalındığı sürece 10.500 / 11.000 bandına kadar bir geri çekilme alanı görüyoruz. Günün ajandası sakin. Türkiye 5 yıl vadeli CDS primleri ise güne 249 baz puandan başlıyor.
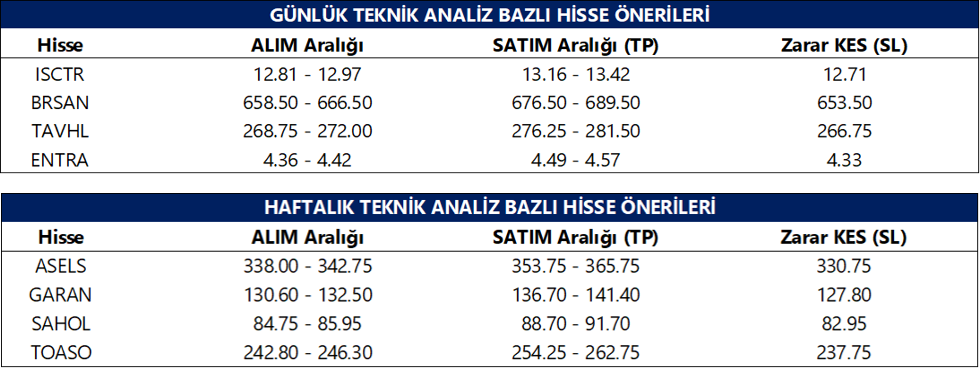
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
AHGAZ: Ahlatçı Doğal Gaz, pay geri alım programı kapsamında 46,49 TL ortalama fiyattan 479 bin adet pay geri aldı. Şirketin toplam geri alınan pay sayısı 87 milyon adede ulaşarak sermayeye oranı %3,35'e yükseldi.
AYGAZ: Aygaz, 2026 3. çeyrek finansal sonuçlarını 6 Kasım'da açıklayacağını duyurdu.
KCHOL: Koç Holding'in %77 pay sahibi olduğu Enerji Yatırımları (EYAŞ), 2026 yılı ilk 9 aylık kârından 5,1 milyar TL nakit kâr payı avansı dağıtma kararı aldı ve ödemeyi gerçekleştirdi. Ek olarak şirket, 2026 3. çeyrek finansal sonuçlarını 9 Kasım 2026'da açıklayacağını duyurdu.
MAVI: Mavi Giyim, pay geri alım programı kapsamında 35,93 TL fiyattan 350 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %2,30'a ulaştı.
SAHOL: Sabancı Holding, pay geri alım programı kapsamında 85,82 TL fiyattan 290 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %0,01'e ulaştı. Ek olarak şirket, 2026 3. çeyrek finansal sonuçlarını 4 Kasım 2026'da açıklayacağını duyurdu.
THYAO: Şirket, CFM International ile 295 adede kadar B737 MAX uçağı için motor ve yedek motor temini, bakım hizmetleri ve THY Teknik bünyesinde motor bakım merkezi kurulmasına yönelik mutabakat zaptı imzaladı.
AKBNK: Akbank ve EBRD, Sanmar Denizcilik'in faaliyet ve yatırımlarını desteklemek amacıyla toplam 45 milyon EUR finansman sağlarken, tutarın 22,5 milyon EUR'luk kısmı Akbank tarafından karşılanacak.
EKGYO: Şirket, 9A26 döneminde 3.269 bağımsız bölüm satışından 56,8 milyar TL, arsa satışlarından 5,5 milyar TL olmak üzere toplam 62,3 milyar TL ön satış geliri elde etti.
TRALT: Şirket, Çanakkale Karapınar Altın-Gümüş Madeni Projesi'ne ilişkin iptal kararlarına karşı Danıştay'a temyiz başvurusunda bulunurken, hukuki süreç devam ediyor.
TMSN: Şirket, İstanbul Ağaç ve Peyzaj'ın araç ve iş makinesi alım ihalesinde toplam 881,6 milyon TL bedelli 7 kısmı kazandığını açıkladı.
AKFIS: Şirket, toplam 340 milyon TL tutarında iki sözleşme imzaladı.
CGCAM: Şirket, 63,6 milyon TL tutarında yeni cam siparişi aldı
GOZDE: Şirket, İmaj Ambalaj'ın %67 hissesini 4 milyon EUR bedelle satın alarak pay devrini tamamladı.
PASEU: Şirket, raylı sistemlerde sinyalizasyon ve mühendislik alanında faaliyet gösteren Metrosis İnşaat'ın %25 hissesini 2,5 milyon EUR bedelle satın almak üzere sözleşme imzaladı.
KGYO: Şirket, ihraç ettiği 104,5 milyon TL nominal değerli finansman bonosunu 120,1 milyon TL bedelle geri aldı.
VSNMD: Şirket, Adana Gündoğan Şubesi'ndeki kırma-eleme tesisi için hava emisyonu uygunluk yazısı başvurusunda bulundu.
GEREL: Şirket, Çaycuma Fabrikası'ndaki 2,4 MW kapasiteli çatı GES yatırımını tamamlayarak devreye aldı.
VANGD: Şirket, sermayesini %270 bedelsiz artırarak 25 milyon TL'den 92,5 milyon TL'ye yükseltmek için SPK'ya başvurdu.
RUZYE: Şirket, 325 milyon TL tutarındaki tahsisli sermaye artırımı kararını iptal ederek SPK başvurusunu geri çekme kararı aldı.
LILAK: Şirket, sermayesini %200 bedelsiz artırarak 590 milyon TL'den 1,77 milyar TL'ye yükseltmek için SPK'ya başvurdu.
ARCLK: Arçelik, 2026 3. Çeyrek finansal sonuçlarını 26 Ekim tarihinde açıklayacağını duyurdu.
CVKMD: CVK Madencilik pay geri alım programı kapsamında 12,36 TL ortalama fiyatla 8,63 milyon adet pay geri aldı. İşlem sonrasında geri alınan payların sermayeye oranı %0,334’e ulaştı.
Ekonomi ve Politika Haberleri
12 ay sonrası TÜFE beklentisi %23,9’a yükseldi
TCMB’nin Ekim 2026 dönemine ilişkin Piyasa Katılımcıları Anketi yayımlandı. Katılımcıların 2026 yıl sonu TÜFE beklentisi %29,6’da sabit kalırken, 2027 yıl sonu beklentisi ise %22,7’den %23,3’e çıktı. 12 ay sonrasına ilişkin TÜFE beklentisi %23,7’den %23,9’a yükselirken, 24 ay sonrasına ilişkin beklenti %18,3’ten %17,9’a geriledi. 5 yıl sonrasına ilişkin beklenti ise %12,1’den %12,2’ye çıktı. Katılımcıların aylık TÜFE artışı beklentileri ekim için %2,1, kasım ve aralık ayları için ise sırasıyla %1,2 ve %1 seviyelerinde oluştu. Kurum olarak ekim ayında aylık TÜFE artışının piyasa katılımcıları tahmininin daha üzerinde, %2,4 seviyesinde gerçekleşmesini ve yıllık TÜFE’nin %29,7’den %29,5’e gerilemesini bekliyoruz. Piyasa katılımcıları, 22 Ekim tarihli Para Politikası Kurulu (PPK) toplantısında politika faizinin 100 baz puan indirimle %36’ya gerilemesini bekliyor. 10 Aralık’taki PPK toplantısında ise politika faizinin 100 baz puan daha indirimle %35’e gerileyeceği tahmin ediliyor. Kurum beklentimiz de piyasa katılımcıları tahminleriyle paralel. Anket katılımcılarının 2026 yıl sonu USD/TRY beklentisi 51,6’dan 51,5’e geriledi. Kurum olarak yıl sonu USD/TRY tahminimiz 51,5 ile piyasa beklentisiyle aynı seviyede bulunuyor. Ayrıntılı rapor için tıklayınız.
Konut satışları eylülde yıllık %9,3 azaldı
Eylül ayında toplam konut satışları yıllık %9,3 gerileyerek 142.390 adet oldu. İlk el konut satışları yıllık %3,9 artışla 51.519’a yükselirken, ikinci el konut satışları %15,3 düşüşle 90.871 adede geriledi. İpotekli konut satışları yıllık bazda %5,1 artışla 23.397 adede yükselirken, ipotekli satışların toplam satışlar içerisindeki payı ağustos ayındaki %17,4 seviyesinden %16,4’e geriledi. Konut piyasasındaki finansal koşullara baktığımızda, konut kredi faizinin eylül ayında ağustos ayındaki ortalama %41,99 seviyesinden %41,91’e sınırlı gerilediği görülüyor. Konut kredi faizi Eylül 2025’te ise ortalama %38,80 seviyesinde oluşmuştu. İpotekli konut satışlarındaki yıllık artışın eylülde de yavaşladığı görülürken, yüksek finansman maliyetlerinin krediye dayalı konut talebini sınırlamaya devam ettiği görüşündeyiz.
Konut fiyatları reel bazda gerilemeye devam etti
Konut Fiyat Endeksi (KFE) eylül ayında aylık %1,2 ve yıllık %22,3 artışla 239,4 seviyesine yükselirken, reel bazda yıllık %5,7 düşüş kaydetti. Yeni Kiracı Kira Endeksi (YKKE) ise eylül ayında aylık %2,1 ve yıllık %26,6 artış gösterirken, yıllık reel değişim %2,4 daralmaya işaret etti. Eylül verileri, konut fiyatları ile yeni kiracı kira artışlarının enflasyonun gerisinde kalmaya devam ettiğini, ancak her iki kalemde de yıllık reel kaybın ağustos ayına göre bir miktar azaldığını gösteriyor.
S&P, Türkiye’nin kredi notuna ilişkin yeni bir değerlendirme yayımlamadı
Uluslararası Kredi Derecelendirme Kuruluşu Standard & Poor’s (S&P), Cuma akşamı Türkiye’nin kredi notuna ilişkin yeni bir değerlendirme paylaşmadı. S&P, daha önce Türkiye için 16 Ekim 2026 olarak bildirdiği gözden geçirme tarihinde bir paylaşım yapmadı. Türkiye'nin uzun vadeli yabancı para cinsi borçlanma notu BB- ile “yatırım yapılabilir ülke” statüsünün üç kademe altında kalmaya devam ediyor. Kredi notunun görünümü ise “durağan”. Not ve görünümün korunmasını bekliyorduk, bu açıdan bir değişiklik olmaması beklentimizle uyumlu. Ancak, S&P’nin kısa bir değerlendirme notu olabilirdi. Kredi derecelendirme kuruluşlarının önceden paylaştıkları tarihlerde bir bildirim yapma zorunluluğu bulunmuyor. S&P, Türkiye ile ilgili son değerlendirmesini 17 Nisan 2026’da paylaşmıştı. Şu anda, üç önde gelen kredi derecelendirme kuruluşu da (Moody’s, S&P ve Fitch) Türkiye’yi yatırım yapılabilir seviyenin üç kademe altında ve "durağan" not görünümü ile değerlendiriyor.
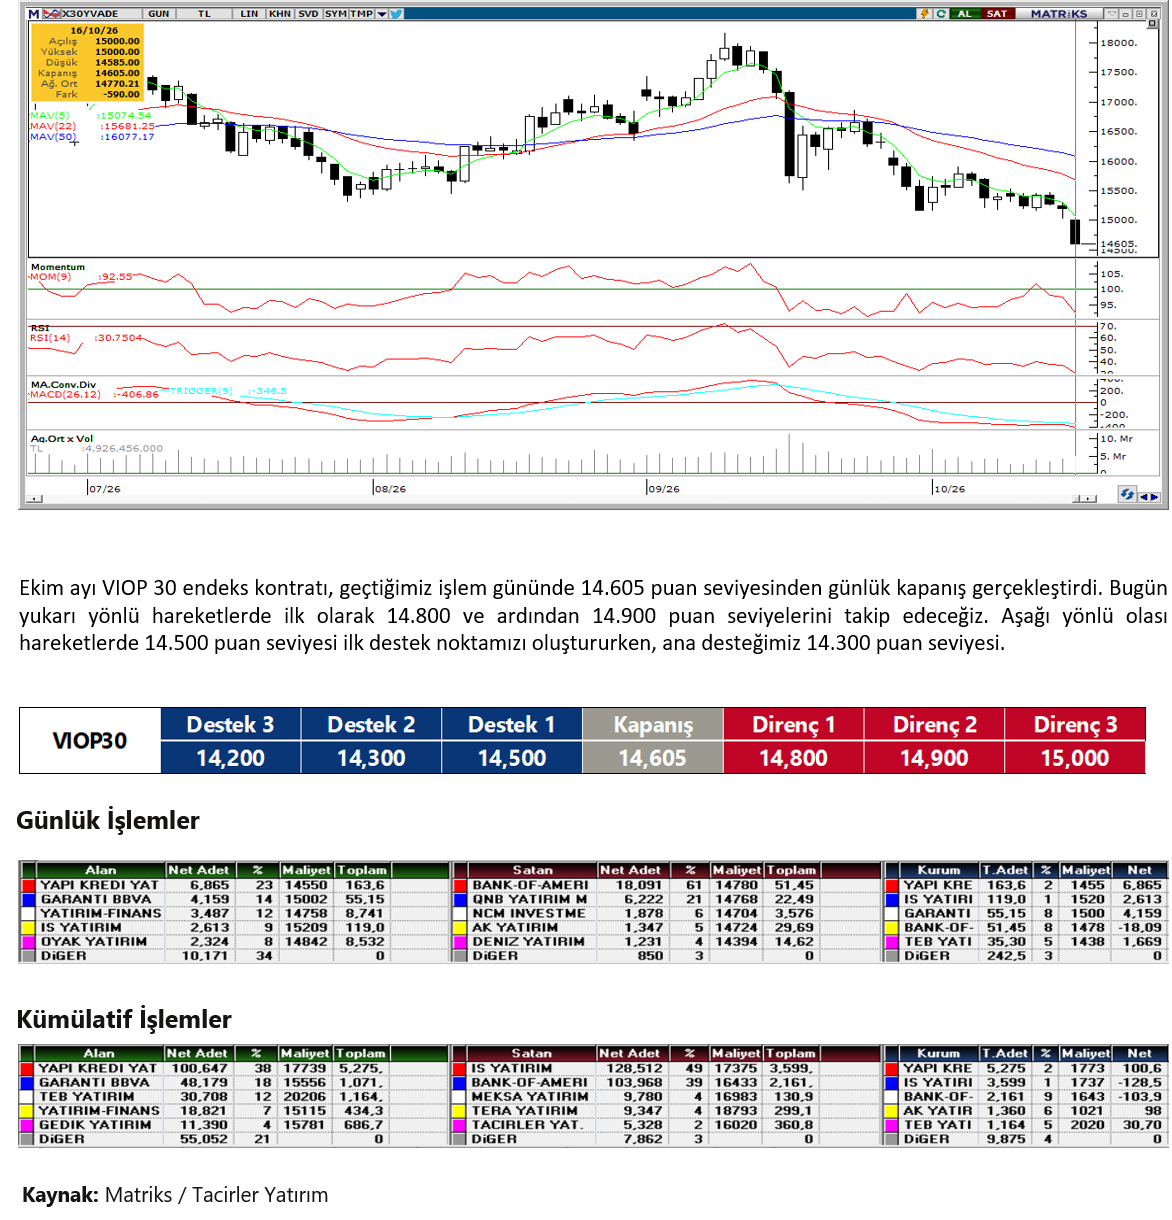
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
USD/TRY
Yeni haftaya 49,55 seviyesinden başlayan USDTRY, 48,55'ten geçen 50 günlük ile 47,67'den geçen 100 günlük ortalamaların belirgin şekilde üzerinde seyrediyor. 49,10 seviyesini kritik destek olarak takip ediyoruz. Bu seviyenin altında kalıcılık halinde 49,06 ve 48,97 destekleri gündeme gelebilir. Yukarıda ise 49,75 direnci izlenecek. Perşembe günkü TCMB kararı öncesinde kurdaki kontrollü yükselişin sürmesini bekliyoruz.
EUR/TRY
Euronun dolar karşısındaki zayıf seyrine rağmen yükselişini koruyan EURTRY, bu sabah 55,69 civarında işlem görüyor. Parite cuma gününü %0,3 artışla 55,64’ten tamamlamıştı. Düşen kanal içinde seyreden parite, 55,67’den geçen 50 günlük ortalamanın hemen üzerinde, 54,67’den geçen 100 günlük ortalamanın üzerinde bulunuyor. Ancak euro üzerindeki baskının sürmesi, mevcut yükselişin kalıcılığını sınırlayabilir. Yukarıda 55,75, 55,87 ve 56,07 dirençleri, geri çekilmelerde ise 55,61, 55,45 ve 55,41 destekleri izlenecek.
XAU/USD
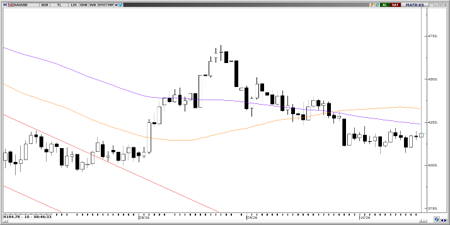
Cuma gününü yatay kapatan ons altın, haftaya alımlarla başlayarak bu sabah %0,3 artışla 4.178$ civarında işlem görüyor. 100 doların üzerinde seyreden petrol fiyatlarının canlı tuttuğu enflasyon endişeleri yükselişi sınırlayabilir. Petrol fiyatlarındaki gerileme ve ABD tahvil faizlerindeki düşüş altını sınırlı desteklerken, Fed’in ilave faiz artırımı ihtimali nedeniyle yükselişlere temkinli yaklaşıyoruz. Altın, 4.248$'dan geçen 100 günlük ve 4.338$'dan geçen 50 günlük ortalamaların altında seyrediyor. 4.150$ seviyesini kritik destek olarak takip ediyoruz. Bu seviye altında kalıcılık halinde 4.110$ ve 4.060$ destekleri gündeme gelebilir. Yükselişin sürmesi halinde 4.251$, 4.305$ ve 4.350$ dirençleri izlenecek.
XAG/USD
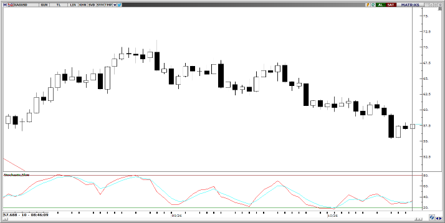
Haftanın ilk işlem gününde altından daha güçlü bir tepki veren gümüş, cuma günkü %0,8'lik kaybın ardından bu sabah %1,2 artışla 57,70$ civarında işlem görüyor. 64,20$'dan geçen 50 günlük ortalamanın belirgin şekilde altında satış eğilimi korunuyor. 58,70$ seviyesini kritik eşik olarak takip ediyoruz. Bu seviyenin altında kalınması halinde 57,30$, 56,40$ ve 55,80$ desteklerini takip edeceğiz. 58,70$'ın aşılması halinde 59,50$ ve 60,40$ dirençleri gündeme gelebilir.