


16.10.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.43 MBGüne Başlarken
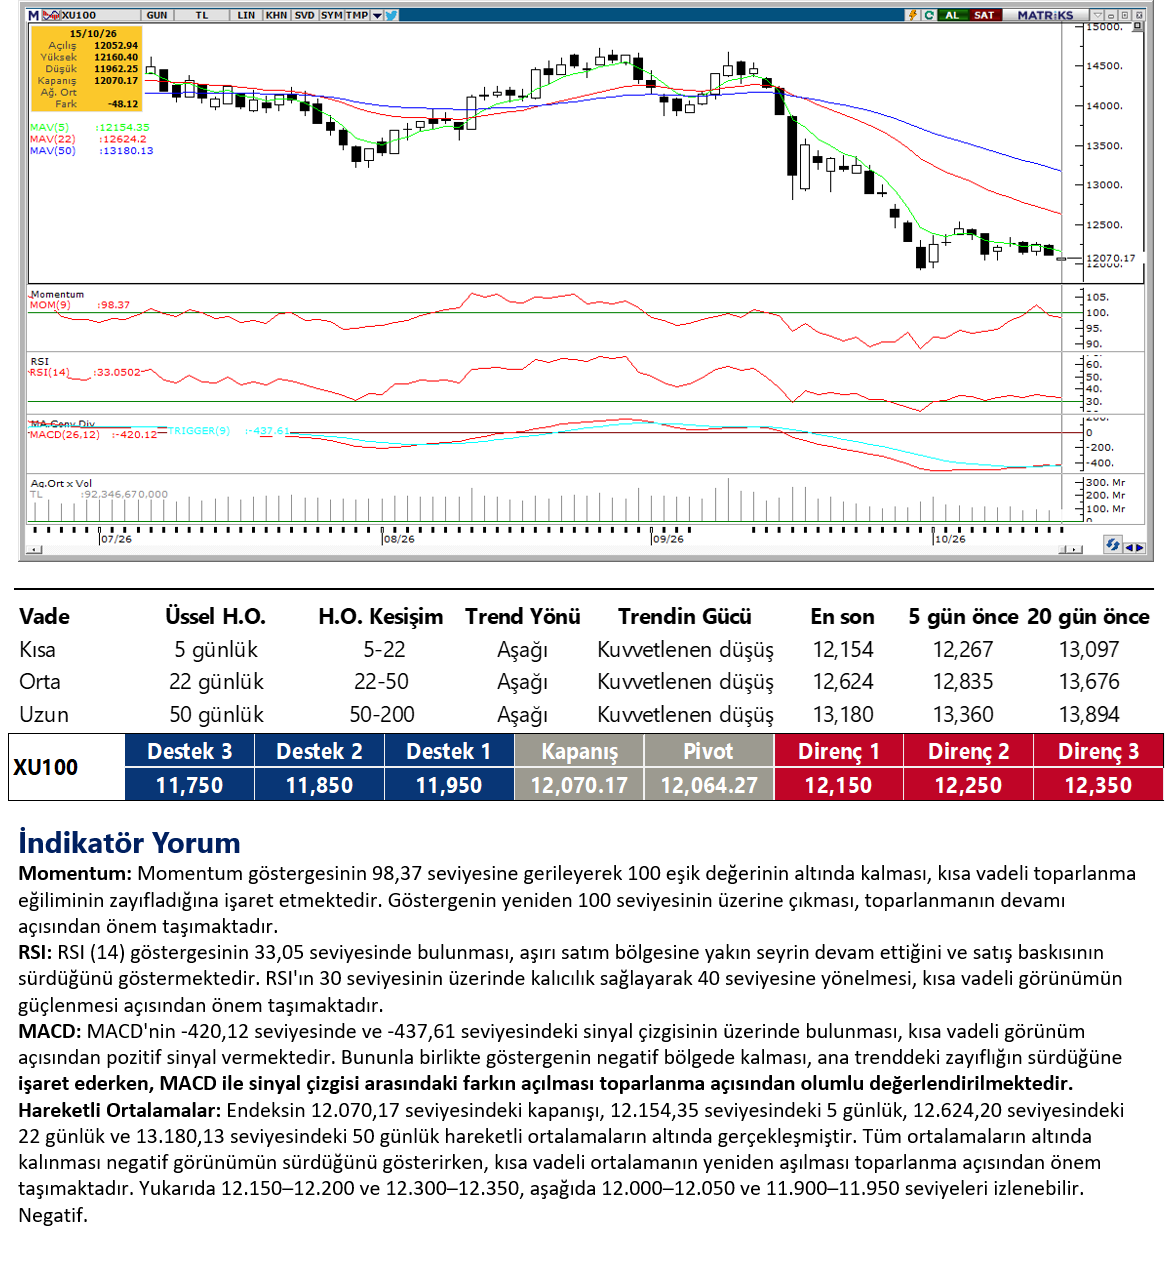
Günaydın. Küresel risk iştahı kısmi bir toparlanma sergiliyor, ancak henüz riskli bölgelerden anlamlı bir uzaklaşma söz konusu değil. ABD ve Avrupa vadelileri bu sabah pozitif bölgede, Asya ise karışık bir görünüm sergiliyor. İçeride, MSCI’ın Türk şirketleri ile ilgili endeks güncellemelerini askıya alması ve Haziran 2027’ye kadar bir izleme sürecinde olacağını bildirmesi dikkat çekiyor. Önceki açıklamalarda, Türkiye için Kasım ayında “gelişmekte olan ülke” statüsünü kaybetme ihtimali ile bir inceleme başlatılacağı söylendiğinden burada bir zaman uzatımı söz konusu. Ayrıca, ilk MSCI güncellemelerinde bazı Türk şirketlerinin endekslerden çıkartılabileceği beklentileri vardı, şimdi bu beklenti de ortadan kalkmış oldu. Bu nedenle MSCI’ın son kararını nötr bir gelişme olarak değerlendiriyoruz. BIST 100 Endeksi, dün %0,4 azalışla 12.070 puana gerilerken, endekse katkı sağlayan şirketler ASELS, AKBNK, GARAN, YKBNK, EREGL; endekse negatif etki edenler ise TUPRS, BIMAS, ASTOR, THYAO, ENKAI oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise ASELS, GARAN, SAHOL, EREGL, AKFYE, MIATK, RGYAS, ENTRA, GRSEL, MPARK, INDES, ULUFA. Ayrıca, bankaların pozitif ayrışması sürüyor. XBANK Bankacılık endeksi dün %1,12 yükselerek XU100 endeksini %1,52 aştı. Teknik açıdan, BIST 100 endeksinde 11.900 / 12.000 bölgesi ana destek alanı olarak izlenebilir, dirençler ise 12.150 ve 12.300 / 12.330 bölgesi. Günün ajandasında içeride TCMB Piyasa Katılımcıları Anketi, konut satış ve fiyat verileri izlenecek. Akşam saatlerinde ise S&P’nin Türkiye değerlendirmesi bekleniyor. Yatırım yapılabilir seviyenin üç kademe altında ve "durağan" olan not ve görünümde bir değişiklik beklemiyoruz. Avrupa’da TÜFE; ABD’de sanayi üretimi, kapasite kullanımı takip edilecek. Türkiye 5 yıl vadeli CDS primleri güne 249 baz puandan başlıyor.
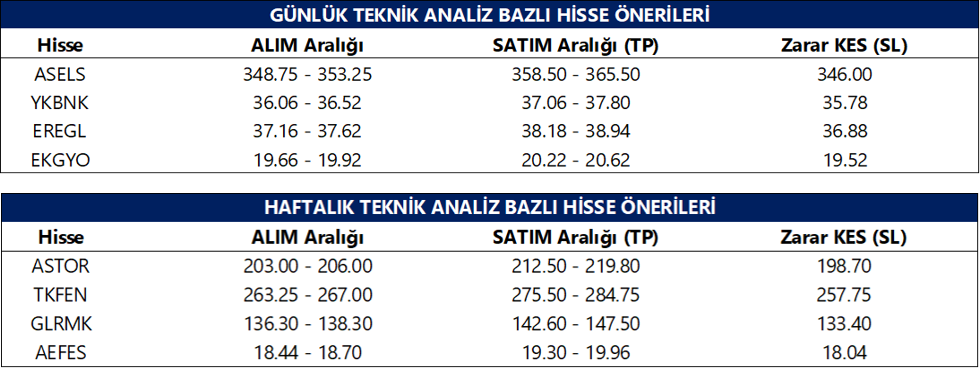
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
MAVI: Mavi Giyim, pay geri alım programı kapsamında ortalama 36,67 TL fiyattan 300 bin adet pay geri aldı. Bugüne kadar geri alınan toplam payların sermayeye oranı %2,26'ya ulaştı.
TUPRS: Tüpraş, 2026 yılı 3. çeyrek finansal sonuçlarını 6 Kasım'da açıklayacağını duyurdu.
MSCI, Türk hisselerinin endekslere yeni dahil edilmesini, üst segmentlere geçişini ve yabancı yatırımcı oranı artışlarını ikinci duyuruya kadar dondurdu.
YKBNK: Yapı Kredi Portföy'ün Azimut'a devri sonrasında yatırım ürünlerinin 15 yıl boyunca Yapı Kredi tarafından dağıtılmasını öngören sözleşmeye Rekabet Kurulu muafiyet tanıdı. SPK onayı bekleniyor.
ZOREN: Şirketin Tekkehamam II Jeotermal Enerji Santrali projesine ilişkin mahkeme kararına yaptığı itiraz reddedilirken, esas dava süreci devam ediyor.
GESAN: Şirket, TEİAŞ'ın trafo merkezi yapım ihalesinde 390,9 milyon TL ile en avantajlı teklifi verdi.
ETILR: Şirket, Polonya merkezli Sweet Nuts ile çeşitli gıda ürünlerinin satışına yönelik 1 yıllık, yaklaşık 10,1 milyon EUR referans bedelli sözleşme imzaladı.
TATEN: Şirket, TEİAŞ'a karşı açtığı RES katkı payı davasını ilk derece mahkemesinde kazanırken, 466,2 milyon TL'nin faiziyle iadesine karar verildi. Karar henüz kesinleşmedi.
CELHA: Şirket, 2026 yılında 39 yeni müşteriden aldığı siparişler ve gerçekleştirdiği sevkiyatların toplam tutarının 2025 yılı cirosunun %10'unu aştığını açıkladı.
UCAYM: Şirket, SPK tarafından tasfiye sürecine alınan fonlarda yatırımı bulunmadığını ve soruşturmayla bağlantılı kişi veya kurumlarla herhangi bir ilişkisi olmadığını açıkladı.
EDATA: Şirket, bazı yöneticileri ve ana ortakları hakkında adli tedbir kararları bulunduğunu, şirket tüzel kişiliğine yönelik herhangi bir tedbir olmadığını ve faaliyetlerin kesintisiz sürdüğünü açıkladı.
BIGTK: Re-Pie Yatırım Holding, 205.233 adet pay satışı gerçekleştirirken, şirketteki ortaklık payı %12,47'den %11,86'ya geriledi.
HEKTS: Tahsisli sermaye artırımı sonrası OYAK'ın şirketteki payı %46,87'den %50,95'e yükselirken, OYAK pay alım teklifi yükümlülüğü doğmadığını değerlendirdi.
Ekonomi ve Politika Haberleri
Saat 10:00’da TCMB ekim ayı Piyasa Katılımcıları Anketi açıklanacak
TCMB’nin Eylül 2026 dönemine ilişkin Piyasa Katılımcıları Anketi sonuçlarında katılımcıların 2026 yıl sonu TÜFE beklentisi %29,4 seviyesinden %29,6’ya, 2027 yıl sonu beklentisi ise %21,9’dan %22,7’ye yükseldi. 12 ay sonrasına ilişkin TÜFE beklentisi %23,7 ile değişim göstermezken, 24 ay sonrasına ilişkin beklenti ise %18’den %18,3’e çıktı. 5 yıl sonrasına ilişkin beklenti ise %11,1’den %12,1’e tırmandı. Beklentilerin altında gelen eylül ayı TÜFE verilerinin ardından, katılımcıların 12 ay sonrasında ilişkin TÜFE beklentilerinde ılımlı bir düşüş izlenebileceğini değerlendiriyoruz.
Saat 10:00’da eylül konut satış istatistikleri açıklanacak
Ağustos ayında toplam konut satışları yıllık %14,7 gerileyerek 127.410 adet oldu. İlk el konut satışları yıllık %4,5 düşüşle 44.378, ikinci el konut satışları ise %19,4 gerileyerek 83.032 adede indi. İpotekli konut satışları yıllık bazda %7,2 artışla 22.131 adede yükselirken, ipotekli satışların toplam satışlar içerisindeki payı temmuz ayındaki %19,3 seviyesinden %17,4’e geriledi. Konut piyasasındaki finansal koşullara baktığımızda, konut kredi faizinin ağustos ayında temmuz ayındaki ortalama %41,46 seviyesinden %41,99’a yükseldiği görülüyor. Konut kredi faizi Ağustos 2025’te ise ortalama %40,36 seviyesinde oluşmuştu. İpotekli konut satışlarındaki yıllık artışın ağustosta da yavaşladığı görülürken, yüksek finansman maliyetlerinin krediye dayalı konut talebini sınırlamaya devam ettiği görüşündeyiz.
Saat 10:00’da eylül Konut Fiyat Endeksi açıklanacak
Konut Fiyat Endeksi (KFE) ağustos ayında aylık %0,9 ve yıllık %23 artışla 236,8 seviyesine yükselirken, reel bazda yıllık %6,5 düşüş kaydetti. Yeni Kiracı Kira Endeksi (YKKE) ise ağustos ayında aylık %2,3 ve yıllık %26,4 artışla 336,2 seviyesine yükselirken, yıllık reel değişim %3,9 daralmaya işaret etti. Ağustos verileri, konut fiyatları ile kira artışlarının enflasyonun gerisinde kalmaya devam ettiğini ve her iki kalemde de reel kaybın belirginleştiğini gösteriyor.
S&P Türkiye kredi notu değerlendirmesi bekleniyor
Uluslararası kredi derecelendirme kuruluşu S&P’nin 2026 takviminde, 16 Ekim Cuma günü Türkiye’ye ilişkin kredi notu değerlendirmesi bulunuyor. Kredi derecelendirme kuruluşları, takvimde yer alan tarihlerde her zaman değerlendirme raporu yayımlamayabiliyor. Rapor yayımlanması halinde açıklamanın piyasa kapanışının ardından gelmesi bekleniyor. S&P, 17 Nisan 2026 tarihli son değerlendirmesinde Türkiye’nin yabancı ve yerel para cinsinden uzun ve kısa vadeli kredi notlarını BB-/B seviyesinde teyit ederken, not görünümünü “durağan” olarak korumuştu. S&P’nin 16 Ekim’de gerçekleştirmesi beklenen değerlendirmesinde "durağan" olan not görünümünde ve kredi notunda bir değişiklik beklemiyoruz. Kredi derecelendirme kuruluşları Moody’s, S&P ve Fitch, Türkiye’yi yatırım yapılabilir seviyenin 3 kademe altında ve "durağan" not görünümü ile değerlendiriyor.
Bütçe eylülde 532,2 milyar TL açık verdi
Merkezi yönetim bütçesi eylülde 532,2 milyar TL, faiz dışı denge ise 269,2 milyar TL açık verdi. Böylelikle merkezi yönetim bütçesi Ocak – Eylül döneminde kümülatif olarak 1,8 trilyon TL açık verirken, 2026 için öngörülen 2,7 trilyon TL’lik bütçe açığı hedefinin %67,8’i gerçekleşmiş oldu. 12 aylık kümülatif bütçe açığı ise 2,2 trilyon TL’den 2,4 trilyon TL’ye yükseldi. Ayrıntılı rapor için tıklayınız.
Rezervlerde altı haftalık düşüş sona erdi
Yabancı yatırımcılar 2 – 9 Ekim haftasında hisse senedi piyasasında 248,2 milyon dolarlık net satış gerçekleştirirken, tahvil piyasasında repo işlemleri hariç 451,1 milyon dolar tutarında alım yaptı. Yabancı yatırımcının tahvil stoku içerisindeki payı ise %6,6 seviyesinde sabit kalarak son üç ayın en düşük seviyesinde seyretti. Aynı hafta içerisinde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları 294 milyon dolar, altın dahil toplam DTH hesapları ise fiyat etkisinden arındırılmış olarak 324 milyon dolar yükseldi. TCMB brüt rezervi 4,2 milyar dolar artışla 171,6 milyar dolara, net rezerv 4 milyar dolar artarak 57,7 milyar dolara ve swap hariç net rezerv 6,4 milyar dolar yükselişle 44,1 milyar dolara ulaştı. Ayrıntılı rapor için tıklayınız.
VIOP 30 Teknik Analiz
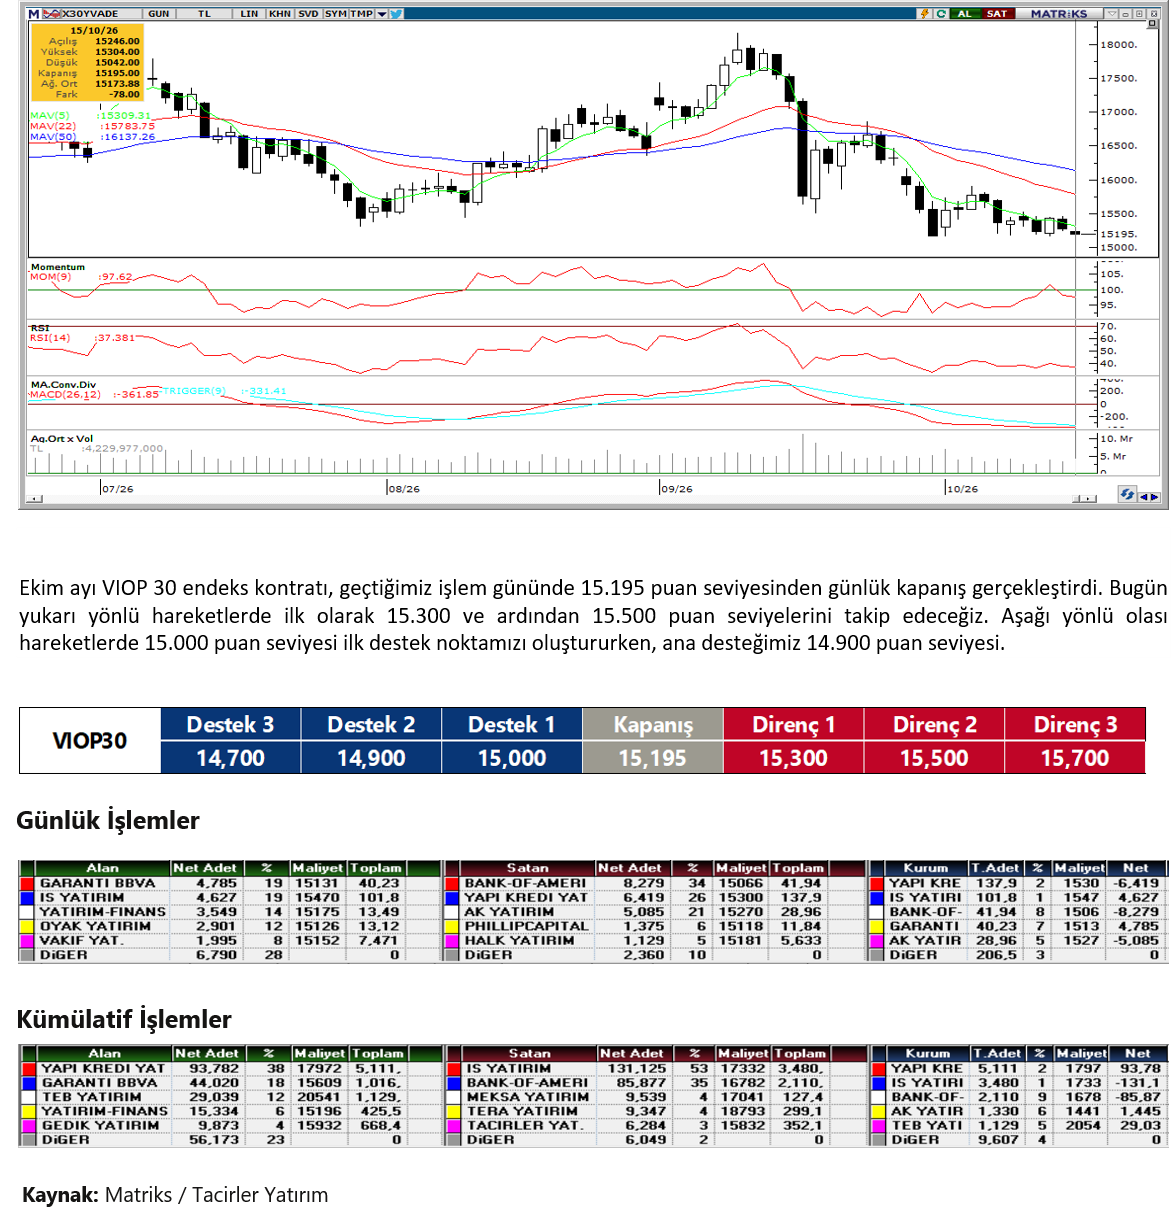
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
USD/TRY
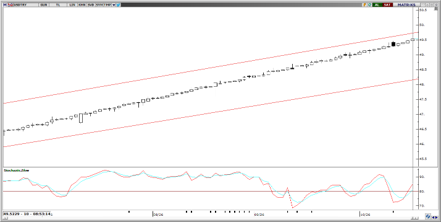
Haftanın son işlem gününde 49,50 eşiğini aşan USDTRY, bu sabah 49,51 seviyesinde işlem görüyor ve 48,51'den geçen 50 günlük ile 47,63'ten geçen 100 günlük ortalamaların belirgin şekilde üzerinde seyrediyor. 49,10 seviyesini kritik destek olarak takip ediyoruz. Bu seviye altında kalıcılık halinde 49,06 ve 48,97 destekleri gündeme gelebilir. Yukarıda ise 49,75 direnci izlenecek. Kurdaki kontrollü yükselişin sürmesini bekliyoruz.
EUR/TRY
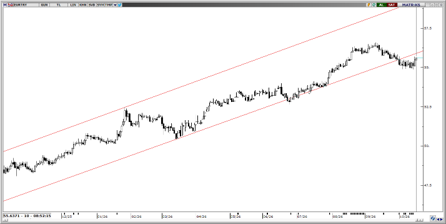
EURTRY, son dönemdeki gerilemenin ardından EURUSD'deki toparlanmanın desteğiyle dünü %0,7 artışla 55,49'dan tamamladı ve bu sabah 55,60 civarında işlem görüyor. Ancak euro üzerindeki baskının sürmesi, mevcut tepki yükselişinin kalıcılığını sınırlayabilir. Düşen kanal içinde seyreden parite, 55,66'dan geçen 50 günlük ortalamanın altında, 54,64'ten geçen 100 günlük ortalamanın üzerinde bulunuyor. Yukarıda 55,61, 55,75 ve 55,87 dirençleri, geri çekilmelerde ise 55,45, 55,41 ve 55,37 destekleri izlenecek.
XAU/USD
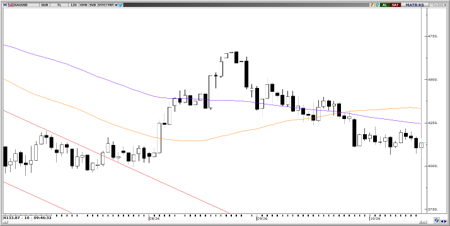
ABD tahvil faizleri ve dolar endeksindeki gerilemeden destek bulan ons altın, dünü %1,1 artışla tamamladıktan sonra bu sabah %0,3 artışla 4.172$ civarında işlem görüyor. Altın, 4.252$'dan geçen 100 günlük ve 4.340$'dan geçen 50 günlük ortalamaların altında seyrediyor. 4.150$ seviyesini kritik destek olarak takip ediyoruz. Altında kalıcılık halinde 4.110$ ve 4.060$ destekleri gündeme gelebilir. Tepki alımlarının sürmesi halinde 4.251$, 4.305$ ve 4.350$ dirençleri izlenecek. Fed'in ilave faiz artırımı ihtimali ve yüksek ABD tahvil faizleri nedeniyle yükselişlere temkinli yaklaşıyoruz.
XAG/USD
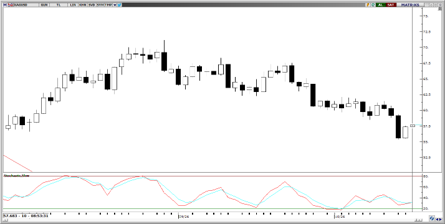
Üç ayın en düşük seviyelerinden tepki alımlarıyla yükselen gümüş, dünü yaklaşık %2 artışla kapattıktan sonra bu sabah %0,7 artışla 57,75$ civarında işlem görüyor. 64,28$'dan geçen 50 günlük ortalamanın belirgin şekilde altında satış eğilimi korunuyor. 58,70$ seviyesini kritik eşik olarak takip ediyoruz. Bu seviyenin altında 57,30$, 56,40$ ve 55,80$ desteklerini takip edeceğiz. 58,70$'ın aşılması halinde 59,50$ ve 60,40$ dirençleri gündeme gelebilir. Teknik görünüm, aşağı yönlü eğilimin devamına işaret ediyor.