

01.10.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.31 MBGüne Başlarken
Günaydın. ABD çekirdek kişisel tüketim harcamaları beklentilerin belirgin şekilde altında kalırken, Fed’den Ekim toplantısında faiz artırım beklentileri de azaldı. Petrol fiyatlarının da bir miktar gerilemesi ile ABD vadelileri ve Asya borsaları bu sabah pozitif bölgede. Avrupa’da ise bütçe endişeleri bölge borsalarına satış getiriyor. İçeride SPK’nın son açıkladığı kararlar ile tasfiye sürecindeki bazı fonların yatırımcılarına 1 milyon TL ve altındaki ödemelerin yapılmasının önü açıldı. Ayrıca, tasfiye süreci dışında kalan fonların TEFAS’ta yeniden işlem görebilmesi de mümkün olacak. Bunlar olumlu gelişmeler, ancak tasfiyeye konu hisse senedi pozisyonları üzerinde baskı devam edecektir. BIST 100 Endeksi, dün %2,8 azalışla 11.947 puana gerilerken, endekse katkı sağlayan şirketler MPARK, TRMET, GRSEL, ALTNY, BERA; endekse negatif etki edenler ise ASTOR, AKBNK, YKBNK, ISCTR, THYAO oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise BIMAS, KCHOL, HALKB, ENERY, HRKET, AHGAZ. Bugünden itibaren BIST 30, BIST 50 ve BIST 100 endeksinin güncel listeleriyle işlem göreceğini de hatırlatalım. BIST 30 endeksinde 1 şirket, BIST 50 endeksinde 6 şirket, BIST 100 endeksinde ise 27 şirket değişiyor ve endekslerin daha sağlıklı bir yapıya kavuşacaklarını düşünüyoruz. Teknik açıdan, hem TL hem USD bazlı grafiklere göre BIST 100 endeksi için 11.500 desteği kritik. İlk direnç ise 12.260. Günün ajandasında içeride ve dışarıda PMI verileri, içeride ayrıca rezervler ve yabancı işlemleri izlenecek. ABD’de haftalık işsizlik maaşı başvuruları ve 6 farklı Fed yöneticisinin açıklamaları takip edilecek. Türkiye 5 yıl vadeli CDS primleri ise güne 247 baz puandan başlıyor.
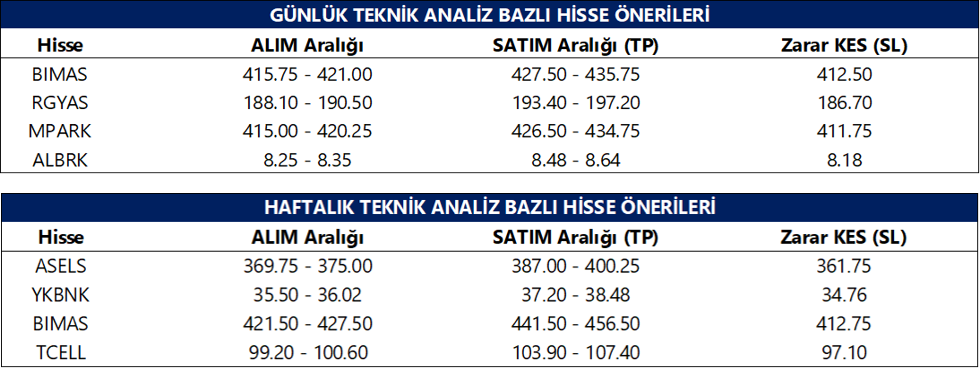
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
ARDYZ: Ard Yazılım, %51 pay sahibi olduğu Oxivo Grup Bilişim’deki paylarının tamamını 80 milyon TL bedelle Nextsoft Yazılım’a devretti.
MAVI: Mavi Giyim, pay geri alım programı kapsamında 37,36 TL fiyattan 300 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %2,02’ye ulaştı.
MIATK: Mia Teknoloji, Körfez bölgesindeki faaliyetlerini büyütmek amacıyla Suudi Arabistan’da yerel bir ortakla şirket kurulmasına karar verdi.
SISE: Şişecam, Rekabet Kurulu tarafından verilen idari para cezasına ilişkin olarak kararın yürütmesinin durdurulması ve iptali talebiyle Ankara İdare Mahkemeleri’nde dava açtı.
KLYPV: Şirket, ABD'de güneş paneli ve solar ürünler üretmek üzere tesis kurmayı ve bu amaçla yeni bir şirkete iştirak etmeyi planlıyor.
BIOEN: Şirket, Türkiye'de kurulması planlanan biyometan tesislerinde üretilecek biyometanın potansiyel satışı için Uniper ile bağlayıcı olmayan niyet mektubu imzaladı.
KORDS: Şirket, sermayesini %100 bedelli artırarak 3,7 milyar TL'den 7,4 milyar TL'ye yükseltmek için SPK'ya başvurdu.
SELEC: Şirket, 600 milyon TL fonla sermayenin azami %0,81'ine denk gelen 5 milyon adet pay için 1 yıllık geri alım programı başlattı.
KLRHO: Şirket, 600 milyon TL fonla sermayenin azami %1,71'ine denk gelen 50 milyon adet pay için 1 yıllık geri alım programı başlattı.
Ekonomi ve Politika Haberleri
Saat 10:00’da İSO Türkiye eylül imalat PMI endeksi açıklanacak
İstanbul Sanayi Odası (İSO) Türkiye İmalat PMI ağustos ayında 47,7’den 48,1’e yükselerek mayıs ayından bu yana en yüksek seviyesine çıktı. Diğer yandan, endeksin 50 eşik değerin altında kalmaya devam etmesiyle birlikte imalat sanayindeki kesintisiz yavaşlama eğilimi 29. ayına ulaştı. İSO tarafından yayımlanan notta Orta Doğu’daki savaşın zayıf talep koşulları ve piyasa belirsizlikleri üzerinden imalat sektörünü baskılamaya devam ettiği, yakıt ve petrol fiyatlarındaki yükselişin satış fiyatlarına yansırken girdi maliyetleri enflasyonunu son üç ayın en yüksek seviyesine taşıdığı belirtildi. Toplam ve ihracat siparişlerindeki düşüş temmuza göre hız keserek devam ederken, firmaların siparişleri mevcut stoklardan karşılama eğilimine bağlı olarak girdi ve nihai ürün stokları da gerilemeyi sürdürdü. Yüksek frekanslı veriler, yıllık büyümede üçüncü çeyrekte %3 üzerinde bir performansa işaret ediyor. İkinci yarıda finansal koşullardaki gevşeme ve jeopolitik belirsizliklerin sınırlanması senaryosuyla aktivitede bir miktar canlanma bekliyoruz. 2026 yılı büyüme tahminimizi %3,2 seviyesinde koruyoruz.
TCMB brüt döviz rezervinin geçtiğimiz hafta 3,4 milyar dolar gerilediğini hesaplıyoruz
Bugün saat 14:30’da 18 – 25 Eylül haftasına ilişkin menkul kıymet ve para & banka istatistikleri ile TCMB rezervleri açıklanacak. Analitik bilanço üzerinden yaptığımız hesaplamalar çerçevesinde, 18 Eylül – 25 Eylül haftasında TCMB brüt döviz rezervinin 3,4 milyar dolar düşüşle 171 milyar dolara, net döviz rezervinin ise 2,7 milyar dolar azalarak 53,1 milyar dolara indiğini tahmin ediyoruz. Bir önceki haftaya ilişkin verileri hatırlayacak olursak: Yabancı yatırımcılar, 11 – 18 Eylül haftasında hisse senedi piyasasında 109,8 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 116,9 milyon dolarlık satış gerçekleştirdi. Yabancı yatırımcının tahvil stoku içerisindeki payı ise bu dönemde %7,2’den %6,9’a geriledi. Bu dönemde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları 2,7 milyar dolar, altın dahil toplam DTH hesapları ise fiyat etkisinden arındırılmış olarak 3 milyar dolar yükseliş kaydetti. 11 – 18 Eylül haftasında TCMB brüt döviz rezervi 4,3 milyar dolar azalarak 174,4 milyar dolara, net döviz rezervi 6,4 milyar dolar düşüşle 55,7 milyar dolara ve swap hariç net rezerv ise 6,8 milyar dolar gerileyerek 43 milyar dolara indi. Ayrıntılı rapor için tıklayınız.
Atıl işgücü oranı %31 ile mart ayından bu yana en yüksek seviyesinde
Mevsim etkisinden arındırılmış işsizlik oranı ağustosta %8,1’den %7,8’e gerilerken, 15–24 yaş grubundaki genç nüfusta işsizlik oranı 1,1 puan düşüşle %13’e indi. İşgücü piyasasına ilişkin daha geniş kapsamlı bir gösterge olan atıl işgücü oranı ise %30,6’dan %31’e yükselerek manşet işsizlik oranındaki iyileşmeden ayrıştı. Alt kırılımlarda, zamana bağlı eksik istihdam ve işsizlerin bütünleşik oranı %20,8’den %20,2’ye gerilerken, işsiz ve potansiyel işgücünün bütünleşik oranı %19,5’ten %20,2’ye yükseldi. Ağustos verileri, temmuz ayında belirgin şekilde bozulan manşet işgücü göstergelerinde kısmi bir toparlanmaya işaret ederken, işgücü piyasasının geneline ilişkin daha ihtiyatlı bir görünüm ortaya koyuyor. İstihdamdaki artış ve genç işsizlik oranındaki gerileme olumlu olmakla birlikte, atıl işgücü oranının %31’e yükselmesi, manşet işsizlik oranının ima ettiğinden daha yüksek bir atıl kapasitenin devam ettiğini gösteriyor. Bu çerçevede, manşet işsizlikteki gerilemeyi işgücü piyasasında genele yayılan güçlü bir iyileşme olarak okumamakla birlikte, işgücü piyasasının manşet verilerin ima ettiğinden daha sıkı kalmaya devam ettiğini değerlendiriyoruz.
Dış ticaret açığı gerilerken, tüketim malı ithalatı iç talepteki zayıflamayı teyit etti
TÜİK tarafından açıklanan dış ticaret verilerine göre ağustosta ihracat yıllık bazda %8,1 artarak 23,5 milyar dolar, ithalat ise %10,5 yükselişle 28,7 milyar dolar oldu. Aylık bazda hem ihracat hem de ithalat gerilerken, ithalattaki düşüşün ihracattaki gerilemenin üzerinde gerçekleşmesiyle dış ticaret açığı temmuz ayındaki 7,3 milyar dolardan 5,2 milyar dolara indi. 12 aylık kümülatif dış ticaret açığı ise 96,5 milyar dolardan 97,5 milyar dolara çıktı. Çekirdek verilere baktığımızda, enerji ve altın harici ihracat ağustos ayında %2,7 artışla 20,8 milyar dolara, ithalat ise %9,6 yükselişle 21,9 milyar dolara çıktı. Bu çerçevede enerji ve altın harici (çekirdek) dış ticaret açığı ağustos ayında 1 milyar dolar seviyesinde gerçekleşti. Cari işlemler dengesinin ağustos ayında 4,4 milyar dolar fazla vermesini bekliyoruz. Ağustos ayında ödemeler dengesi tanımlı dış ticaret açığının 2 milyar dolara gerileyeceğini, seyahat kaleminden kaynaklanan net gelirin 7 milyar doların üzerine çıkacağını ve hizmetler dengesi fazlasının ise 9,5 milyar dolar civarında oluşacağını tahmin ediyoruz. Yıl sonu cari işlemler açığı tahminimizi 54 milyar dolar (GSYİH’nın %3’ü) seviyesinde koruyoruz. Ayrıntılı rapor için tıklayınız.
VIOP 30 Teknik Analiz
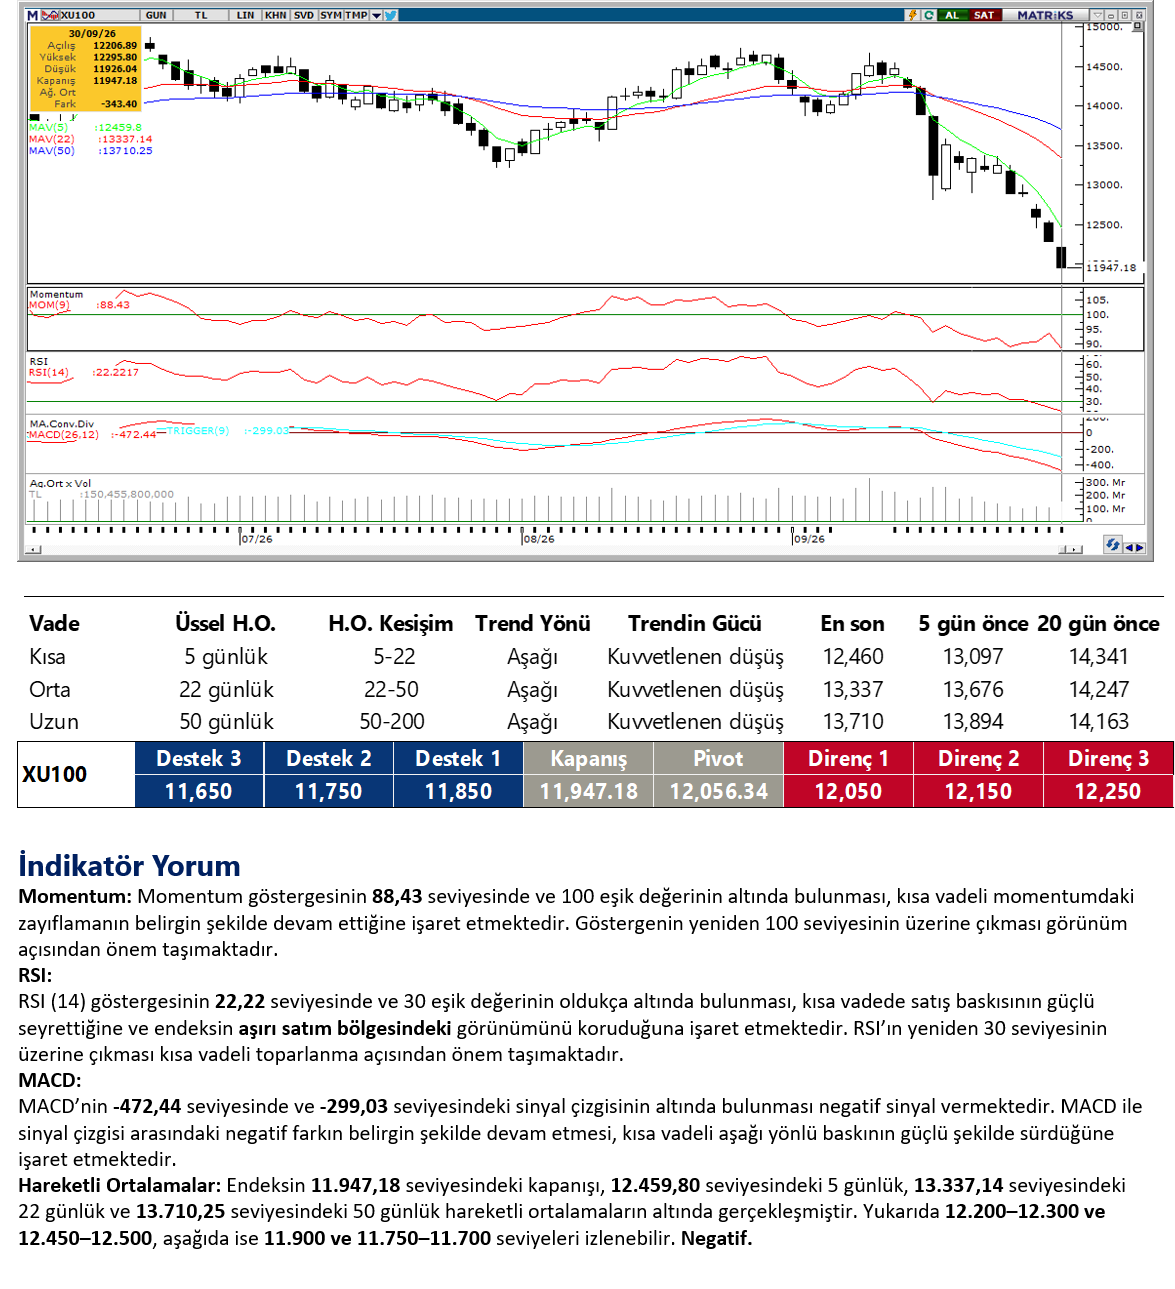
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
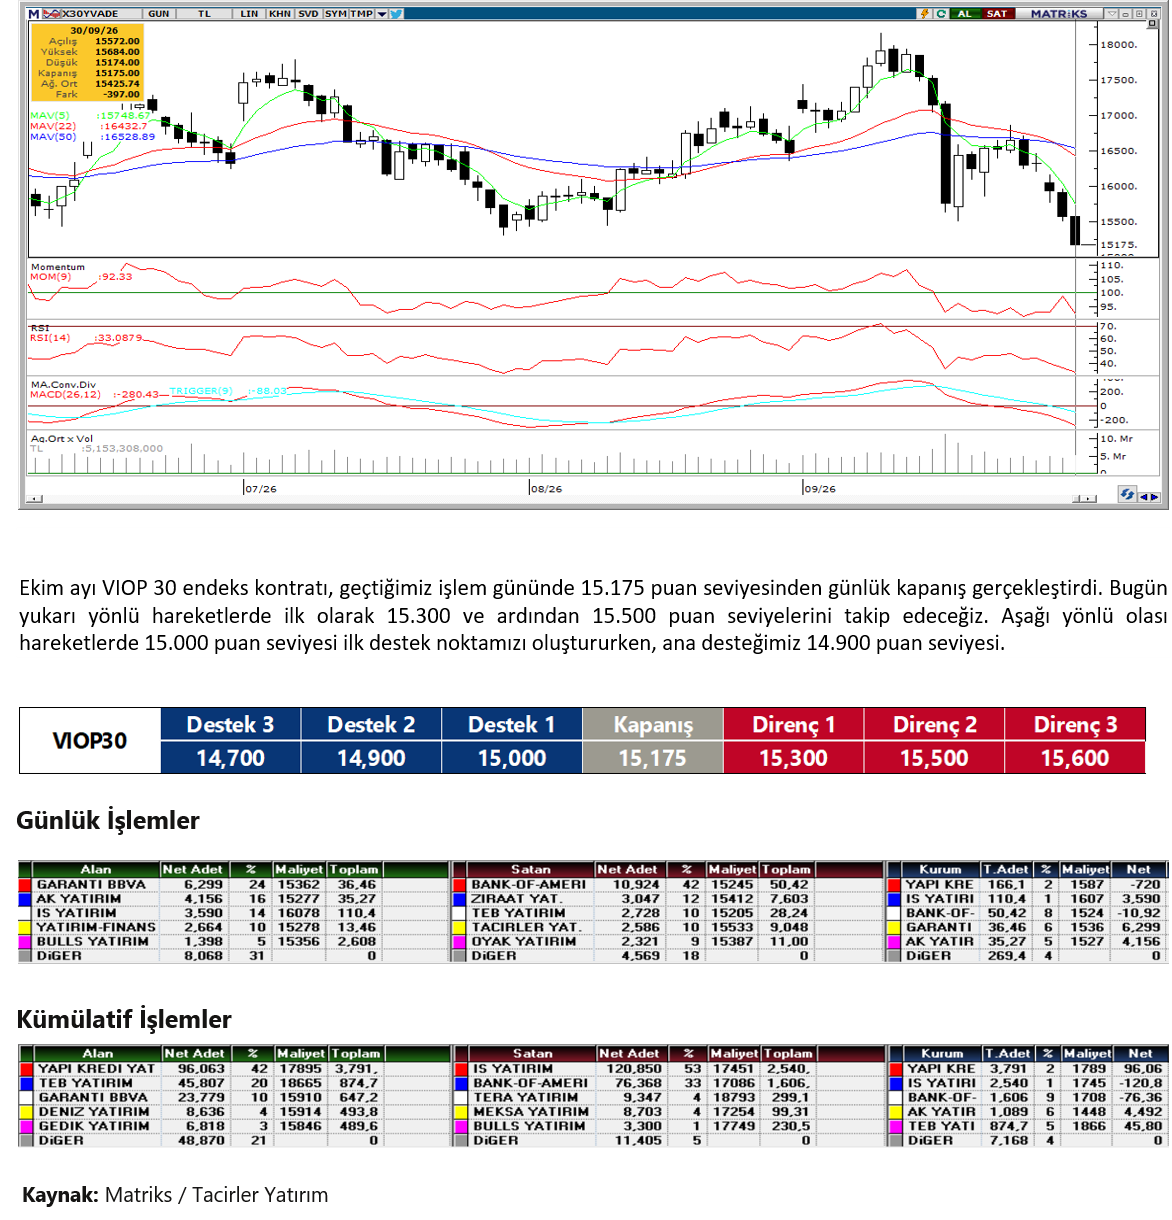
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
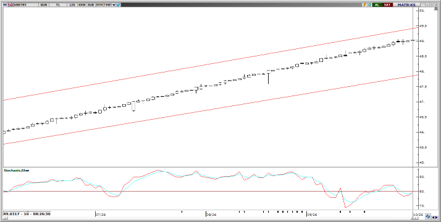
USD/TRY
USDTRY'deki kontrollü yükseliş sürüyor. Dünü 49,01 civarında tamamlayan kur, bu sabah %0,05 artışla 49,03 seviyesinde işlem görüyor ve 49 seviyesinin üzerinde tutunuyor. Kısa vadeli teknik görünümde yukarı yönlü eğilim korunuyor. 49 seviyesini kritik eşik olarak takip ediyoruz; üzerinde kalıcılık sağlanması halinde 49,08 ve 49,20 dirençleri gündeme gelebilir. Olası geri çekilmelerde 49'un altında 48,90 ilk destek olacak; devamında 48,80 desteği izlenecek.
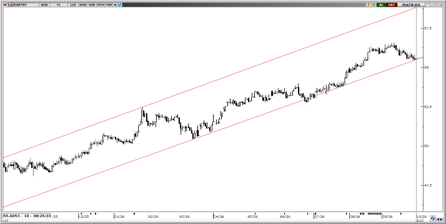
EUR/TRY
EURTRY, EURUSD'deki zayıflığın etkisiyle baskılı seyrini sürdürüyor ve bu sabah 55,51 civarında işlem görüyor. Parite, dirence dönen 55,60 seviyesinin altında kalmaya devam ediyor. Kısa vadeli teknik görünümde yatay-negatif seyir öne çıkıyor. 55,25 desteğini kritik eşik olarak takip ediyoruz; bu seviyenin altında kalıcılık sağlanması halinde 55 desteği gündeme gelebilir. Olası tepki hareketlerinde 55,60 ile 56 ve 56,15 dirençleri izlenecek.
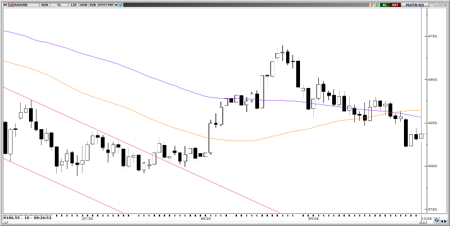
XAU/USD
Ons altın dün PCE verisinin ardından 4.215$ civarına kadar yükselse de, tahvil faizlerindeki artışla kazançlarını geri vererek %0,6 civarında kayıpla 4.158$ seviyesinden kapandı. Bu sabah %0,5 artışla 4.179$ civarında işlem gören altında, 2002'den bu yana en yüksek seviyedeki ABD 10 yıllık tahvil faizi baskı unsuru olmayı sürdürüyor. 4.140$ seviyesini kritik eşik olarak takip ediyoruz; altında 4.100$ ve 4.000$ destekleri gündeme gelebilir. Yukarıda 4.200$ ve 100 günlük ortalamanın geçtiği 4.250$ dirençleri izlenecek.
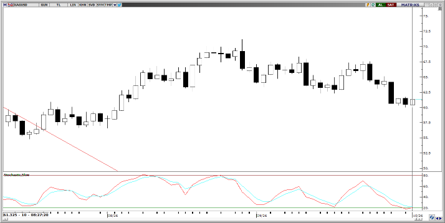
XAG/USD
Gümüş dün 60$ seviyesine kadar gerileyerek %1,8 civarında kayıpla 60,41$ seviyesinden kapandı; bu sabah ise %1,3 artışla dirence dönen 61,20$ seviyesini test ediyor. 64$ civarından geçen 50 günlük ortalamanın altında satış eğilimi korunuyor. Kısa vadede 60$ seviyesini kritik eşik olarak takip ediyoruz; kırılması halinde geri çekilme 59$ ve 58$ seviyelerine doğru sürebilir. Olası tepki hareketlerinde 61,20$ ile 100 günlük ortalamanın geçtiği 62,60$ ve 63,60$ dirençleri izlenecek.