

24.09.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.33 MBGüne Başlarken
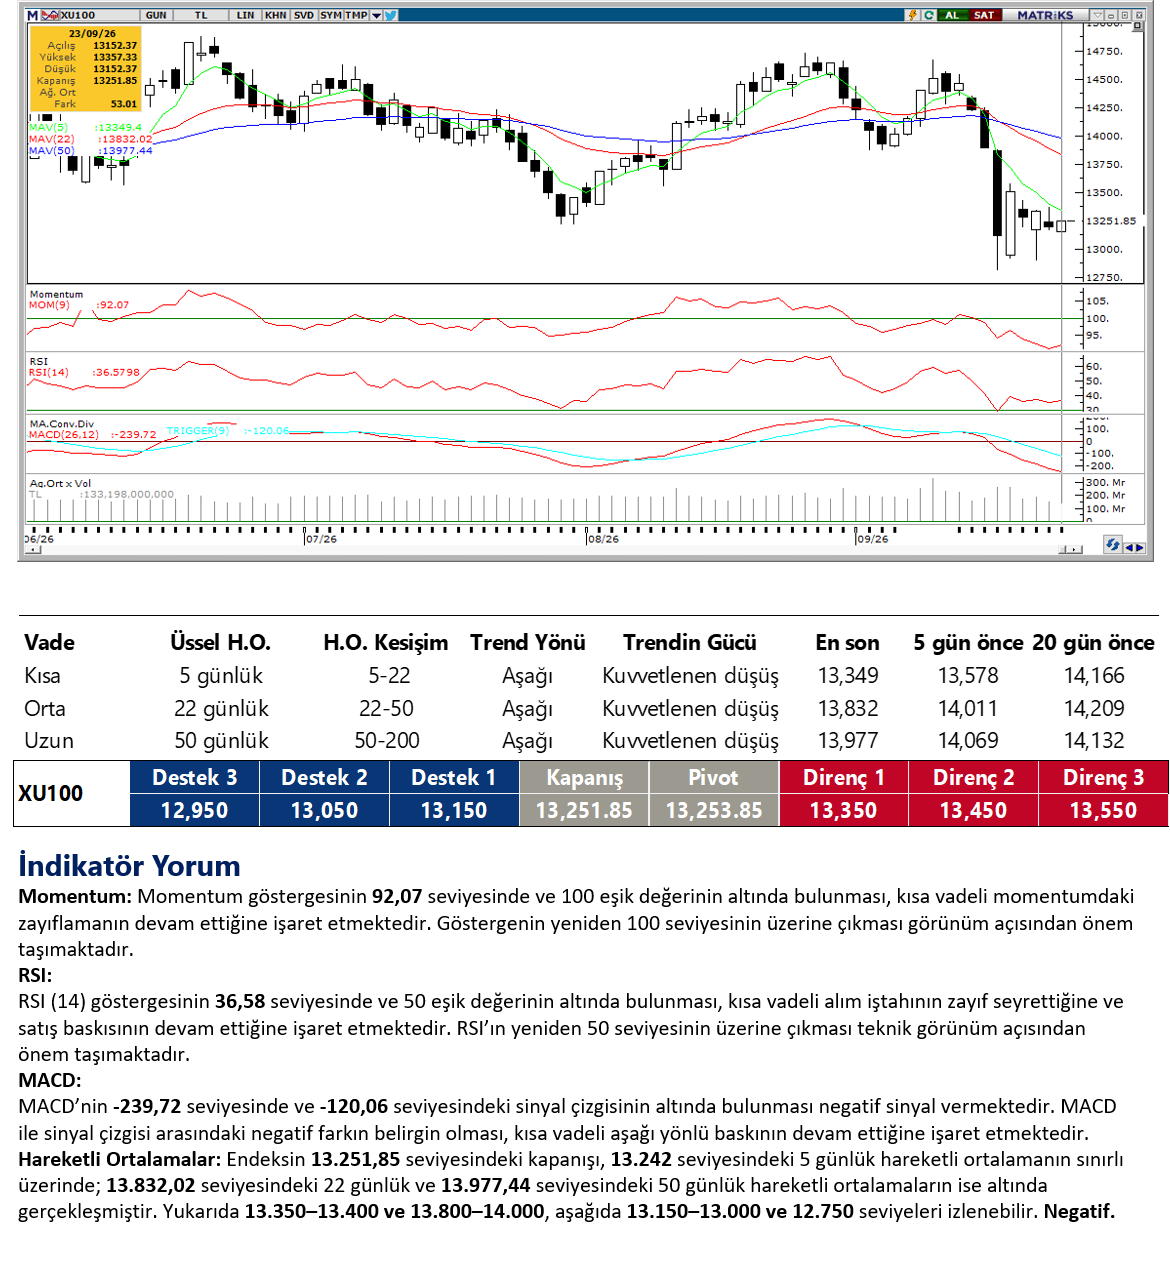
Günaydın. ABD’de beklentileri aşan PMI verileri büyüme görünümüne dair pozitif sinyaller vermesine karşın, Fed’in faizleri öngörülenden hızlı artırabileceği bir ortam sunduğundan borsaları negatif etkiledi. ABD tahvil faizleri uzun yılların rekor seviyelerine tırmanırken mortgage faizlerinde de son bir buçuk yılın zirve değerleri test ediliyor. 10 yıl vadeli ABD tahvil faizleri için bir eşik olarak görülen %5’in üzerine çıkılması ise dün akşam ve bu sabah ABD hisse senedi göstergelerini aşağı çekiyor. Avrupa vadelileri ve Asya borsaları da genel olarak satıcılı. Borsa İstanbul’da ise, BIST 100 endeksi altıncı işlem gününde de 13.200 civarında tutunmaya devam etti, ancak BIST Tüm-100 (XTUMY) endeksi taban serisi devam eden şirketlerin de etkisiyle gevşemeyi sürdürüyor. XTUMY endeksi, Ağustos sonunda görülen zirve bölgeden %25’in üzerinde gerilerken XU100 endeksi aynı dönemde %10’a yakın geriledi. Düne dönersek, BIST 100 endeksi dün %0,4 yükseldi ve endekse katkı sağlayan ilk beş şirket TUPRS, ASELS, ASTOR, BIMAS, PETKM olurken; endekse negatif etki edenler ise DSTKF, KTLEV, IEYHO, RALYH, KUYAS oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise ASELS, TUPRS, ISCTR, TKFEN, ENKAI, YKBNK, VAKBN, BAHKM, RYGYO, ENTRA, TTKOM. Endeksin teknik açıdan yorumlanmasının Ekim ayında 27 şirketin değişmesi sonrasında daha anlamlı olacağını düşünüyoruz. Ancak şimdilik 12.900 / 13.000 bölgesi destek, 13.400 / 13.450 bandı direnç olarak izlenebilir. Günün ajandasında içeride rezervler, yabancı işlemleri izlenecek, dışarıda büyüme ve konut sektör verileri öne çıkıyor. Türkiye 5 yıl vadeli CDS primleri güne 241 baz puandan başlıyor.
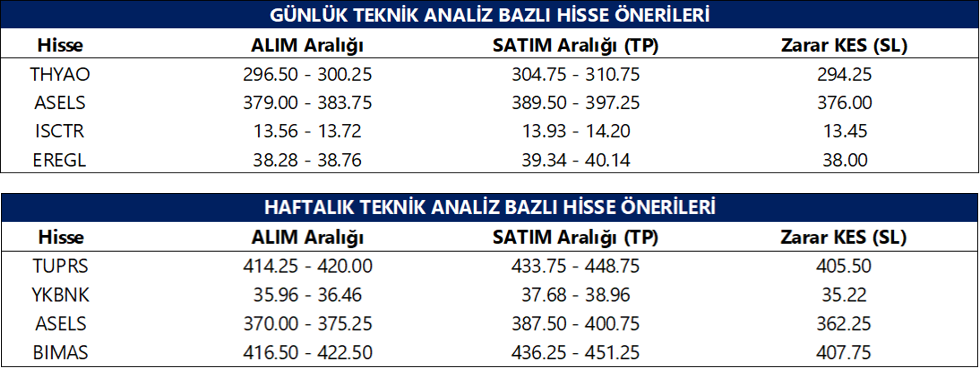
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
ARDYZ: Ard Yazılım, son kullanıcısı bir kamu kurumu olan proje kapsamında özel bir şirketten KDV dahil 8,64 milyon USD tutarında bilişim ürünleri siparişi aldığını açıkladı.
MAVI: Mavi Giyim, pay geri alım programı kapsamında 38,48 TL fiyattan 100 bin TL nominal değerli pay geri aldı ve bugüne kadar geri alınan toplam payların sermayeye oranı %1,88'e ulaştı.
BULGS: Bulls GSYO, White Burger Gıda ile birlikte %50 iştirakle kurmayı planladığı Bulls Gıda Ticaret'in kuruluşundan vazgeçtiğini ve kuruluş başvurusunu geri çekeceğini duyurdu. Şirket, tek bir franchise şubesi açmak amacıyla kurulacak şirketin kuruluş işlemlerine devam edilmemesine karar verildiğini belirtti.
ORZAX: Orzax, Yönetim Kurulu Başkanı Selman Alimoğlu'nun 76,00–76,60 TL fiyat aralığından 30.000 adet pay satın aldığını duyurdu. İşlemle birlikte Alimoğlu'nun doğrudan payı sermayenin %0,009'una, dolaylı paylar dahil toplam pay ve oy hakkı oranı ise %21,87'ye ulaştı.
GEDZA: Gediz Ambalaj, pay geri alım programı kapsamında 24,14–25,00 TL fiyat aralığından 40.000 adet pay geri aldığını duyurdu. Bu işlemle birlikte geri alınan payların sermayeye oranı %0,96'ya ulaştı.
PCILT: PC İletişim ve Medya, pay geri alım programı kapsamında pay başına ortalama 30,97 TL fiyattan 33.573 lot pay geri aldığını duyurdu.
KLRHO: Şirketin sermayesinin %80 bedelsiz artırılarak 1,6 milyar TL'den 2,9 milyar TL'ye yükseltilmesine SPK onay verdi.
AYES: Şirketin sermayesinin %233 bedelsiz artırılarak 150 milyon TL'den 500 milyon TL'ye yükseltilmesine SPK onay verdi.
THYAO: Şirket, 2033-2037 döneminde teslim edilmek üzere Boeing'den 100'ü kesin, 50'si opsiyon toplam 150 adet B737MAX uçağı satın alma kararı aldı.
ZOREN: Moody's, şirketin uzun vadeli kredi notunu B3'ten Caa1'e düşürürken, görünümü Negatif olarak korudu.
ASTOR: Şirket, ABD'deki iki müşteriyle 33,8 milyon USD tutarında güç transformatörü tedarik sözleşmesi imzaladı.
ORGE: Şirket, elektrik işleri için 5 milyon EUR tutarındaki bir ihaleyi kazanırken, sözleşme görüşmelerine başladı.
CONSE: Şirket, sermayesini %100 bedelli artırarak 771 milyon TL'den 1,54 milyar TL'ye yükseltmeye yönelik SPK ile mutabık kalınan izahnameyi Kurul'a sundu.
Ekonomi ve Politika Haberleri
TCMB brüt döviz rezervinin 4,2 milyar dolar düşüşle 174,5 milyar dolara indiğini tahmin ediyoruz
Bugün saat 14:30’da 11 – 18 Eylül haftasına ilişkin menkul kıymet ve para & banka istatistikleri ile TCMB rezervleri açıklanacak. Analitik bilanço üzerinden yaptığımız hesaplamalar çerçevesinde, 11 Eylül – 18 Eylül haftasında TCMB brüt döviz rezervinin 4,2 milyar dolar düşüşle 174,5 milyar dolara, net döviz rezervinin ise 6 milyar dolar azalarak 56,1 milyar dolara indiğini tahmin ediyoruz. Bugün açıklanacak olan resmi verilerin, hesaplamamıza paralel bir rezerv düşüşüne işaret etmesini bekliyoruz. Bir önceki haftaya ilişkin verileri hatırlayacak olursak: Yabancı yatırımcılar, 4 – 11 Eylül haftasında hisse senedi piyasasında 277,7 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 151,2 milyon dolarlık net alım gerçekleştirdi. Böylelikle, hisse senedi piyasasında önceki hafta kaydedilen 647,6 milyon dolarlık yabancı çıkışının ardından yeniden net giriş görülürken, tahvil piyasasındaki yabancı alımları ikinci haftaya taşındı. Yabancı yatırımcının tahvil stoku içerisindeki payı ise bu dönemde %7,2 seviyesinde sabit kaldı. Bu dönemde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları, kurumların DTH’larındaki artışın etkisiyle 1,1 milyar dolar artış gösterirken, altın dahil toplam DTH hesapları, fiyat etkisinden arındırılmış olarak 1,8 milyar dolar yükseldi. 4 – 11 Eylül haftasında brüt döviz rezervi 5,5 milyar dolar azalarak 178,7 milyar dolara, net döviz rezervi 3,4 milyar dolar düşüşle 62,1 milyar dolara ve swap hariç net rezerv ise 3,4 milyar dolar gerileyerek 49,9 milyar dolara indi. Ayrıntılı rapor için tıklayınız.
Reel sektör enflasyon beklentisi iyileşirken hanehalkındaki katılık sürdü
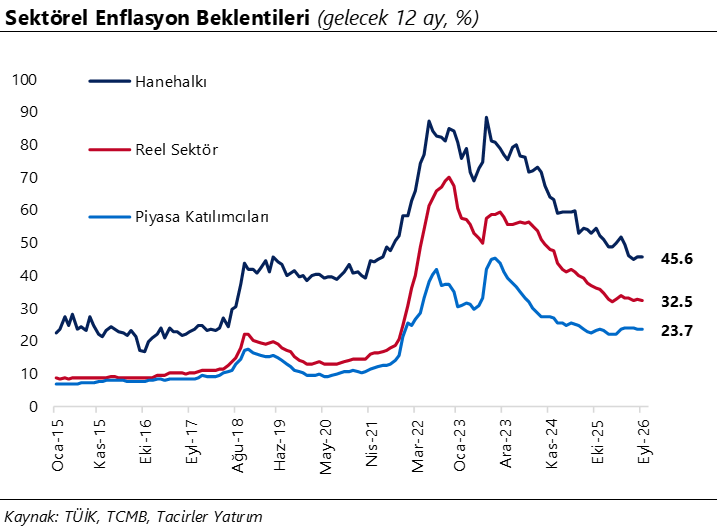
Eylül ayı Sektörel Enflasyon Beklentileri Anketi sonuçlarına göre, 12 ay sonrası yıllık enflasyon beklentisi bir önceki aya göre hanehalkında 0,02 puan artışla %45,60’a yükselirken, reel sektörde 0,30 puan azalarak %32,50’ye geriledi. Piyasa katılımcılarında ise %23,7 ile değişim göstermedi. Gelecek 12 aylık dönemde enflasyonun düşeceğini bekleyen hanehalkı oranı da 0,60 puan azalarak %16,25’e indi. Eylül verileri, reel sektör beklentilerinde sınırlı bir iyileşme görülmesine karşın hanehalkı beklentilerindeki katılığın devam ettiğine işaret ediyor.
VIOP 30 Teknik Analiz
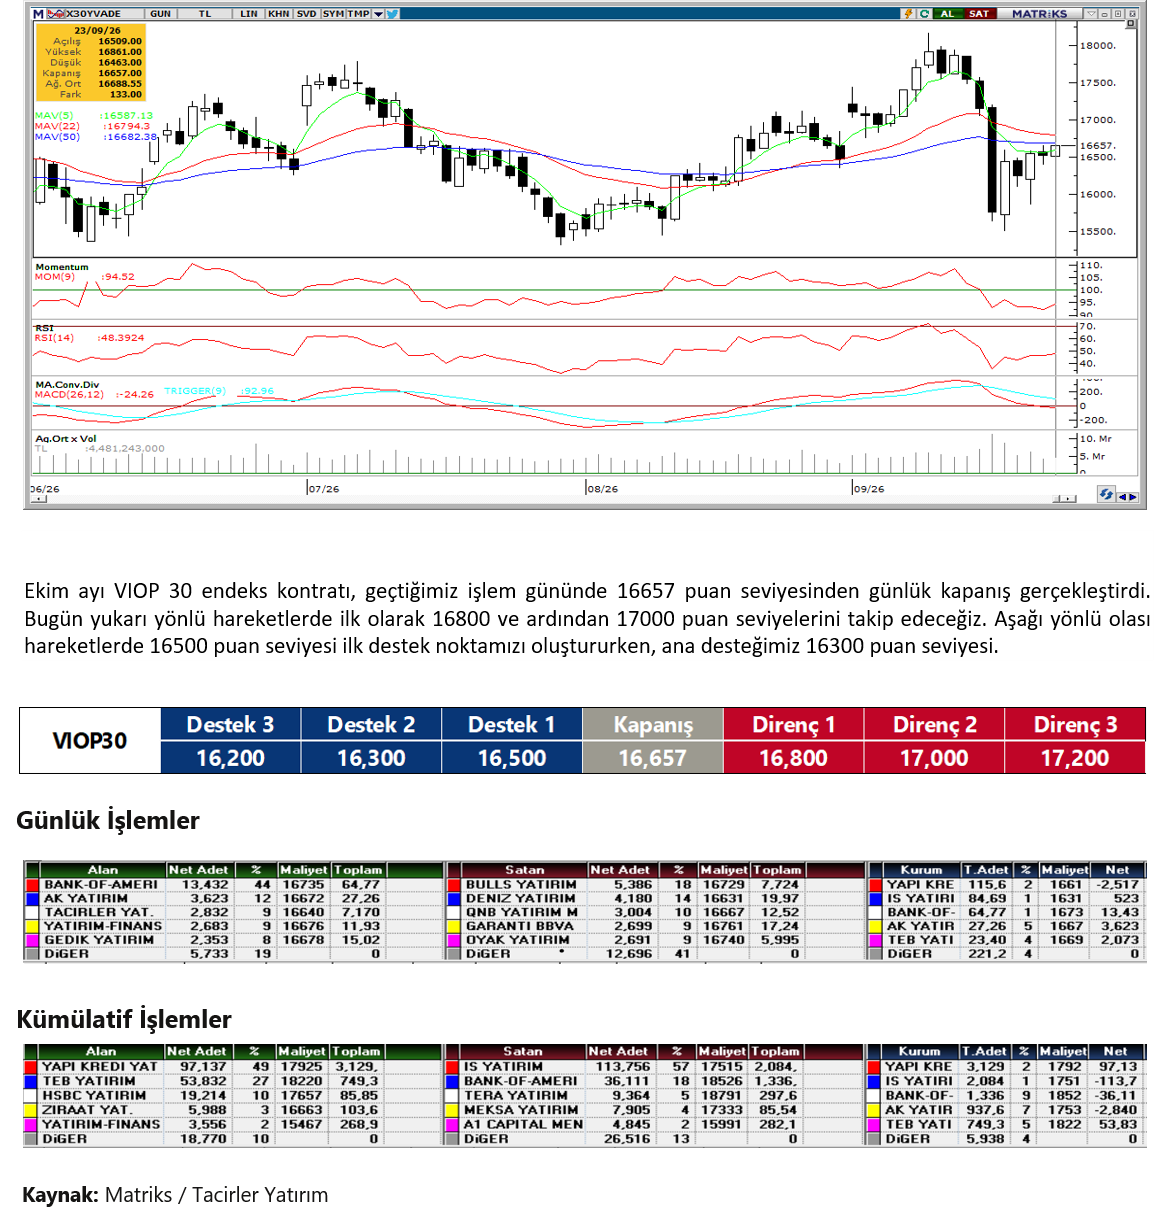
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
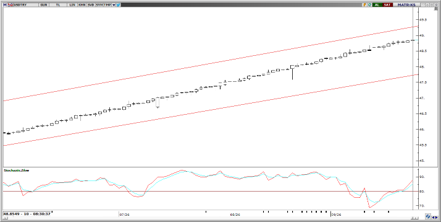
USD/TRY
Bu sabah gelişmekte olan ülke para birimleri dolar karşısında genel olarak değer kaybederken, Türk lirası %0,05’lik sınırlı düşüşle orta sıralarda yer alıyor. USDTRY ise 48,85 civarında işlem görerek tarihi yüksek seviyelerdeki seyrini sürdürüyor. Kurdaki kısa vadeli teknik görünüm, kademeli yükseliş eğiliminin devamına işaret ediyor. Olası geri çekilmelerde 48,70 ve 48,61 ve 48,50 seviyeleri destek olarak öne çıkarken, yukarı yönlü hareketin sürmesi halinde ise 48,90 seviyesi ilk direnç olarak takip edilecek.
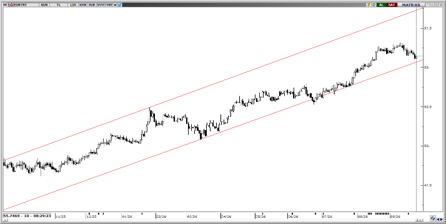
EUR/TRY
EURTRY bu sabah 55,73 civarında işlem görürken, kısa vadeli teknik göstergeler yukarı yönlü momentumda zayıflamaya işaret ediyor. Mevcut görünümde geri çekilmenin devam etmesi halinde 55,60 ilk önemli destek olarak öne çıkarken, bu seviyenin altında 55,25 gündeme gelebilir. Olası toparlanmalarda ise 56 seviyesi ilk direnç konumunda bulunurken, 56,50 seviyesi daha güçlü bir direnç bölgesi olarak takip edilecek.
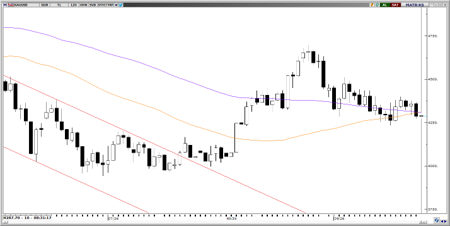
XAU/USD
4.300$ yakınından geçen 50 günlük hareketli ortalamasını aşağı yönlü kıran ons altın, bu sabah 4.290$ civarında işlem görüyor. Küresel faiz hadlerindeki yükseliş eğilimi ve dolar endeksinin 101 seviyesi üzerindeki seyri, altın üzerindeki baskının temel nedenleri arasında yer alıyor. Teknik göstergeler satıcılı seyrin devamına işaret ederken, 50 (4.300$), 200 (4.320$) ve 100 günlük (4.360$) üssel hareketli ortalamaların oluşturduğu 4.300$–4.360$ direnç bölgesi aşılmadıkça olası yükselişlerin sınırlı kalabileceğini değerlendiriyoruz. Satış baskısının sürmesi halinde ise 4.250$, 4.200$ ve 4.140$ destekleri izlenecek.
XAG/USD
Bu sabah 64$ civarında işlem gören gümüş fiyatları, 63,60$ seviyesinden geçen 50 günlük hareketli ortalamasında destek arıyor. Dolar endeksindeki güçlü seyrin ve ABD tahvil faizlerindeki yükseliş eğiliminin kısa vadede satış baskısını canlı tutabileceğini değerlendiriyoruz. Teknik göstergeler, 50 günlük ortalama üzerinde tutunulamaması halinde geri çekilmenin 60$ seviyesine doğru derinleşebileceğine işaret ediyor. Bu senaryoda 62,70$, 61,20$ ve 60,40$ ara destekleri takip edilecek. 50 günlük ortalamanın korunması halinde ise olası tepki hareketlerinde 64,30$, 65,40$ ve 66,50$ dirençleri öne çıkıyor.