

02.11.2026
Ekonomik Veri Takvimi 2 – 6 Kasım
Gelecek haftanın öne çıkan verileri
Detaylı PDF - 234 KBYurt İçi Veri Takvimi
Yurt İçi Veri Takvimi
2 Kasım Pazartesi
10:00 İSO Türkiye Ekim İmalat PMI Endeksi
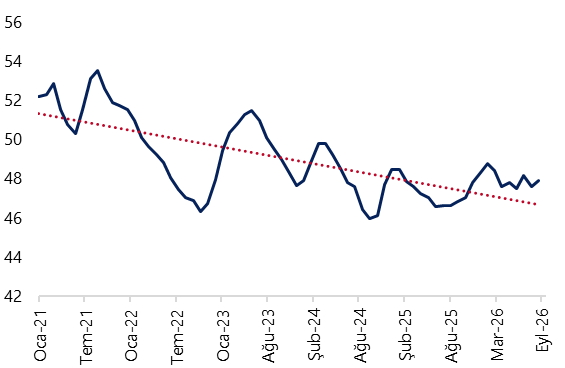
- İstanbul Sanayi Odası (İSO) Türkiye İmalat PMI eylül ayında 48,1’den 47,9’a geriledi. Endeksin 50 eşik değerinin altında kalmasıyla birlikte imalat sektöründe faaliyet koşullarındaki kesintisiz yavaşlama eğilimi 30. aya ulaştı. Böylelikle yılın ikinci çeyreğinde ortalama 47,5 seviyesinde oluşan endeks, üçüncü çeyrekte ortalama 47,9 oldu. Eylülde yeni siparişlerdeki düşüş ağustos ayına kıyasla bir miktar belirginleşirken, uluslararası talepteki zayıflığa bağlı olarak yeni ihracat siparişleri de gerilemeye devam etti. İSO tarafından yayımlanan notta, Orta Doğu’daki savaşın yarattığı belirsizliklerin ve zayıf talep koşullarının imalat sektörü üzerindeki baskısının eylül ayında da sürdüğü belirtildi. Yeni siparişlerdeki zayıflığa bağlı olarak üretim üst üste dördüncü ay azalırken, düşüş ağustos ayına göre hızlandı. İstanbul Sanayi Odası eylül Türkiye Sektörel PMI anketinde, takip edilen on sektörden dokuzunda üretim daralırken, büyüme kaydeden tek sektör gıda ürünleri oldu. Ayrıntılı rapor için tıklayınız.
14:30 Haftalık Menkul Kıymet ve Para & Banka İstatistikleri (16 – 23 Ekim)
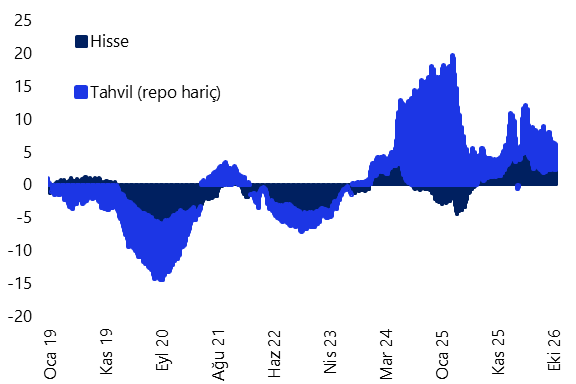
- 29 Ekim Cumhuriyet Bayramı tatili nedeniyle, 16 – 23 Ekim haftasına ilişkin menkul kıymet ve para & banka istatistikleri bu hafta pazartesi günü açıklanacak. Bir önceki haftaya ilişkin verileri hatırlayacak olursak: Yabancı yatırımcılar 9 – 16 Ekim haftasında hisse senedi piyasasında 88,8 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 44,4 milyon dolarlık net satış gerçekleştirdi. Hisse senedi piyasasındaki yabancı satışı üçüncü haftaya taşınırken, bu periyottaki toplam yabancı çıkışı 527 milyon dolara ulaştı. Tahvil piyasasında ise yabancıların geçtiğimiz haftaki 451,1 milyon dolarlık alımın ardından yeniden satışa geçtiği görülürken, 9 – 16 Ekim haftası itibarıyla yabancı yatırımcının tahvil stoku içerisindeki payının ise %6,6’dan %6,5’e gerilediği takip edildi. Aynı hafta içerisinde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları 89 milyon dolarlık sınırlı bir artış kaydederken, altın dahil toplam DTH hesapları ise fiyat etkisinden arındırılmış olarak 848 milyon dolar azaldı.
3 Kasım Salı
10:00 Ekim Enflasyon Verileri
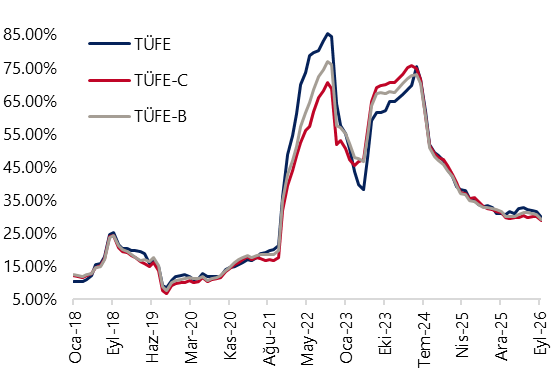
- Ekim ayında aylık TÜFE artışının %2,4 seviyesinde gerçekleşmesini ve yıllık TÜFE’nin %29,7’den %29,5’e gerilemesini bekliyoruz. Derlediğimiz hal fiyatlarında, eylülde gerileyen işlenmemiş gıda fiyatlarının ekimde yeniden yükseldiğini, özellikle taze meyve ve sebze fiyatlarında belirgin artışlar yaşandığını takip ediyoruz. Mevsimsel etkilerle giyim ve ayakkabı grubunda ise yaklaşık %10,8 artış hesaplıyoruz. Yılın son iki ayında olumlu mevsimsel etkiler ve iç talepteki soğumanın desteğiyle aylık enflasyonun gerilemesini bekliyoruz. Yıl sonu TÜFE tahminimiz %29,2 seviyesinde.
4 Kasım Çarşamba
14:30 Ekim Reel Efektif Döviz Kuru
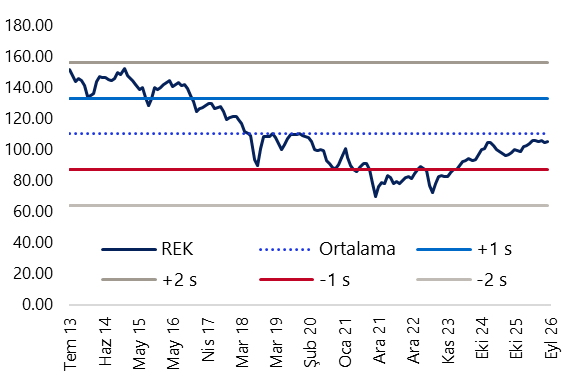
- Ekim ayı ortalama eşit ağırlıklı döviz sepetindeki değişim ve %2,4 düzeyindeki aylık enflasyon tahminimiz çerçevesinde, TÜFE bazlı reel efektif döviz kuru endeksinin ekim ayında TL'de yaklaşık %2,2 oranında reel değerlenmeye işaret edeceğini öngörüyoruz.
16:00 Ekim Ayı Mevsimsellikten Arındırılmış TÜFE Verileri
18:00 TCMB Ekim Ayı Aylık Fiyat Gelişmeleri Raporu
- Söz konusu rapor teknik nitelikte olup politika mesajı içermez. Ancak TCMB’nin temel enflasyon eğilimi yolundaki değerlendirmeleri ve kısa vade enflasyon dinamikleri konusundaki analizleri yakından takip edilecek.
5 Kasım Perşembe
14:30 Haftalık TCMB Verileri (23 – 30 Ekim)
(Haftalık Menkul Kıymet İstatistikleri, Haftalık Para & Banka İstatistikleri, Merkez Bankası Rezervleri)
6 Kasım Cuma
17:30 Ekim Hazine Nakit Gerçekleşmeleri
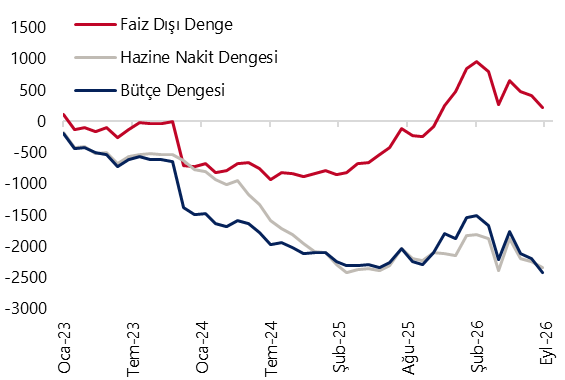
- Hazine nakit dengesi eylül ayında 467,2 milyar TL açık verirken faiz dışı denge ise 193,3 milyar TL açık kaydetti. Böylelikle Ocak – Eylül döneminde Hazine nakit açığı 1,9 trilyona ulaşırken, bu dönemde faiz dışı dengede ise 312,5 milyar TL fazla kaydedildi. Merkezi yönetim bütçesi ise eylülde 532,2 milyar TL, faiz dışı denge ise 269,2 milyar TL açık verdi. Böylelikle merkezi yönetim bütçesi Ocak – Eylül döneminde kümülatif olarak 1,8 trilyon TL açık verirken, 2026 için öngörülen 2,7 trilyon TL’lik bütçe açığı hedefinin %67,8’i gerçekleşmiş oldu. 12 aylık kümülatif bütçe açığı ise 2,2 trilyon TL’den 2,4 trilyon TL’ye yükseldi. 6 Kasım Cuma günü açıklanacak olan ekim ayı Hazine nakit dengesi verileri, 16 Kasım’da açıklanacak olan ekim ayı merkezi yönetim bütçe dengesi verileri için öncü niteliğinde. 2026 yıl sonu bütçe açığı tahminimiz 2,8 trilyon TL (GSYİH’nın %3,3’ü) seviyesinde bulunuyor.
Grafikler
Grafikler
İSO Türkiye İmalat PMI Endeksi (3-aylik HO)
Kaynak: İstanbul Sanayi Odası, Tacirler Yatırım
TÜFE Yıllık Değişim (%)
Kaynak: TÜİK, Tacirler Yatırım
Yabancı Net Portföy Hareketleri (yıllık, milyar US$)
Kaynak: TCMB, Tacirler Yatırım
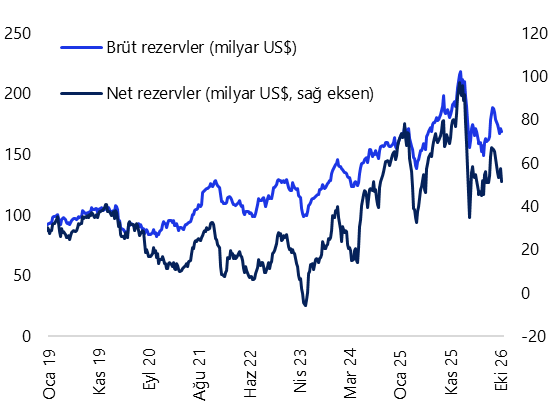
TCMB Brüt & Net Rezervler (milyar $)
Kaynak: TCMB, Tacirler Yatırım
Reel Efektif Döviz Kuru (2025=100)
Kaynak: TCMB, Tacirler Yatırım
Bütçe Göstergeleri (12-aylık kümülatif, milyar TL)
Kaynak: Hazine ve Maliye Bakanlığı, Tacirler Yatırım
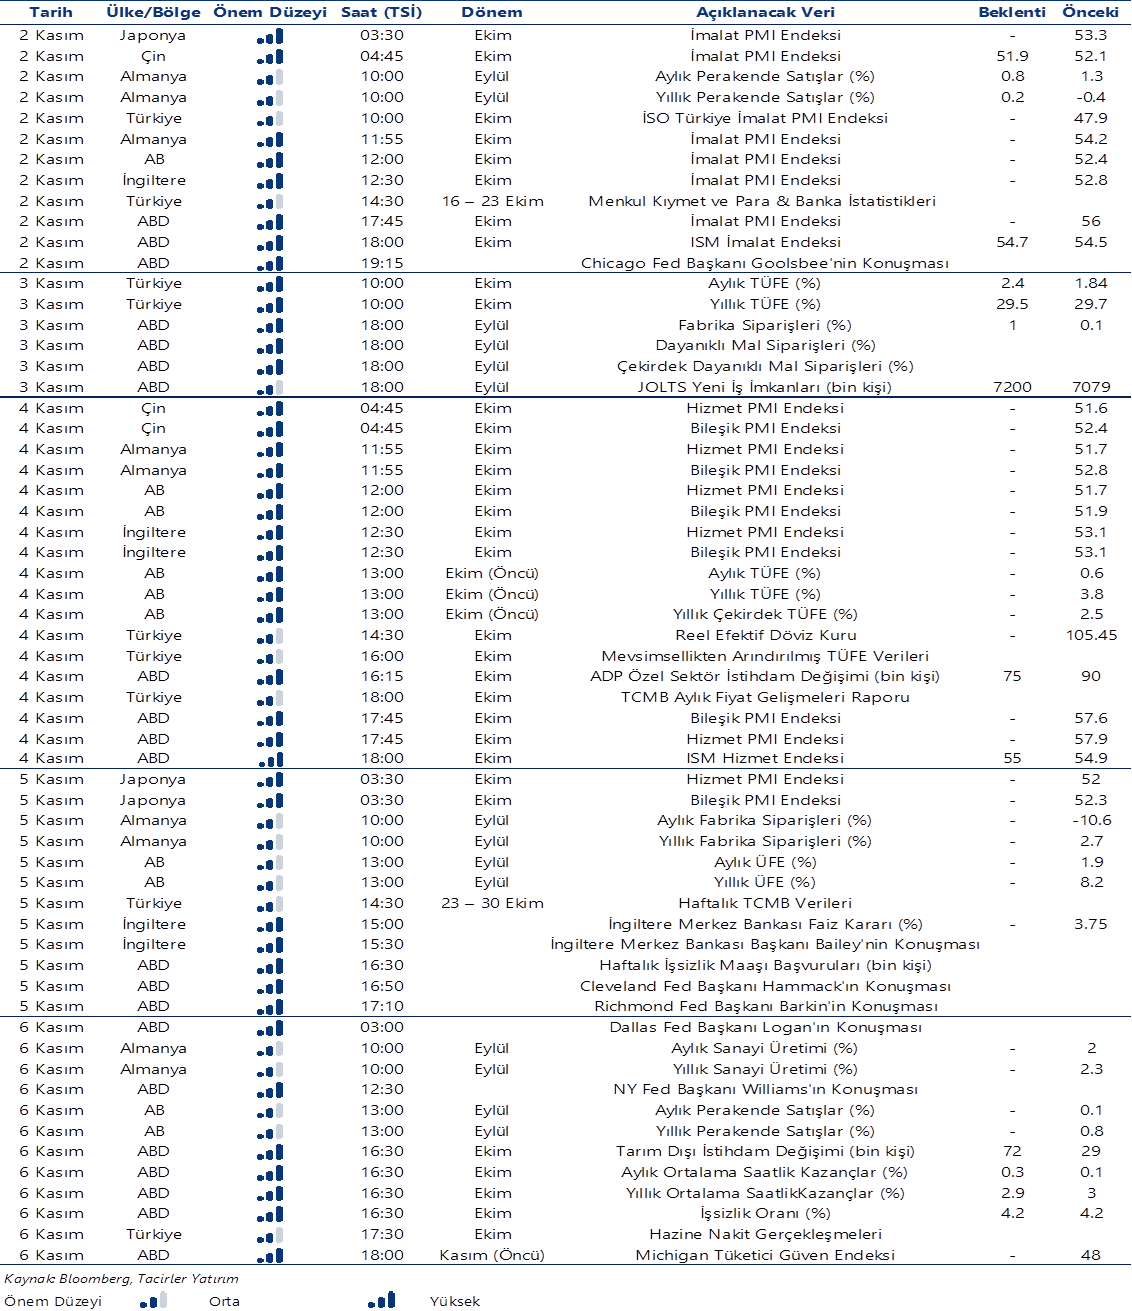
Yurt Dışı Veri Takvimi
Yurt Dışı Veri Takvimi