


20.11.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.37 MB
Güne Başlarken
Günaydın. Küresel piyasalarda haftanın son işlem gününe satışların genele yayıldığı zayıf bir görünümle başlıyoruz. ABD borsalarında dün teknoloji hisselerinden başlayan satışlar diğer sektörlere de yayılırken, üç ana endeks günü %2'nin üzerinde kayıplarla tamamladı. Avrupa piyasalarında da benzer bir seyir izledik. Yapay zeka yatırımlarının geleceğine ilişkin endişeler ve Fed'in faiz artırımlarına devam edebileceği beklentisi, küresel risk iştahı üzerindeki baskıyı artırıyor. ABD'de dün açıklanan haftalık işsizlik maaşı başvuruları 203 bin ile düşük seviyelerde kalırken, Philadelphia Fed imalat endeksinin 20,9'dan 6,3'e gerilemesi ekonomik aktiviteye ilişkin soru işaretlerini artırdı. Öte yandan, dolar endeksinin 104 seviyesine yaklaşması ve ABD 10 yıllık tahvil faizinin %5 civarında seyretmesi piyasalardaki baskıyı artırırken, altın ve gümüş fiyatlarında da sert satışlar izliyoruz. Bu sabah ABD ve Avrupa vadeli endekslerinde düşüşler sürerken, Asya piyasalarında da satış baskısı öne çıkıyor. Japonya ve Güney Kore borsalarında kayıplar %5’e yaklaşırken, Hong Kong ve Çin piyasalarında da satıcılı seyir izleniyor. Jeopolitik tarafta ise dün Trump, Şi ve Putin'in Çin'deki görüşmesinde nükleer risklerin azaltılması, BM reformu ve enerji arzına ilişkin ortak bildiri yayımlanırken, Ukrayna ve İran konusunda somut bir uzlaşı sağlanamadı. Diğer taraftan Husilerin Suudi Arabistan'a yönelik saldırıları ve Hürmüz Boğazı'ndaki gelişmeler enerji arzına ilişkin riskleri canlı tutuyor. Yurt içinde ise TCMB verilerine göre yabancı yatırımcılar 13 Kasım haftasında 246,8 milyon USD hisse senedi ve 97,6 milyon USD tahvil alımı gerçekleştirdi. Aynı dönemde brüt rezervler 2,1 milyar USD azalarak 158,9 milyar USD'ye geriledi. Yabancı alımlarının son iki haftadır devam etmesini olumlu bulsak da bunun fiyatlamada etkili olmadığını görüyoruz. BIST 100 Endeksi dün %0,67 düşüşle 11.400 puandan kapanırken, haftanın başından bu yana kayıplar %3,7'ye yaklaşıyor. Gün içerisinde 11.574 puana kadar yükselen endeksin kazanımlarını koruyamadığını ve satışların günün genelinde etkili olduğunu görüyoruz. Dün endekse negatif etki eden şirketler arasında TUPRS, ASELS ve BIMAS öne çıkarken, THYAO, YKBNK ve EREGL pozitif katkı sağladı. Para akışında ise YKBNK, THYAO ve GARAN, TOASO, EREGL tarafındaki girişler dikkat çekti. Bankacılık endeksi ise son günlerdeki kayıpların ardından dün %0,39 yükselerek endeksten olumlu ayrıştı. Teknik açıdan BIST 100 Endeksi'nde 11.380 / 11.300 seviyelerini ilk destek alanı, 11.500 / 11.600 bandını ise direnç olarak izliyoruz. Kısa vadeli görünümün güçlenmesi için 11.500–11.600 bölgesi üzerinde kalıcılık sağlanmasını önemli bulurken, aşağıda 11.380–11.300 destek bölgesinden gelebilecek olası tepkileri takip edeceğiz. Günün veri ajandasında içeride kasım ayı tüketici güven endeksi, reel kesim güven endeksi ve kapasite kullanım oranı, dışarıda ise Almanya üretici enflasyonu, İngiltere perakende satışlar, Euro Bölgesi tüketici güveni ve ABD Michigan Üniversitesi tüketici güven endeksi öne çıkıyor. Türkiye'nin 5 yıl vadeli CDS primi ise güne yaklaşık 248 baz puandan başlıyor.
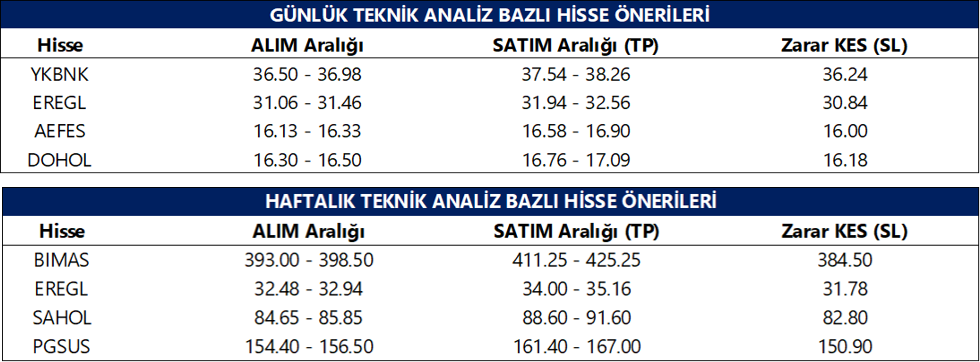
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
AHGAZ: Ahlatcı Doğal Gaz, pay geri alım programı kapsamında 45,18 TL fiyattan 30 bin pay geri aldı. Geri alınan payların sermayeye oranı %3,47'ye ulaştı.
DAGI: Dagi Giyim, pay geri alım programı kapsamında 5,90-5,92 TL fiyat aralığından 50.060 adet pay geri aldı. Geri alınan payların sermayeye oranı %13,85'e ulaştı.
MAVI: Mavi Giyim, pay geri alım programı kapsamında 34,71 TL fiyattan 344 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %2,94'e ulaştı.
SUNTK: Sun Tekstil, pay geri alım programı kapsamında 14,90 TL ortalama fiyattan 102 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %0,02'ye ulaştı.
VBTS kapsamında KLSYN, BIGEN ve DSTKF paylarına 20 Kasım – 18 Aralık tarihleri arasında açığa satış ve kredili işlem yasağı getirildi.
MARTI: Şirket, 2Ç26 finansal sonuçlarını 186 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 60 milyon TL net kar, bir önceki çeyrekte ise 102 milyon TL net zarar elde edilmişti.
USHOL: Şirket, 3Ç26 finansal sonuçlarını 16 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 1 milyon TL, bir önceki çeyrekte ise 85 milyon TL net kar elde edilmişti.
BURCE: SPK, şirketin sermayesini 1,5 milyar TL bedelli ve 1,5 milyar TL bedelsiz artışla 1,5 milyar TL'den 4,5 milyar TL'ye yükseltmesini onayladı.
PEKGY: SPK, tasfiye sürecindeki Tera Portföy Algoritmik Stratejiler Serbest Fon ve Tera Yatırım'ın şirkette sahip olduğu payların alım satıma konu yapılamayacak paylar statüsünden çıkarılmasına ve donmuş oy haklarının yeniden kullanılabilmesine karar verdi.
GLYHO: Şirketin dolaylı bağlı ortaklığı Global Ports Holding'in ekim ayında konsolide gemi sayısı yıllık %18, yolcu hareketleri ise %21 artarken, tüm limanlarda toplam 2,09 milyon yolcu hareketi gerçekleşti.
ONRYT: Şirket, toplam 1,52 milyon USD tutarında iki sipariş aldı.
MIATK: Şirket, 2,4 milyon USD tutarında sözleşme imzaladı.
PASEU: Şirket, Azerbaycan merkezli Ali Prime Logistics ile Türkiye'den Kafkasya'ya haftada 2 blok trenle soğutuculu konteyner taşımacılığı için anlaşmaya vardığını, ilk etapta 38 konteynerlik deneme sevkiyatı planlandığını açıkladı.
TARKM: Şirket, Turgutlu'daki yeni fabrikasının çevre izinleri ve çalışma ruhsatını tamamlayarak üretim izni için Tarım ve Orman Bakanlığı'na başvurduğunu açıkladı.
MEKAG: Şirketin bağlı ortaklığı, ürünlerinin Libya'da satışı için yerel bir şirketle distribütörlük sözleşmesi imzaladı.
USAK: Şirket, devam eden konkordato süreci kapsamında üretim kapasitesi kullanımını yaklaşık %50 azaltma ve buna bağlı olarak personel sayısını düşürme kararı aldığını açıkladı.
ATATP: Şirket, 100 milyon TL'lik fon limitine ulaşarak toplam 792,4 bin adet pay geri alımıyla programını sonlandırırken, elinde kalan payların sermayedeki oranının %0,49 olduğunu açıkladı.
FLAP: Şirketin %326,7 oranındaki bedelsiz sermaye artırımı kapsamında hak kullanımı 23 Kasım'da gerçekleşecek.
GUBRF: Şirket, 194,1 bin adet pay geri alırken, geri alınan payların sermayedeki oranı %1,26'ya yükseldi.
GARAN: Banka, 1,89 milyon adet pay geri alırken, geri alınan payların sermayedeki oranı %0,46'ya yükseldi.
KLRHO: Şirket, kendisi ve ortakları hakkında basında yer alan iddialara konu işlemlerin mevzuata uygun olduğunu ve gerekli KAP açıklamalarının yapıldığını belirterek hukuki süreç başlattığını açıkladı.
CVKMD: Şirket gerçek kişi bir ortağı, şirket sermayesinin %0,1’ine tekabül eden yaklaşık 4.8 milyon adet pay için borsada işlem gören tipe dönüşüm başvurusu gerçekleştirdi.
Ekonomi ve Politika Haberleri
Saat 10:00’da kasım tüketici güven endeksi açıklanacak
Tüketici güven endeksi ekim ayında %7,7 düşüşle 91,9 seviyesinden 84,8’e gerilerken, 3 aylık ortalama endeks seviyesi 90,8’den 89,2’ye indi. Ekim verisinde tüm alt kalemlerde belirgin bozulma izlenirken, hanenin mevcut döneme ilişkin maddi durum değerlendirmesi %9,3, gelecek döneme ilişkin genel ekonomik durum beklentisi ise %9 geriledi. Eylül ayında %3,6 artış kaydeden dayanıklı tüketim mallarına harcama yapma düşüncesi de ekimde %5,6 düşüş gösterdi. Tüketici güvenindeki sert gerileme, eylül ayındaki iyileşmenin kalıcı bir toparlanmaya dönüşmediğine ve hanehalkının hem mevcut finansal koşullara hem de gelecek döneme ilişkin beklentilerinde bozulmanın belirginleştiğine işaret ediyor. İkinci çeyrekte özel tüketimde gözlenen daralmanın ardından, tüketici güvenindeki bu zayıflamayı iç talepteki yavaşlamanın sürdüğünü destekleyen bir sinyal olarak değerlendiriyoruz. 2026 yılı için %2,8 büyüme tahminimiz çerçevesinde, yılın son çeyreğinde tüketim talebinin zayıf seyrini korumasını bekliyoruz.
Saat 10:00’da kasım reel kesim güven endeksi ve kapasite kullanım oranı açıklanacak
Ekim ayında arındırılmamış reel kesim güven endeksi (RKGE) 2,2 puan düşüşle 99,8 seviyesine gerileyerek Aralık 2024’ten bu yana ilk kez 100 eşik değerinin altına inerken, mevsim etkilerinden arındırılmış RKGE 1,4 puan azalarak 101,1 oldu. Alt kalemlerde mevcut mamul mal stoku, sabit sermaye yatırım harcaması, gelecek üç aya ilişkin istihdam ve ihracat siparişleri endeksi desteklerken, genel gidişat, üretim hacmi ve toplam siparişlere ilişkin değerlendirmeler aşağı yönlü etkili oldu. Özellikle gelecek üç aya ilişkin üretim beklentilerinin 5,1 puan gerilemesi ve iç piyasa sipariş beklentilerinin negatif bölgeye geçmesi, imalat sanayiinde talep koşullarının zayıfladığına işaret etti. Diğer yandan, kapasite kullanım oranı %74,2’den %74,5’e, arındırılmış KKO ise %74,1’den %74,3’e yükseldi. Kapasite kullanımındaki sınırlı artışa karşın üretim ve sipariş beklentilerindeki bozulma, yılın son çeyreğinde imalat sanayiinde zayıf faaliyet görünümünün sürebileceğine işaret ediyor. İç talepteki soğuma ve sıkı finansal koşulların üretim üzerindeki baskısının kısa vadede devam etmesini bekliyoruz.
Hisse ve tahvilde yabancı girişi ikinci haftaya taşındı
Yabancı yatırımcılar 6 – 13 Kasım haftasında hisse senedi piyasasında 246,8 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 97,6 milyon dolar tutarında net alım gerçekleştirdi. Böylelikle hisse ve tahvil piyasasında yabancı alımları ikinci haftaya taşındı. Yabancı yatırımcının toplam tahvil stoku içerisindeki payı ise %6,1 seviyesinde sabit kaldı. 12 aylık kümülatif veriler, hisse senedi piyasasında 2,7 milyar dolar, tahvil piyasasında ise repo işlemleri hariç 2,4 milyar dolarlık net yabancı girişine işaret ediyor. Yılbaşından bu yana ise hisse senedi piyasasına 1,9 milyar dolar, repo işlemleri hariç tahvil piyasasına 1,2 milyar dolarlık net yabancı girişi gerçekleşti. Aynı hafta içerisinde yurt içi yerleşiklerin altın dahil parite etkisinden arındırılmış DTH’ları, kurumların döviz talebi öncülüğünde 5,2 milyar dolar arttı. 6 – 13 Kasım haftasında TCMB brüt rezervleri 2,1 milyar dolar düşüşle 158,9 milyar dolara inerken, net rezerv ise 41,2 milyar dolarla yatay seyretti. Aynı dönemde swap stoku 0,1 milyar dolar 12,8 milyar dolar olurken, swap hariç net rezerv 0,2 milyar dolarlık sınırlı bir artışla 28,4 milyara çıktı. Ayrıntılı rapor için tıklayınız.
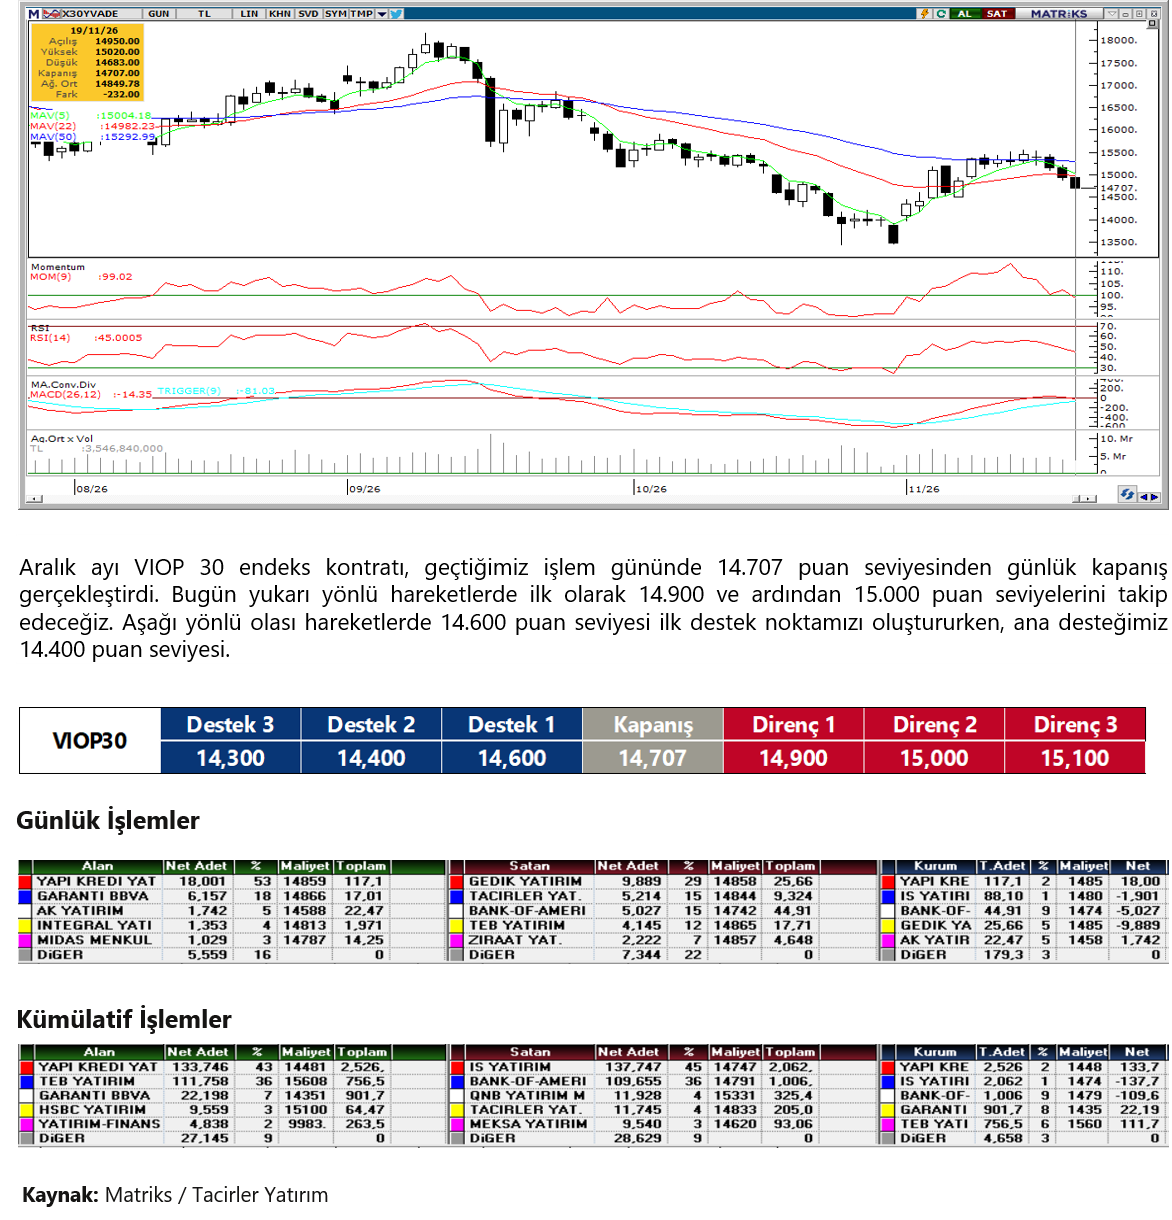
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
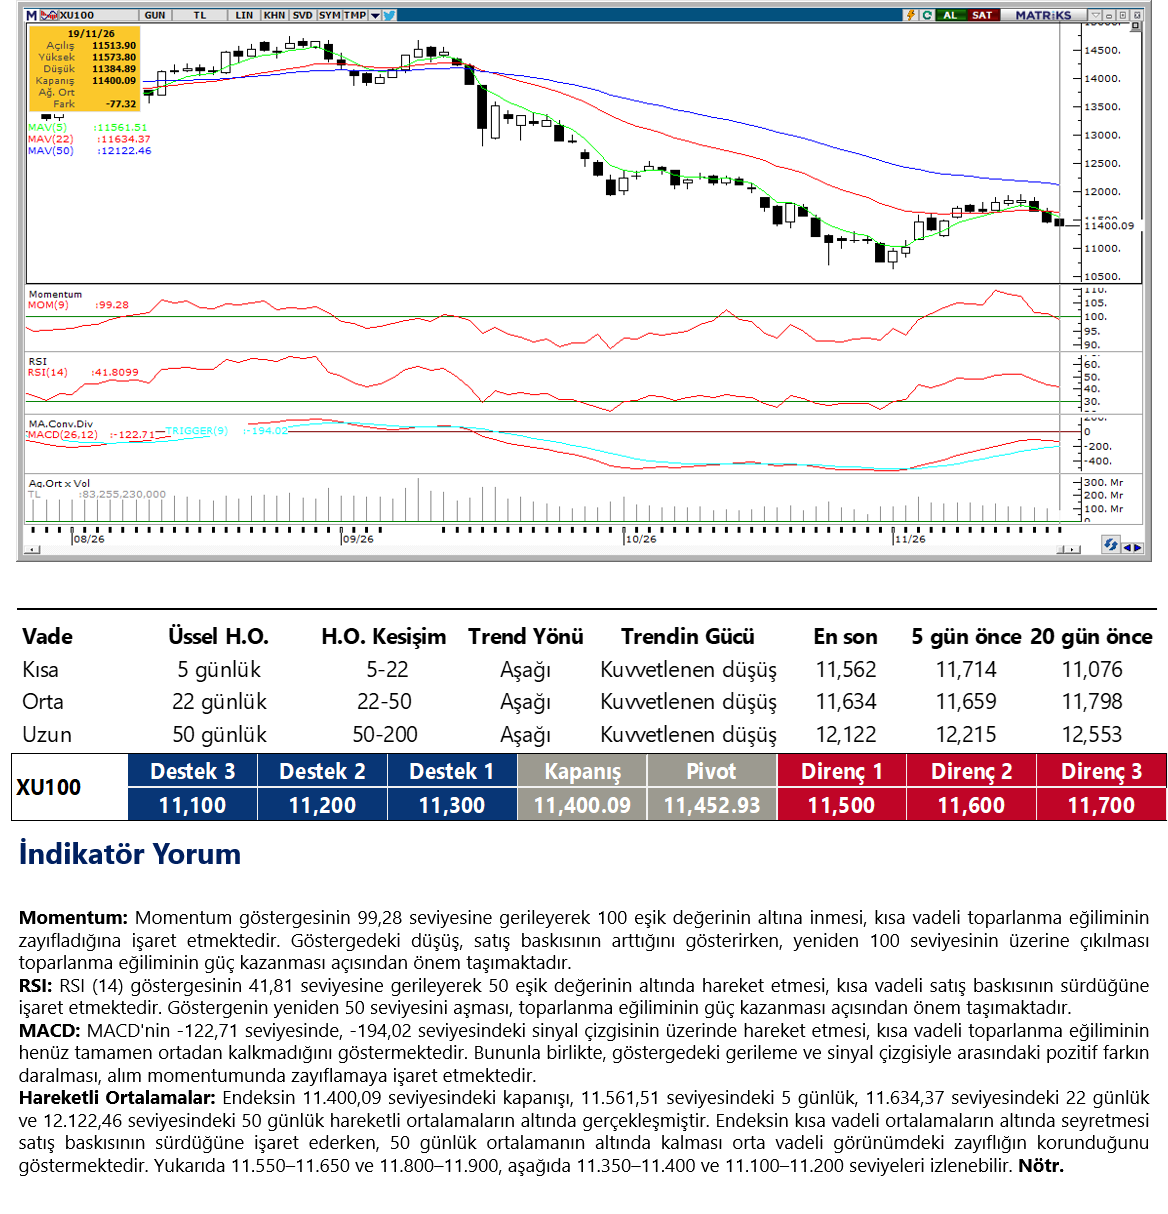
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
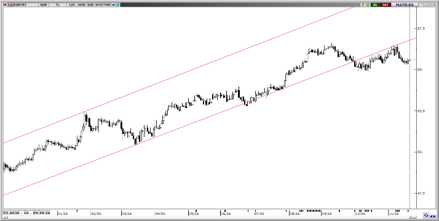
USD/TRY
Haftanın son işlem gününe 50,57 seviyesinden başlayan USDTRY, yükseliş eğilimini sürdürüyor. Kur, 49,47'den geçen 50 günlük ve 48,55'ten geçen 100 günlük ortalamaların belirgin şekilde üzerinde seyrediyor. 50,50 seviyesini kritik destek olarak takip ediyoruz. Bu seviyenin altında kalıcılık halinde geri çekilmenin derinleşmesi gündeme gelebilir. Yukarıda ise 50,75 seviyesi direnç olarak izlenecek.
EUR/TRY
Dünkü kayıplarını bu sabah telafi eden EURTRY, 55,55 civarında işlem görüyor. Parite, 55,60'tan geçen 50 günlük ortalamanın altında, 55,25'ten geçen 100 günlük ortalamanın ise üzerinde seyrediyor. 55,45 seviyesini kritik eşik olarak takip ediyoruz. Altında kalıcılık halinde 55,41 ve 55,37 destekleri gündeme gelebilir. Yukarıda ise 55,61, 55,75 ve 55,87 dirençleri izlenecek.
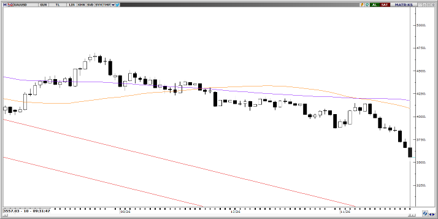
XAU/USD
Fed'in aralıkta faiz artıracağı beklentilerinin güçlenmesiyle 14 ayın en düşük seviyesine gerileyen ons altın, bu sabah 3.530$ civarında işlem görüyor. Altın, 4.105$'dan geçen 50 günlük ve 4.187$'dan geçen 100 günlük ortalamaların belirgin şekilde altında seyrediyor. Fiyatın 3.870$ seviyesinin oldukça altında kalmasıyla 3.500$ seviyesi destek olarak önem taşıyor. 3.500$ altında ise 3.450$ ve 3.420$ destekleri izlenecek. Tepki yükselişlerinde 3.580$, 3.625$ ve 3.660$ yakın vadeli dirençler olarak takip edilebilir.
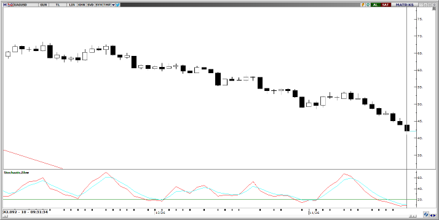
XAG/USD
Haftalık kaybı %13'ü aşan gümüş, bu sabah 41,50$ seviyesine geriledi. Metal, 56,93$'dan geçen 50 günlük ortalamanın belirgin şekilde altında seyrini sürdürüyor. 51,60$ seviyesinin oldukça altında kalan fiyatta 41$ seviyesi destek olarak önem taşıyor. Bu seviye altında, 39,60$ ve 37,40$ destekleri takip edilebilir. Bu seviyenin altında kalıcılık halinde satışların derinleşmesi gündeme gelebilir. Tepki yükselişlerinde 42,96$ ilk direnç, ardından 44,45$ ve 45,43$ seviyeleri takip edilebilir.