


19.11.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.51 MB
Güne Başlarken
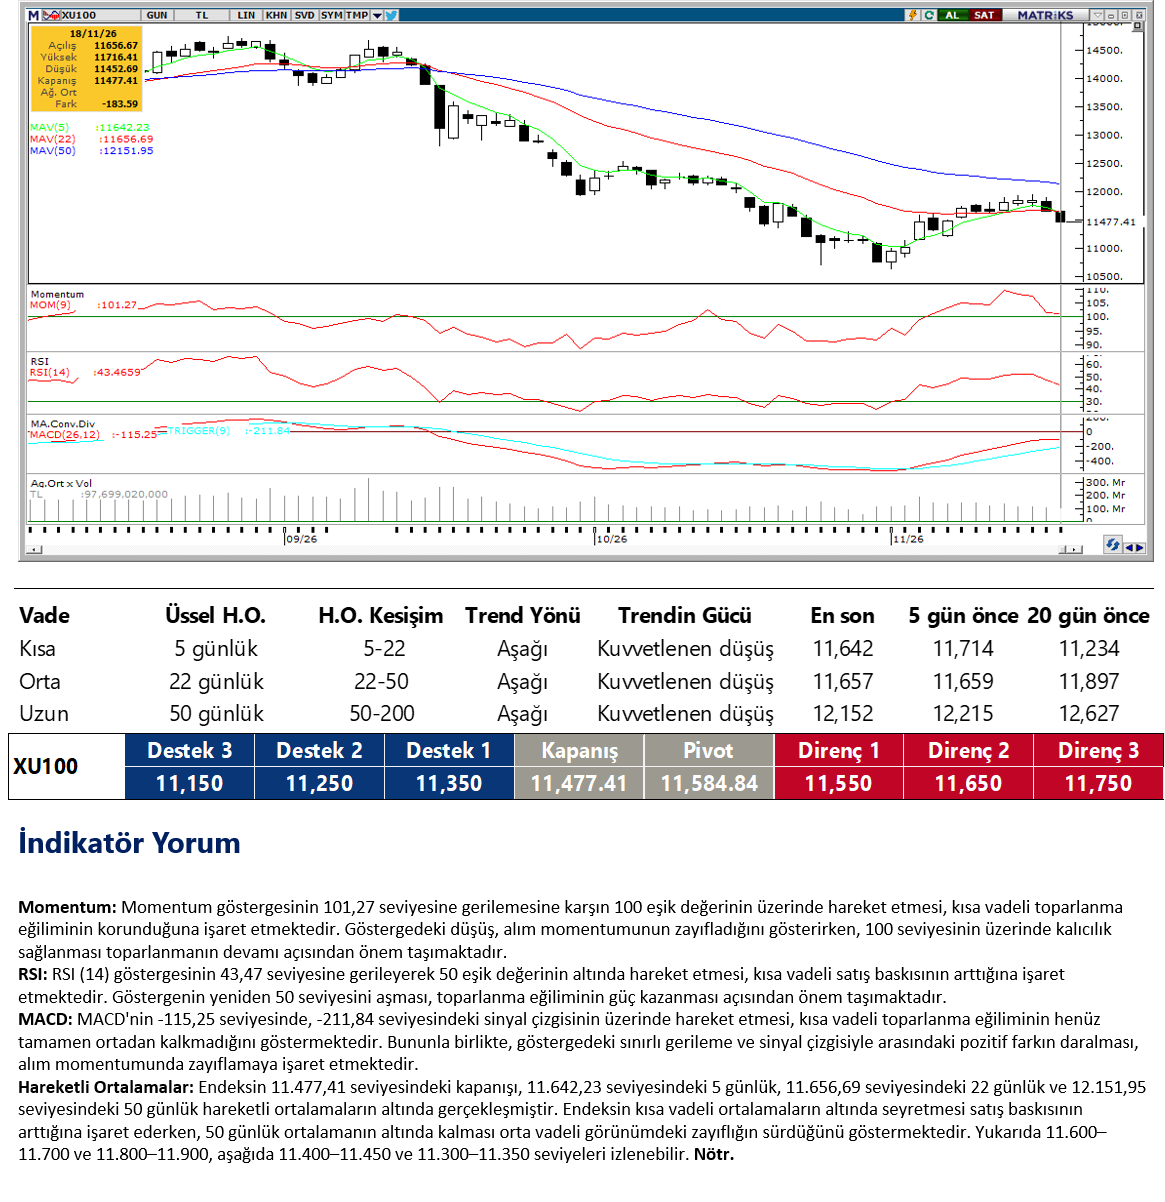
Günaydın. Küresel piyasalarda son günlerdeki satışların ardından toparlanma arayışı sürerken, Fed'in faiz politikasına ilişkin şahinleşen mesajlar ve teknoloji şirketlerinin yüksek değerlemeleri risk iştahı üzerinde belirleyici olmaya devam ediyor. Dün açıklanan Fed'in ekim ayı toplantı tutanaklarında üyelerin neredeyse tamamının ilave faiz artışını gerekli görmesi, bazı üyelerin ise daha güçlü bir artırım ihtimaline işaret etmesi dikkat çekiyor. Fed'in enflasyonla mücadelede sıkı duruşunu koruyacağı beklentisi dolar ve tahvil faizlerini desteklerken, hisse senetlerinde toparlanmayı zorlaştırıyor. ABD borsalarında dün karışık bir kapanış izledik. Dow Jones %1’in üzerinde gerilerken, S&P 500 sınırlı kayıpla günü tamamladı, Nasdaq ise teknoloji hisselerindeki alımların desteğiyle pozitif ayrıştı. Avrupa piyasalarında da satışlar üçüncü güne taşınırken, özellikle madencilik ve enerji hisselerindeki kayıplar ön plandaydı. Bu sabah ABD vadelilerinde özellikle teknoloji hisseleri öncülüğünde alımlar görülürken, Avrupa vadelilerinde de hafif pozitif bir seyir izliyoruz. Asya piyasalarında ise Japonya yükselişle ayrışırken, Hong Kong'daki sert satış baskısı devam ediyor. Çin ve Güney Kore borsaları ise yataya yakın seyrediyor. Küresel risk iştahında sınırlı bir toparlanma görsek de alımların henüz genele yayılmadığını düşünüyoruz. Jeopolitik tarafta bugün Çin'de gerçekleşmesi beklenen Trump, Xi ve Putin görüşmesini, ticaret ilişkileri ve devam eden bölgesel gerilimler açısından önemli buluyoruz. Petrol fiyatlarında ise Orta Doğu kaynaklı risklere karşın artan stoklar ve arz fazlası beklentileri baskı yaratırken, Brent petrol 90 doların hemen altında işlem görüyor. İçeride BIST 100 Endeksi dün %1,57 düşüşle 11.477 puandan kapanırken, son iki işlem gününde kayıpların %3'ü aştığını görüyoruz. Güne hafif alıcılı başlayan ve 11.716 puana kadar yükselen endeksin kazanımlarını koruyamaması, özellikle günün ikinci yarısında satışların yeniden ağırlık kazandığını gösteriyor. Dün endekse en fazla negatif katkı AKBNK, KCHOL, ASTOR, ISCTR ve BIMAS hisselerinden gelirken, ASELS, THYAO, CCOLA, FROTO ve TUPRS pozitif katkılarıyla ayrıştı. Para girişlerinde THYAO ve ASELS öne çıkarken, TUPRS ve FROTO hisselerinde de alımlar gördük. Sektörel bazda ise bankacılık endeksi %2,54, holding endeksi %2,64 gerileyerek satışların yoğunlaştığı alanlar oldu. Teknik açıdan BIST 100 Endeksi'nde 11.450 / 11.300 seviyelerini destek, 11.600 / 11.750 bandını ise direnç olarak izliyoruz. Endeksin yeniden 11.600 üzerine yerleşmesi kısa vadeli görünümün toparlanması açısından önemli olacak. Aksi halde tepki alımlarının sınırlı kalabileceğini düşünüyoruz. Günün veri ajandasında içeride TCMB'nin haftalık para ve banka istatistikleri, dışarıda ise Euro Bölgesi cari işlemler dengesi, ABD haftalık işsizlik maaşı başvuruları, Philadelphia Fed imalat endeksi ve öncü göstergeler öne çıkıyor. Türkiye'nin 5 yıl vadeli CDS primi güne 242 baz puandan başlıyor.
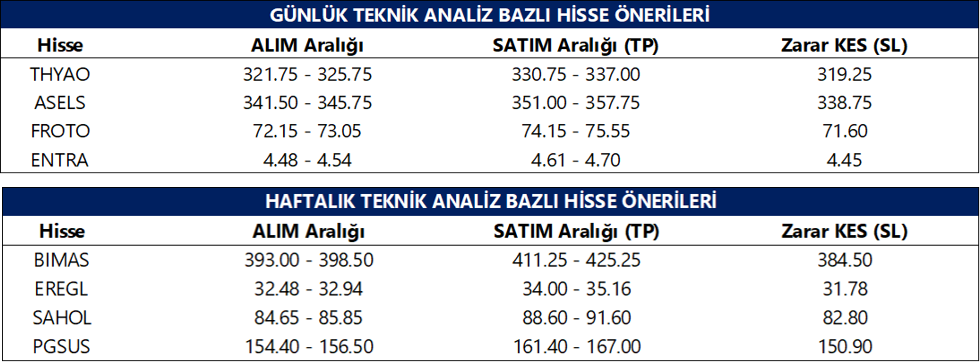
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
AHGAZ: Ahlatcı Doğal Gaz, pay geri alım programı kapsamında 45,98 TL fiyattan 460 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %3,47'ye ulaştı.
ARDYZ: ARD Grup Bilişim, pay geri alım programı kapsamında 50,85 TL fiyattan 5 bin pay geri aldı. Geri alınan payların sermayeye oranı %0,09'a ulaştı.
AYGAZ: Aygaz, %27,5 payla ortak olduğu Kolay Gelsin Dağıtım Hizmetleri'nin sermaye artırımına iştirak ederek payına düşen 412,5 milyon TL tutarındaki rüçhan hakkını kullanacağını ve bu tutarı 30 Kasım 2026'ya kadar nakden ödeyeceğini açıkladı.
MAVI: Mavi Giyim, pay geri alım programı kapsamında 35,43 TL ortalama fiyattan 298 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %2,90'a ulaştı.
SUWEN: Suwen Tekstil, pay geri alım programı kapsamında 5,28 TL fiyattan 949 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %4,98'e ulaştı.
VBTS kapsamında ANELE, MANAS ve GUNDG paylarına 19 Kasım – 18 Aralık tarihleri arasında açığa satış ve kredili işlem yasağı getirildi.
ARENA: Şirket, 2Ç26 finansal sonuçlarını 760 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 345 milyon TL, bir önceki çeyrekte ise 305 milyon TL net zarar elde edilmişti.
SISE: Moody's, şirketin kredi notunu B2'den B3'e düşürürken, görünümünü negatiften durağana yükseltti.
SARAE: Şirket, yönetim kurulu üyesi ve ortağının şahsi malvarlığına uygulanan adli tedbirlerin kaldırıldığını, şirket faaliyetlerinin süreçten etkilenmediğini açıkladı.
KARCL: Şirket, SPK'nın pay işlemlerine ilişkin suç duyurusu kararlarında yönetim kurulu üyeleri, hakim ortakları ve çalışanlarının yer almadığını, faaliyetlerinin kesintisiz devam ettiğini açıkladı.
PSGYO, PAHOL, PATEK, PASEU: Pasifik Grubu şirketleri, hakim ortakları ve yatırım fonlarının işlemlerine yönelik basında yer alan iddiaların gerçeği yansıtmadığını belirterek ortak bir açıklama yayımladı.
HEKTS: Şirket, paylarında imtiyaz oluşturulmasına yönelik esas sözleşme değişikliği başvurusunun geri çekilmesinin SPK tarafından kabul edildiğini ve buna bağlı ayrılma hakkı sürecinin iptal edildiğini açıkladı.
GLRMK: Şirketin bağlı ortaklığı, Polonya'daki Lodz Demiryolu Projesi kapsamında yaklaşık 8,85 milyar TL bedelli tünel yapım ihalesinde birinci olurken, sözleşmeye davet bekleniyor.
KRPLS: Şirket, ürünlerinin satış ve dağıtımını geliştirmek ve ihracat gelirlerini artırmak amacıyla Aksan Kozmetik ile stratejik iş birliği anlaşması imzaladığını açıkladı.
ATATP: Şirketin dolaylı iştiraki Ata Temiz Enerji, Nuclean ve BA Steel'e toplam 10 milyon USD yatırımla %51'er ortak olmak üzere sözleşme imzaladı.
MEDTR: Şirket, Osmangazi Üniversitesi Hastanesinin tıbbi sarf malzemeleri ve Gazi Üniversitesi Hastanesinin 12 aylık kemoterapi ilaç hazırlama ve uygulama sistemi ihalelerine katıldığını açıkladı.
ONRYT: Şirket, kayıtlı sermaye tavanının 375 milyon TL'den 10 milyar TL'ye yükseltilmesine ilişkin Ticaret Bakanlığı onayını aldığını, değişikliğin genel kurul onayına sunulacağını açıkladı.
OBASE: Şirket, SPK kararları ve adli soruşturmalarda adı geçen kişiyle genel müdür yardımcısının yalnızca isim benzerliği taşıdığını, sosyal medyadaki iddiaların gerçeği yansıtmadığını açıkladı.
BLCYT: Şirket, üretim kapasitesi ve yıllık cirosuna %20 katkı sağlaması beklenen modernizasyon yatırımı kapsamında 860 bin EUR tutarında makine alım sözleşmesi imzaladığını açıkladı.
RNPOL: Şirket gerçek kişi bir ortağı, şirket sermayesinin %0,6’sına tekabül eden yaklaşık 3.33 milyon adet pay için borsada işlem gören tipe dönüşüm başvurusu gerçekleştirdi.
AKFGY: İş Portföy fonları, 2,23 TL ortalama fiyattan 29,8 milyon adet pay alarak fiili dolaşımdaki paylar içindeki oranını %1,87'den %3,84'e yükseltti.
GUBRF: Şirket, 150 bin adet pay geri alırken, geri alınan payların sermayedeki oranı %1,21'e yükseldi.
CITAS: Şirket, 234,8 bin adet pay geri alırken, geri alınan payların sermayedeki oranı %10,55'e yükseldi.
GARAN: Banka, 2,16 milyon adet pay geri alırken, geri alınan payların sermayedeki oranı %0,41'e yükseldi.
ENERY: Şirket, 450 bin adet pay geri alırken, geri alınan payların sermayedeki oranı %4,78'e yükseldi.
AHGAZ: Şirket, 460 bin adet pay geri alırken, geri alınan payların sermayedeki oranı %3,47'ye yükseldi.
Ekonomi ve Politika Haberleri
Saat 14:30’da 6 – 13 Kasım haftasına ilişkin TCMB verileri açıklanacak
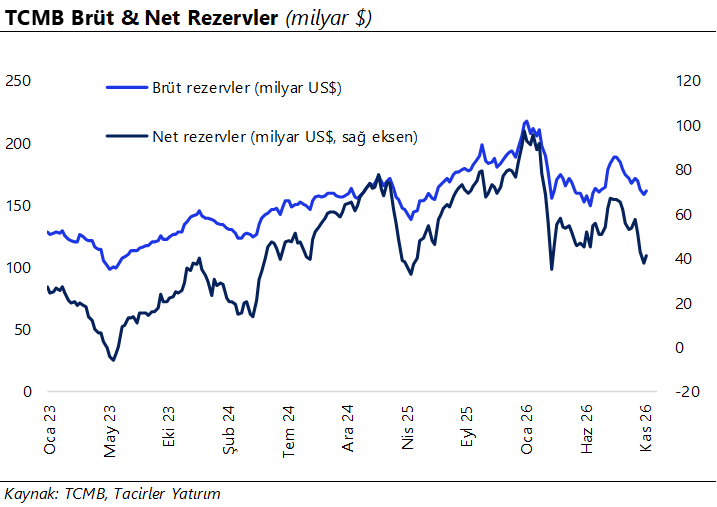
Bugün saat 14:30’da 6 – 36 Kasım haftasına ilişkin menkul kıymet ve para & banka istatistikleri ile TCMB rezervleri açıklanacak. Analitik bilanço üzerinden yaptığımız hesaplamalar çerçevesinde 6 – 13 Kasım haftasında brüt rezervin 2,3 milyar dolar düşüşle 158,8 milyar dolara, net rezervin ise 0,3 milyar dolarlık sınırlı bir gerilemeyle 40,8 milyar dolara indiğini tahmin ediyoruz. Hesaplamalarımıza göre, altın fiyatlarındaki düşüş geçtiğimiz hafta net rezervde 2,7 milyar dolarlık kayıp yarattı. Bu dönemde swap stokunun 0,3 milyar dolar gerilediğini, swap hariç net rezervin ise 0,03 milyar dolarlık sınırlı bir artışla 28,3 milyar dolarda yatay seyrettiğini hesaplıyoruz. Altın fiyat etkisi, swap işlemleri ve kamu döviz mevduatındaki değişimlerden arındırılmış hesaplamalarımız, TCMB'nin 6 – 13 Kasım haftasında piyasadan yaklaşık 3 milyar dolar net döviz alımı gerçekleştirdiğine işaret ediyor. Bugün açıklanacak resmi rezerv verilerinin, analitik bilanço üzerinden yaptığımız hesaplamalarla uyumlu bir değişime işaret etmesini bekliyoruz. Bir önceki haftaya ilişkin verileri hatırlayacak olursak: Yabancı yatırımcılar 30 Ekim – 6 Kasım haftasında hisse senedi piyasasında 367,2 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 37 milyon dolar tutarında net alım gerçekleştirdi. Bu dönemde, yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları, kurumların talebi öncülüğünde 1,3 milyar dolar arttı. TCMB brüt rezervleri 3 milyar dolar artarak 161,1 milyar dolara, net rezervleri ise 3,2 milyar dolar yükselişle 41,1 milyar dolara yükseldi. Böylelikle rezervlerde üç haftalık düşüşün ardından yükseliş kaydedildi. Aynı dönemde swap stoku 879 milyon dolar düşüşle 12,9 milyar dolara inerken, swap hariç net rezervler 4 milyar dolar yükselişle 28,3 milyara çıktı. Ayrıntılı rapor için tıklayınız.
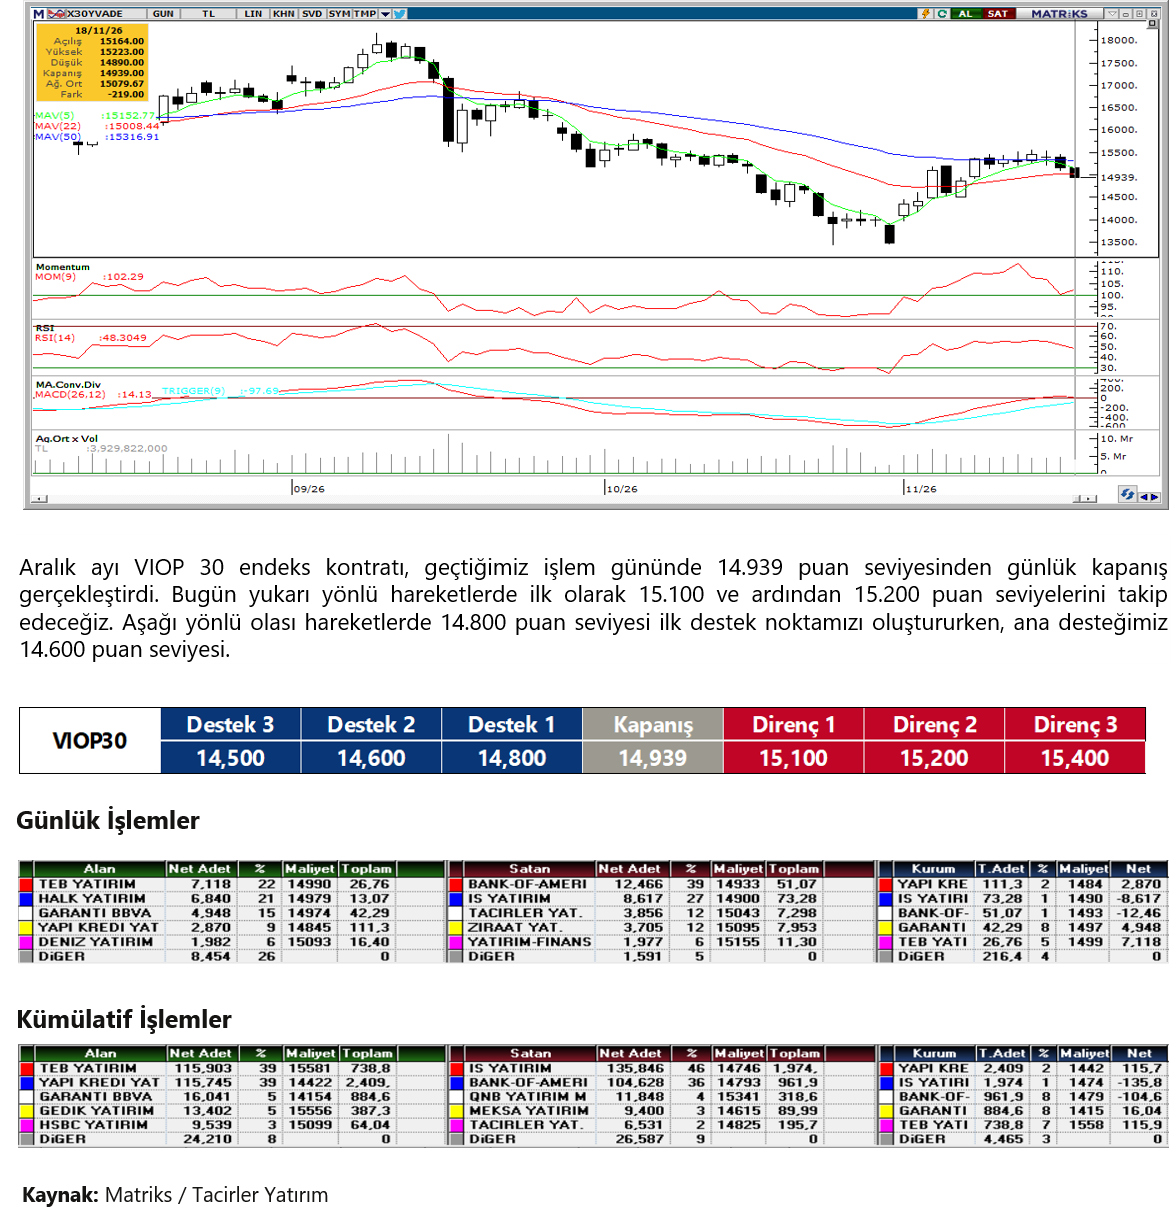
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
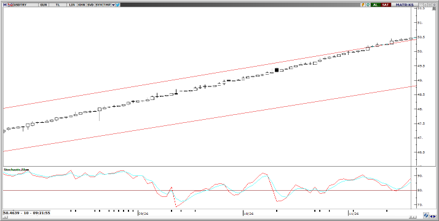
USD/TRY
Dolardaki küresel güçlenmeye rağmen ılımlı seyrini koruyan USDTRY, bu sabah 50,46 seviyesinde işlem görüyor. Kur, 49,43'ten geçen 50 günlük ve 48,51'den geçen 100 günlük ortalamaların belirgin şekilde üzerinde seyrediyor. 50,40 seviyesini kritik destek olarak takip ediyoruz. Bu seviyenin altında kalıcılık halinde geri çekilmenin derinleşmesi gündeme gelebilir. Yukarıda ise 50,50 seviyesi direnç olarak izlenecek.
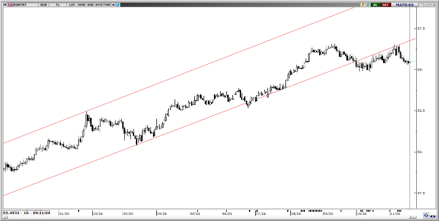
EUR/TRY
Dar bir aralıkta yön arayışını sürdüren EURTRY, bu sabah 55,43 civarında işlem görüyor. Parite, 55,62'den geçen 50 günlük ortalamanın altında, 55,23'ten geçen 100 günlük ortalamanın ise üzerinde seyrediyor. 55,41 seviyesini kritik eşik olarak takip ediyoruz. Altında kalıcılık halinde 55,37 ve 55,30 destekleri gündeme gelebilir. Yukarıda ise 55,45, 55,61 ve 55,75 dirençleri izlenecek.
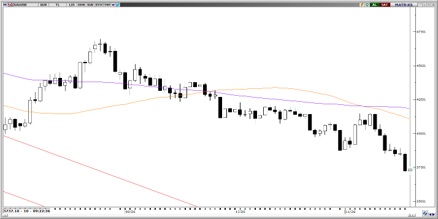
XAU/USD
Fed’in aralık toplantısında 50 baz puanlık faiz artırımı ihtimalinin gündeme gelmesiyle satış baskısı derinleşen ons altın, bu sabah 3.723$ civarında işlem görüyor. FOMC tutanaklarının ardından Eylül 2025’ten bu yana en düşük seviyelerini test eden altında, güçlenen dolar ve yüksek tahvil faizleri aşağı yönlü riskleri canlı tutuyor. Kısa vadede 3.700$ ve 3.660$ seviyelerini destek olarak takip ediyoruz. Tepki yükselişlerinde ise 3.735$, 3.790$ ve 3.830$ dirençleri izlenecek.
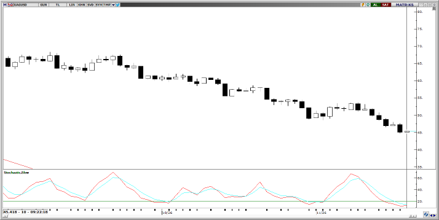
XAG/USD
Fed’in daha agresif faiz artırımlarına yönelebileceği beklentisiyle satış baskısı derinleşen gümüş, bu sabah 45,15$ civarında işlem görüyor. Dün 44,80$ altına gerileyerek yaklaşık bir yılın en düşük seviyelerini test eden metalde, güçlü dolar ve yüksek tahvil faizleri kısa vadeli görünüm üzerinde baskı yaratıyor. Aşağıda 44,45$ seviyesi ilk destek olarak öne çıkarken, bu seviyenin kırılması halinde satışların 44$ altına doğru derinleşmesi gündeme gelebilir. Tepki yükselişlerinde ise 45,28$, 46,15$ ve 47,10$ dirençlerini takip ediyoruz.