


17.11.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.39 MB
Güne Başlarken
Günaydın. Küresel piyasalarda haftanın ilk işlem gününde risk iştahı zayıf kalırken, teknoloji hisselerindeki satış baskısı ve Fed'in faiz artırımlarına yönelik güçlenen beklentiler fiyatlamalar üzerinde etkili oluyor. Nvidia'daki yönetim belirsizliği de teknoloji hisseleri üzerindeki baskıyı artırıyor. Dün açıklanan New York Fed imalat endeksinin 25,5'ten 7,8'e gerileyerek beklentilerin altında kalmasıyla ekonomik aktivitede ivme kaybı görüyoruz. Fed Başkanı Warsh ise yapay zekanın verimlilik üzerindeki potansiyeline dikkat çekerken, istihdam ve ekonomi üzerindeki etkilerine ilişkin belirsizliklerin sürdüğünü vurguladı. Bugün ABD kapanışı sonrasında açıklanacak Nvidia bilançosunda finansal sonuçların yanı sıra veri merkezi talebi ve gelecek dönem beklentilerinin de fiyatlamalar açısından önemli olacağını düşünüyoruz. Orta Doğu'da İran kaynaklı gelişmeler jeopolitik riskleri canlı tutarken, bölgedeki haber akışının petrol fiyatları ve küresel risk iştahı üzerindeki etkisini izliyoruz. İçeride ekim ayı merkezi yönetim bütçesi 481,1 milyar TL açık verirken, yılın ilk 10 ayında toplam bütçe açığı 2,32 trilyon TL'ye ulaştı. BIST 100 Endeksi dün %0,01’lik sınırlı düşüşle 11.842 puandan yatay kapanarak geçen haftaki yükselişin ardından dengeli bir seyir izledi. Gün içerisinde 11.952 puana kadar yükselen endeksin kazanımlarını koruyamadığını ve 12.000 seviyesine yaklaştıkça satış baskısının arttığını gördük. Endekse pozitif tarafta ASELS, THYAO, GLRMK, TRMET ve TRALT katkı sağlarken, TUPRS, ISCTR, EREGL, SISE ve KCHOL tarafındaki kayıplar endeksi baskıladı. Gün içi para akışında ASELS, THYAO ve BIMAS tarafında girişler, KCHOL, SISE ve ASTOR tarafında ise çıkışlar öne çıktı. Bankacılık endeksi son birkaç işlem gününde kar satışlarıyla karşılaşsa da son haftalardaki güçlü yükseliş eğilimini koruyor. Faiz normalleşmesinin net faiz marjlarına sağlayacağı destekle sektörün orta vadede endekse göre pozitif ayrışma potansiyelinin devam ettiğini düşünüyoruz. Teknik açıdan BIST 100 Endeksi için 12.000 / 12.300 bandını direnç, 11.500 / 11.750 bandını ise destek olarak izliyoruz. Özellikle 12.000 üzerinde kalıcılık sağlanmasının yükselişin genele yayılması açısından önemli olacağını düşünüyoruz. Günün ajandasında içeride konut fiyat endeksi, dışarıda Almanya ZEW ekonomik güven endeksi, ABD perakende satışlar ve sanayi üretimi ile Nvidia bilançosu öne çıkıyor. Türkiye'nin 5 yıl vadeli CDS primi ise son verilerde 233 baz puan civarında seyrediyor.
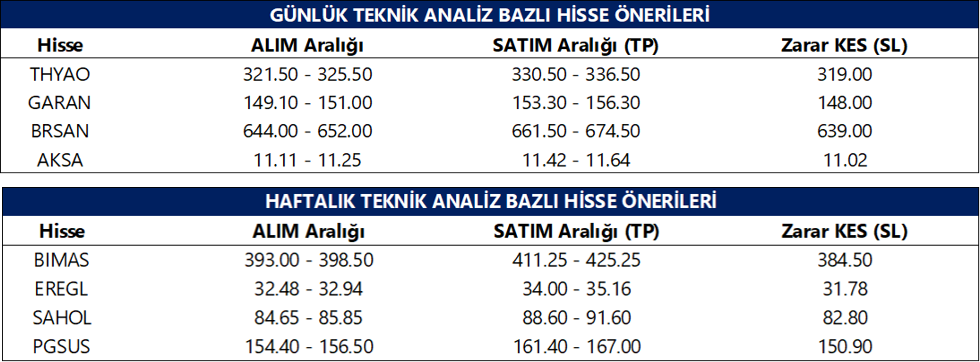
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
AHGAZ: Ahlatçı Doğal Gaz, pay geri alım programı kapsamında 46,06 TL fiyattan 46 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %3,45'e ulaştı.
ARDYZ: ARD Grup Bilişim, pay geri alım programı kapsamında 52,22 TL fiyattan 5.400 adet pay geri aldı. Geri alınan payların sermayeye oranı %0,09'a ulaştı. Buna ek olarak şirket, bir kamu kurumuyla "Ağ Güvenlik Altyapısının Yenilenmesi ve Güçlendirilmesi İşi" kapsamında 640 bin USD (yaklaşık 32,2 milyon TL) bedelli sözleşme imzaladığını açıkladı.
DAGI: Dagi Giyim, pay geri alım programı kapsamında 9,72 TL fiyattan 16 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %2,02'ye ulaştı.
MAVI: Mavi Giyim, pay geri alım programı kapsamında 36,06 TL ortalama fiyattan 250 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %2,83'e ulaştı.
BFREN: Şirket, 3Ç26 finansal sonuçlarını 48 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık bazda %27, çeyreksel olarak %25 azalış kaydetti.
GIPTA: Şirket, bugün pay başına yaklaşık 0,0078 TL brüt temettü dağıtacak olup, temettü verimi son kapanış fiyatına göre %0 düzeyindedir.
ASELS: Şirket, ROKETSAN ile toplam 1,28 milyar EUR tutarında sözleşmeler imzaladığını açıkladı
.
EKGYO: Şirket, Aydın Didim'de toplam 120,7 bin metrekare büyüklüğündeki arsaların, toplam aktiflerinin yaklaşık %0,4'üne karşılık gelen 2,1 milyar TL bedelle TOKİ'den satın alınmasına ilişkin protokol imzaladığını açıkladı.
HTTBT: Şirket, Mısır merkezli Sky Vision Airlines'ın 5 yıllık sözleşme kapsamında Crane markalı yazılım çözümlerini kullanmaya başladığını açıkladı.
ARCLK: Şirket, yurt içinde 40 milyar TL'ye kadar tahvil veya finansman bonosu ihracı için SPK'ya başvurduğunu açıkladı.
PEKGY: Şirket, 13 Kasım 2026 vadeli kira sertifikasına ilişkin anapara ve kar payı ödemelerini vadesinde gerçekleştiremediğini açıkladı.
MOBTL: Şirket, Realme markalı akıllı telefon ve cihazların Türkiye distribütörlüğü için sözleşme imzaladığını açıkladı.
MIATK: Şirket, Lider Sistem Teknolojileri ile birleşmesini tamamlayarak sermayesini 494 milyon TL'den 986,5 milyon TL'ye, aktif büyüklüğünü ise 12,9 milyar TL'ye yükselttiğini açıkladı.
GLRMK: Şirket, Pusula Portföy fonunun tasfiyesi kapsamında 17,6 milyon adet payın borsa dışında mevcut ortaklara devredildiğini, fonun payının sıfırlandığını ve yönetim kontrolünün değişmediğini açıkladı.
KLKIM: Şirket, %50 ortağı olduğu Kenya merkezli Kalekim East Africa'nın işletme sermayesi ihtiyacına yönelik sermaye artırımına 200 bin USD ile katılma kararı aldığını açıkladı.
ANELE: Şirket, tamamına sahip olduğu Anel Holding, Anel Net ve Anelyapı Gayrimenkul'ü sermaye artırımı olmaksızın kolaylaştırılmış usulde devralarak birleşme kararı aldığını ve SPK'ya başvuracağını açıkladı.
GARAN: Banka, 149,5 TL ortalama fiyattan 281,9 milyon TL tutarında 1,89 milyon adet pay geri alırken, program kapsamında geri alınan toplam payların sermayeye oranı %0,31'e ulaştı.
TUKAS: Şirket, 1,92 TL ortalama fiyattan 9 milyon adet pay geri alırken, toplam geri alınan pay sayısı 274 milyona ve sermayedeki payı %6,1'e yükseldi.
Ekonomi ve Politika Haberleri
Saat 10:00’da ekim Konut Fiyat Endeksi açıklanacak
Konut Fiyat Endeksi (KFE) eylül ayında aylık %1,2 ve yıllık %22,3 artışla 239,4 seviyesine yükselirken, reel bazda yıllık %5,7 düşüş kaydetti. Yeni Kiracı Kira Endeksi (YKKE) ise eylül ayında aylık %2,1 ve yıllık %26,6 artış gösterirken, yıllık reel değişim %2,4 daralmaya işaret etti. Eylül verileri, konut fiyatları ile yeni kiracı kira artışlarının enflasyonun gerisinde kalmaya devam ettiğini, ancak her iki kalemde de yıllık reel kaybın ağustos ayına göre bir miktar azaldığını gösteriyor.
Saat 10:00’da ekim ayı konut satış istatistikleri açıklanacak
Eylül ayında toplam konut satışları yıllık %9,3 gerileyerek 142.390 adet oldu. İlk el konut satışları yıllık %3,9 artışla 51.519’a yükselirken, ikinci el konut satışları %15,3 düşüşle 90.871 adede geriledi. İpotekli konut satışları yıllık bazda %5,1 artışla 23.397 adede yükselirken, ipotekli satışların toplam satışlar içerisindeki payı ağustos ayındaki %17,4 seviyesinden %16,4’e geriledi. Konut piyasasındaki finansal koşullara baktığımızda, konut kredi faizinin eylül ayında ağustos ayındaki ortalama %41,99 seviyesinden %41,91’e sınırlı gerilediği görülüyor. Konut kredi faizi Eylül 2025’te ise ortalama %38,80 seviyesinde oluşmuştu. İpotekli konut satışlarındaki yıllık artışın eylülde de yavaşladığı görülürken, yüksek finansman maliyetlerinin krediye dayalı konut talebini sınırlamaya devam ettiği görüşündeyiz.
Gelir performansı zayıflarken faiz yükü artıyor
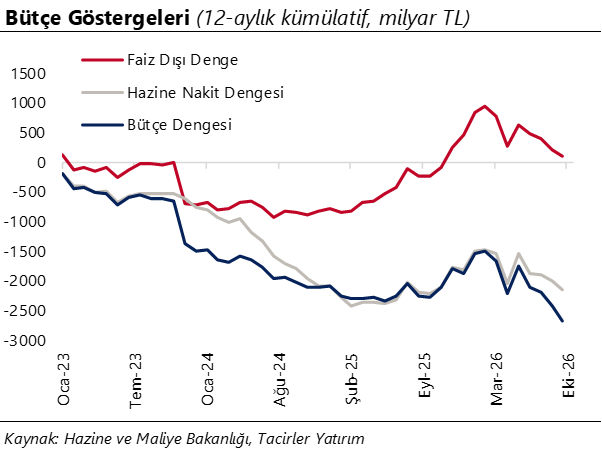
Merkezi yönetim bütçesi ekimde 380 milyar TL’lik açık beklentimizin üzerinde 481,1 milyar TL açık verirken, faiz dışı açık 179,8 milyar TL oldu. Geçen yılın aynı ayında bütçe açığı 223,2 milyar TL, faiz dışı açık ise 65,8 milyar TL düzeyindeydi. Böylelikle merkezi yönetim bütçesi Ocak – Ekim döneminde kümülatif olarak 2,3 trilyon TL açık verirken, 2026 için öngörülen 2,7 trilyon TL’lik bütçe açığı hedefinin %85,6’sı gerçekleşmiş oldu. 12 aylık kümülatif verilerde bütçe açığı 2,4 trilyon TL’den 2,7 trilyon TL’ye yükselirken, faiz dışı fazla 206,5 milyar TL’den 92,6 milyar TL’ye geriledi. Bütçe gelirleri ekimde 1,3 trilyon TL ile yıllık %13,2 artarken, %29,8’lik enflasyonun oldukça altında kaldı. Ocak – Ekim döneminde bütçe gelirleri 13,4 trilyon TL’ye ulaşırken, 2026 için öngörülen 16,3 trilyon TL’lik gelir hedefinin %82,4’ü tahsil edilmiş oldu. Bütçe harcamaları ekimde yıllık %29,9 artışla 1,8 trilyon TL’ye yükselirken, aylık bazda %0,3 geriledi. Ocak – Ekim döneminde toplam gider 15,7 trilyon TL ile 2026 yılı için öngörülen 19 trilyon TL’lik gider hedefinin %82,9’una ulaştı. 2026 bütçe açığı tahminimizi 2,8 trilyon TL ve GSYİH’nin %3,3’ü düzeyinde koruyoruz. Kasım ayındaki geçici vergi tahsilatı gelirleri destekleyecekken, yıl sonu bütçe performansında aralık harcamaları ve faiz ödemeleri belirleyici olacak. Ayrıntılı rapor için tıklayınız.
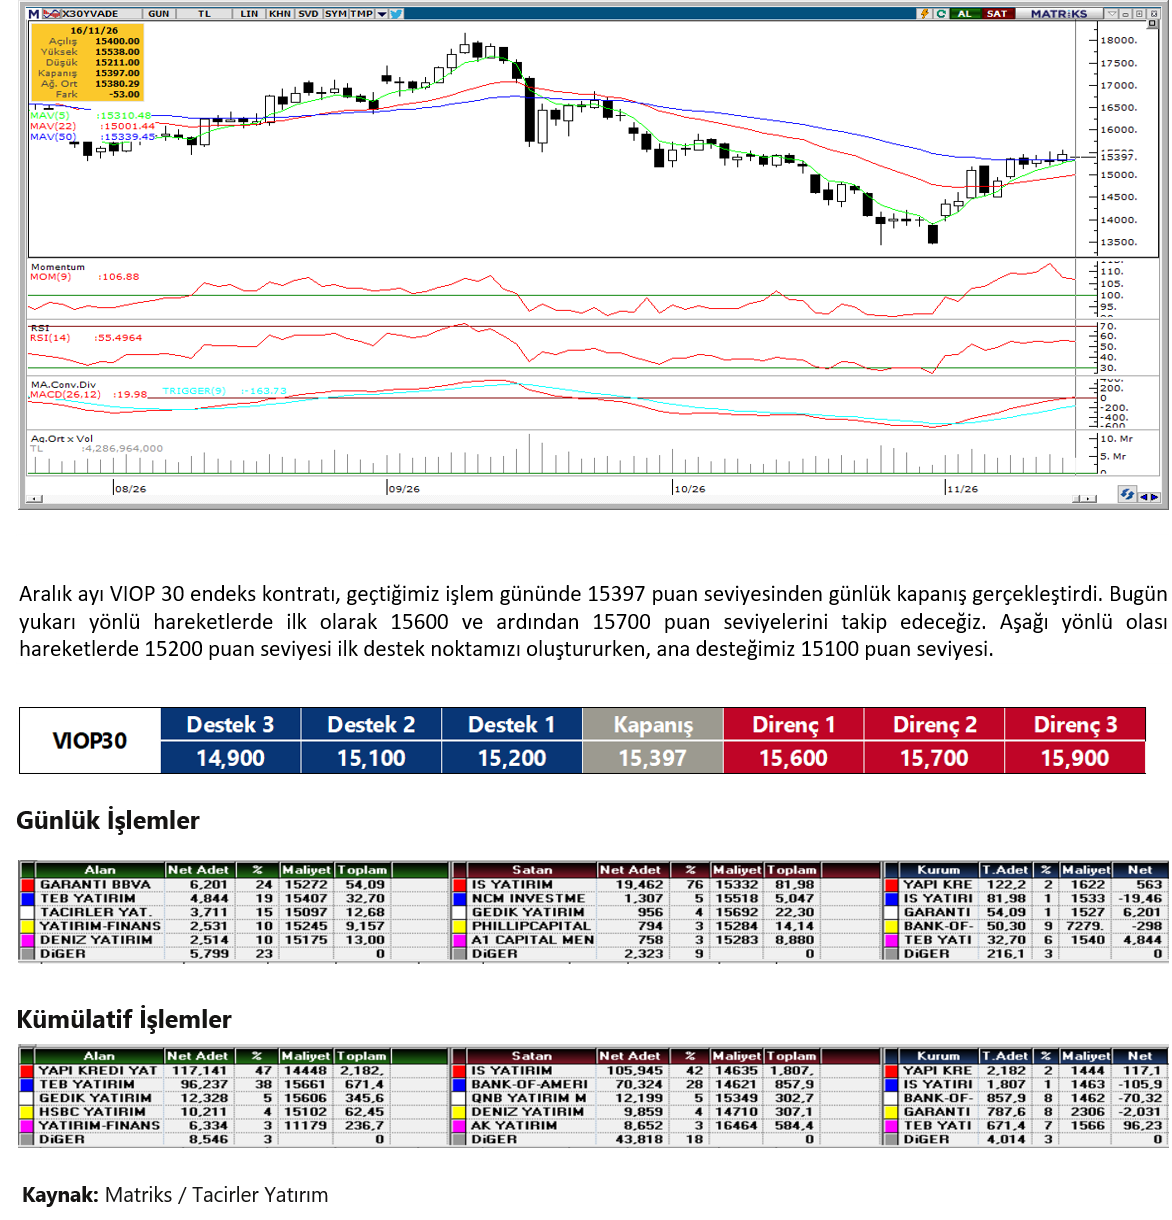
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
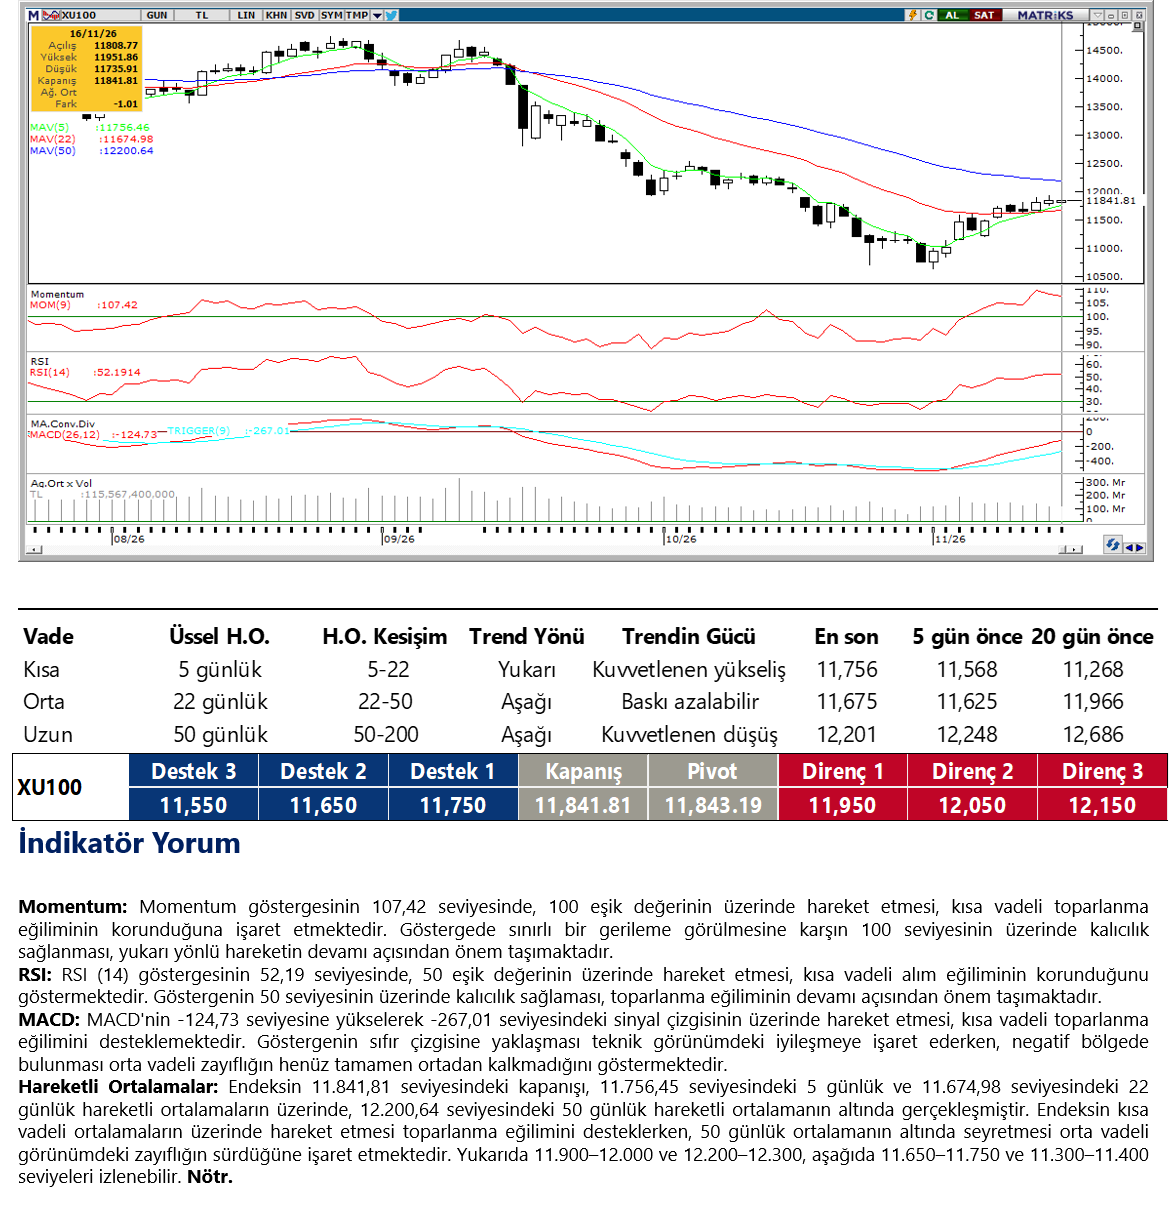
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
USD/TRY
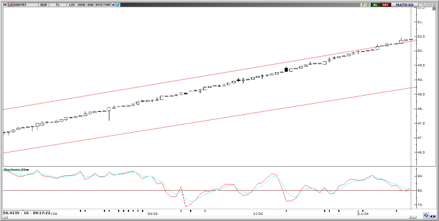
Kademeli yükselişini sürdüren USDTRY, bu sabah 50,40 civarında işlem görüyor. Kurun 50,30 seviyesinin üzerinde tutunması, kısa vadeli yükseliş eğilimini desteklerken hareketin kontrollü yapısı korunuyor. Yukarı yönlü seyrin devamında 50,50 direncini izliyoruz. Olası geri çekilmelerde ise 50,30 ve 50,20 seviyeleri destek konumunda bulunuyor.
EUR/TRY
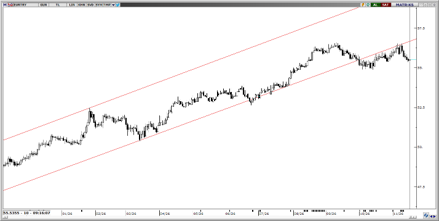
Ortalamalar arasındaki sıkışık seyrini koruyan EURTRY, bu sabah 55,50 civarında işlem görüyor. Parite, 55,66'dan geçen 50 günlük ortalamanın altında, 55,18'den geçen 100 günlük ortalamanın ise üzerinde seyrediyor. 55,45 seviyesini kritik eşik olarak takip ediyoruz. Altında kalıcılık halinde 55,41 ve 55,37 destekleri gündeme gelebilir. Yukarıda ise 55,61, 55,75 ve 55,87 dirençleri izlenecek.
XAU/USD
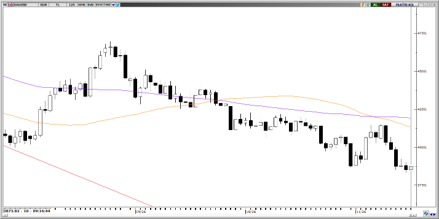
Dün yaklaşık bir yılın en düşük seviyesini test eden ons altın, bu sabah %0,3 yükselişle 3.875$ civarında işlem görüyor. Fed’in faiz artırımına yönelik beklentilerin güçlü seyri ve yükselen ABD tahvil faizleri, değerli metal üzerindeki baskının sürmesine neden oluyor. Teknik görünümde 3.870$ seviyesini kritik destek olarak izlerken, bu seviyenin altında kalıcılık halinde satış baskısının 3.850$ ve 3.800$ seviyelerine doğru derinleşebileceğini değerlendiriyoruz. Yukarı yönlü hareketlerde ise 3.900$, 3.960$ ve 3.995$ dirençleri takip edilecek.
XAG/USD
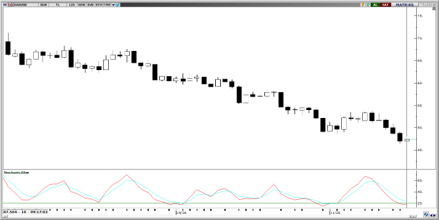
Dünü yaklaşık %3 kayıpla kapatan gümüş, bu sabah %0,9 artışla 47,55$ civarında tepki arayışında. Metal, 58,14$'dan geçen 50 günlük ortalamanın belirgin şekilde altında seyrini sürdürüyor. 51,60$ seviyesinin oldukça altında kalan fiyatta 47$ seviyesi destek olarak önem taşıyor. Tepki yükselişlerinde 51,60$ seviyesini kritik eşik olarak takip ediyoruz, üzerinde ise 52,30$ ve 52,86$ dirençleri izlenecek.