


10.11.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.46 MB
Güne Başlarken
Türkiye Cumhuriyeti'nin kurucusu Gazi Mustafa Kemal Atatürk’ü vefatının 88. yılında özlem ve minnetle anıyoruz.
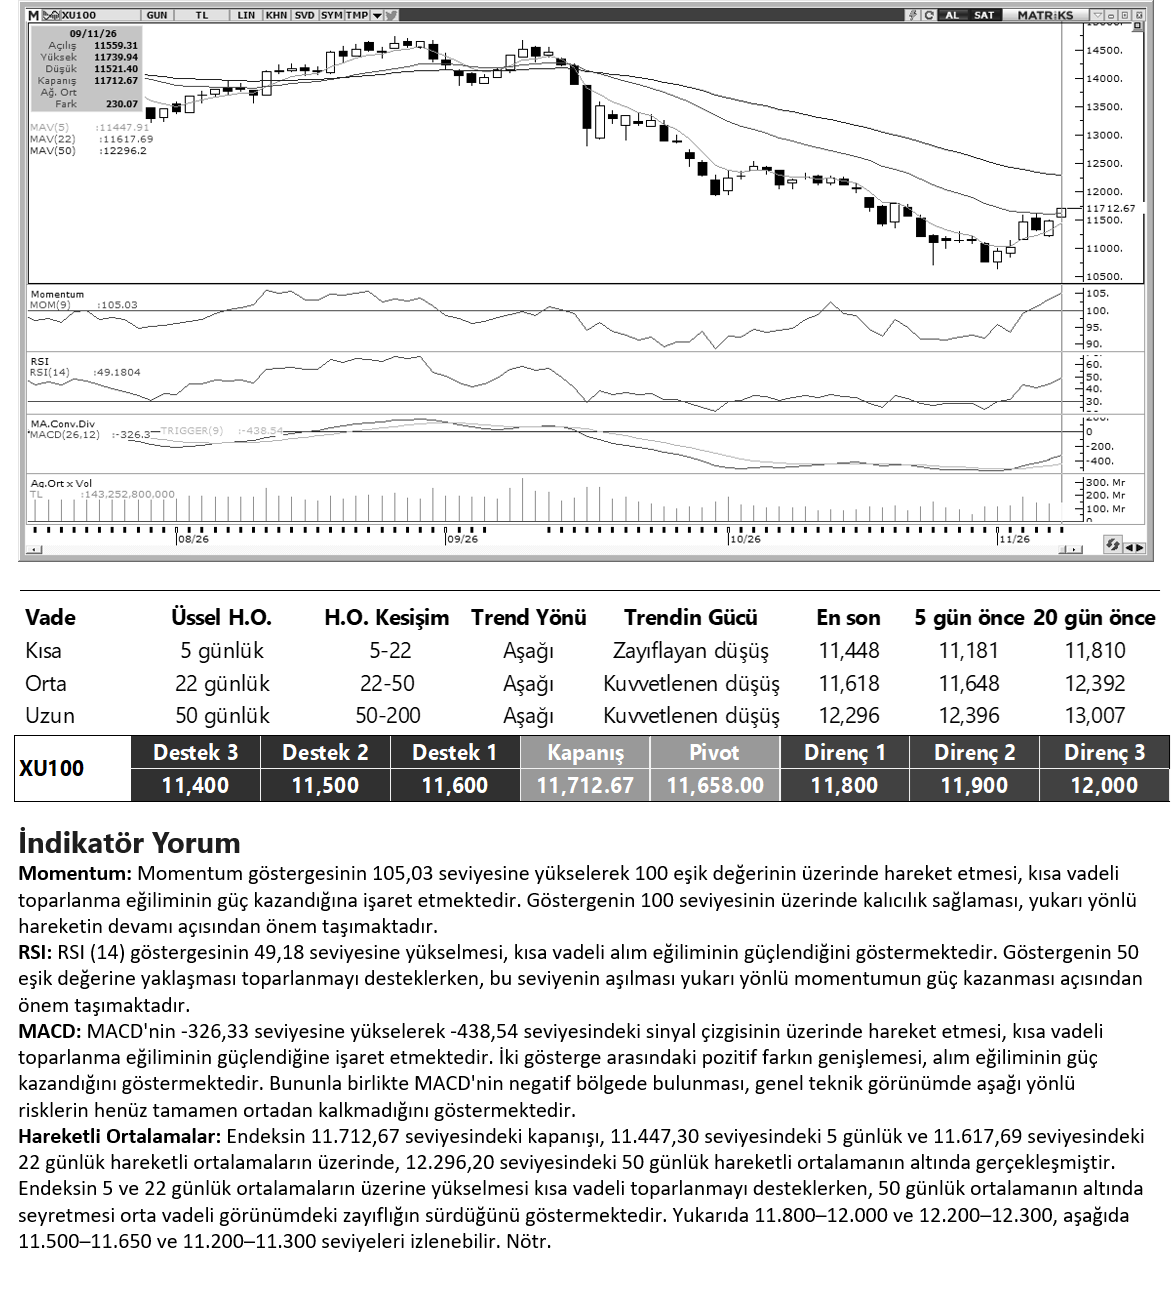
Küresel piyasalarla başlarsak, ABD’de ara seçimler sonrası düzeltmenin ardından tepki alımları geldiğini görüyoruz. Wall Street’te dün %2,1 – 2,7 arası yükselişler yaşanırken ABD vadelileri de bu sabah dengeli bir seyir izliyor. Avrupa vadelileri ve Asya borsaları ise belirgin yüzdelerde alıcılı. Aktif Brent tipi ham petrol fiyatları, zirveden başlayan geri çekilme hareketi sonrasında son on günde %20 gerileyerek ayı piyasasına giriyor. Burada gerilemenin devamı küresel borsaları desteklemeye devam edecektir. Borsa İstanbul’da, BIST 30 hisselerinin tasfiyesinin tamamlanmasının ardından yükseliş eğilimi devam ediyor. Son altı işlem gününün beşini yukarıda kapatan BIST 100 Endeksi, dün %2 artışla 11.712 puana yükseldi. Endekse katkı sağlayan şirketler BIMAS, THYAO, ASELS, AKBNK, EREGL; endekse negatif etki edenler ise TUPRS, ASTOR, GLYHO, ULKER, RYSAS oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise THYAO, GARAN, TRALT, TAVHL, SAHOL, AKSA, AKBNK, MPARK ve KORDS. XBANK Bankacılık endeksinde pozitif ayrışma da devam ediyor; Ağustos sonundan bu yana XBANK endeksi, XU100’e görece %34 daha yüksek getiri sağladı. BIST 100 endeksi için, teknik açıdan 11.500 ve 11.200 ilk destekler, 12.000 ve 12.300 ilk dirençler olarak izlenebilir. Günün ajandasında içeride Hazine ihaleleri, ABD’de TÜFE verileri ve Fed yöneticilerinden gelecek açıklamalar izlenecek. Türkiye 5 yıl vadeli CDS primleri güne 242 baz puandan başlıyor.
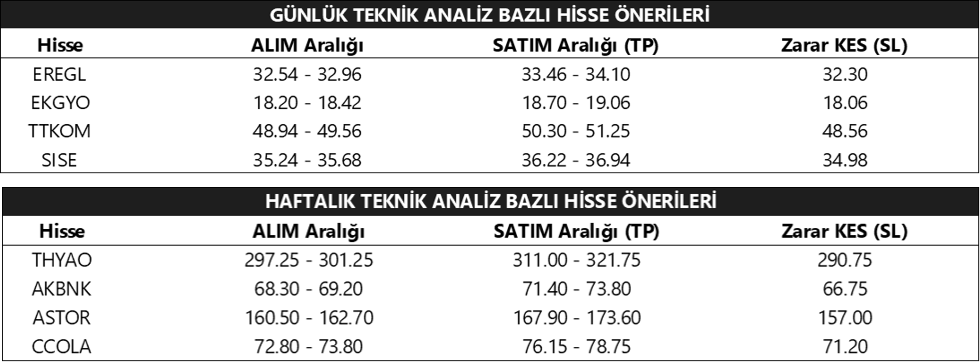
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
ALARK: Alarko Holding, 3Ç26’da 2,7 milyar TL net kar açıkladı. Şirket, geçtiğimiz yılın aynı döneminde 4,2 milyar TL net kar açıklamıştı. Alarko Holding, 170,00 TL hedef fiyatımızla araştırma kapsamımızda yer alıyor.
ARDYZ: ARD Grup Bilişim, 3Ç26’da 1,6 milyar TL ciro, 1,1 milyar TL FAVÖK ve 338 milyon TL net kar açıkladı. Ciro yıllık reel %45 büyürken, FAVÖK %160 büyüdü. FAVÖK marjı geçen yılki %39,1’den %70,1’e yükseldi.
BIMAS: Bim Birleşik Mağazalar, 3Ç26’da 245,7 milyar TL ciro, 17,7 milyar TL FAVÖK ve 10,4 milyar TL net kar açıkladı. Ciro yıllık reel %5 büyürken, FAVÖK %3 büyüdü. FAVÖK marjı geçen yılki %7,4’ten %7,2’ye indi. Piyasa beklentisi şirketin 247,1 milyar TL ciro, 17,1 milyar TL FAVÖK ve 8,8 milyar TL net kar açıklaması yönündeydi. Bim Birleşik Mağazalar, 463,50 TL hedef fiyatımızla araştırma kapsamımızda yer alıyor.
LOGO: Logo Yazılım, 3Ç26’da 1,8 milyar TL ciro, 753 milyon TL FAVÖK ve 307 milyon TL net kar açıkladı. Ciro yıllık reel %1 daralırken, FAVÖK %7 büyüdü. FAVÖK marjı geçen yılki %39,6’dan %42,5’e yükseldi. Piyasa beklentisi şirketin 1,8 milyar TL ciro, 731 milyon TL FAVÖK ve 309 milyon TL net kar açıklaması yönündeydi.
SUWEN: Suwen Tekstil, 3Ç26’da 2,1 milyar TL ciro, 436 milyon TL FAVÖK ve 57 milyon TL net kar açıkladı. Ciro yıllık reel %8 daralırken, FAVÖK %12 küçüldü. FAVÖK marjı geçen yılki %21,5’ten %20,8’e düştü.
TKFEN: Tekfen Holding, 3Ç26’da 838,7 milyon TL zarar açıkladı. Şirket, geçtiğimiz yılın aynı döneminde 979,9 milyon TL zarar açıklamıştı.
TRCAS: Turcas Petrol, 3Ç26’da 2,1 milyar TL net kar açıkladı. Şirket, geçtiğimiz yılın aynı döneminde 526 milyon TL net kar açıklamıştı. Piyasa beklentisi şirketin 950 milyon TL net kar açıklaması yönündeydi.
TRALT: Şirket, 3Ç26 döneminde piyasanın 1,25 milyar TL'lik beklentisinin %99 üzerinde, 2,49 milyar TL net kar açıkladı. Net kar yıllık bazda %31 gerilerken, net satış gelirleri %18 artışla 8,57 milyar TL'ye yükseldi. FAVÖK yıllık %29 artışla 3,58 milyar TL olarak gerçekleşirken, piyasa beklentisini %20 aştı. FAVÖK marjı ise geçen yılın aynı dönemindeki %38,3 seviyesinden %41,8'e yükselerek operasyonel karlılıkta iyileşmeye işaret etti. Şirketin net nakit pozisyonu yıllık %18 azalışla 19,64 milyar TL'ye gerilerken, serbest nakit akışı 3,57 milyar TL'den 1,21 milyar TL'ye düştü. Operasyonel performanstaki iyileşmeye karşın net kardaki yıllık gerileme ve nakit akışındaki zayıflama finansal sonuçlarda öne çıkan unsurlar oldu.
TRMET: Şirket, 3Ç26 döneminde piyasanın 850 milyon TL'lik beklentisinin %8 altında, 779 milyon TL net kar açıkladı. Net kar yıllık bazda %61 gerilerken, net satış gelirleri %19 artışla 8,71 milyar TL'ye yükseldi. FAVÖK yıllık %23 artışla 3,42 milyar TL'ye ulaşırken, FAVÖK marjı %37,8'den %39,3'e yükseldi. Operasyonel karlılıktaki iyileşmeye rağmen net kar marjı %27,4'ten %8,9'a geriledi. Şirketin net nakit pozisyonu yıllık %19 azalışla 19,57 milyar TL'ye düşerken, serbest nakit akışı 3,75 milyar TL'den 1,33 milyar TL'ye geriledi. Satış gelirleri ve FAVÖK tarafında büyüme kaydedilmesine karşın net kardaki belirgin düşüş ve nakit akışındaki zayıflama dikkat çekti.
KCHOL: Koç Holding, 3Ç26’da geçen yılın aynı dönemindeki 9,9 milyar TL’ye karşılık 34,9 milyar TL konsolide net kar açıkladı. Net kardaki artışın ana kaynağı Tüpraş’ın güçlü performansıyla enerji segmenti oldu. Azalan net finansman giderleri ve Koç Finansman satışından elde edilen gelir sonucu desteklerken, dayanıklı tüketimde artan zarar ve finans segmentinin negatif katkısı iyileşmeyi sınırladı. Önceki Koç Holding raporumuzda Tüpraş için kullandığımız 352,00 TL hedef fiyatı, koruduğumuz güncel 481,00 TL hedef fiyatla yeniliyor; ortaklık paylarındaki değişiklikleri ve güncel solo net nakdi değerlememize yansıtıyoruz. Bu doğrultuda 12 aylık hedef fiyatımızı 337,00 TL’den 364,00 TL’ye yükseltiyor, AL tavsiyemizi koruyoruz. Yeni hedef fiyatımız, son kapanışa göre yaklaşık %71 getiri potansiyeline işaret ediyor.
DOAS: Doğuş Otomotiv’in 3Ç26 finansal sonuçlarını, beklentimizin altında kalan operasyonel karlılık ve net kar beklentimize karşılık açıklanan zarar nedeniyle negatif değerlendiriyoruz. Şirket, 1,1 milyar TL’lik kurum ve 852 milyon TL’lik piyasa net kar beklentisine karşılık 434 milyon TL net zarar açıkladı. Gelirler yıllık reel %35 daralmayla 49,3 milyar TL seviyesinde gerçekleşirken, FAVÖK 527 milyon TL ile 2,4 milyar TL’lik beklentimizin %78 altında gerçekleşti. Daralan satış hacmi ve yoğun fiyat rekabetinin etkisiyle brüt kar marjı yıllık 4 puan düşüşle %9,5’e gerilerken, zayıflayan gelir görünümüne karşılık maliyet ve faaliyet giderlerinin yeterince kontrol altına alınamaması FAVÖK marjını %7,4’ten %1,1’e düşürdü. Temmuz ayında yayımladığımız görünüm raporumuzda temettü etkisi hariç 12 aylık pay başına 245 TL hedef fiyat ve AL tavsiyesi verdiğimiz Doğuş Otomotiv için modelimizi güncelleyerek hedef fiyat ve tavsiyemizi yeniden gözden geçirecek, detaylı değerlendirmemizi gün içinde paylaşacağız.
ASTOR: Astor Enerji’nin 3Ç26 finansal sonuçlarını, net kardaki belirgin bozulmaya karşılık gelir ve operasyonel karlılıktaki güçlü seyri dikkate alarak nötr değerlendiriyoruz. Şirket, 2,5 milyar TL’lik net kar beklentimize karşılık 3,18 milyar TL net zarar açıkladı. Gelirler yıllık reel %33 artışla 13,3 milyar TL’ye ulaşarak tahminimizi %7 aşarken, FAVÖK 4,4 milyar TL ile 4,35 milyar TL’lik beklentimize yakın gerçekleşti. Brüt kar marjının yıllık 4,7 puan artışla %42’ye yükselmesi ana faaliyetlerdeki güçlü performansı desteklerken, finansal yatırımların satış ve değerleme işlemlerinden kaynaklanan 5,65 milyar TL’lik olumsuz etki ile 2,64 milyar TL parasal kayıp, operasyonel kazanımların net kara yansımasını engelledi. Yatırım fonlarına ilişkin gelişmelerin bir süredir hisse fiyatı üzerinde baskı yarattığını görüyoruz. Devam eden fon tasfiye sürecini de dikkate alarak, ana faaliyetlerdeki güçlü büyümeyi olumlu bulmakla birlikte finansal yatırım portföyünün karlılık üzerindeki etkilerini yakından takip ediyoruz. Model portföyümüzde yer alan, 12 aylık pay başına 405 TL hedef fiyat ve AL tavsiyemiz bulunan Astor Enerji için modelimizi güncelleyerek hedef fiyatımızı ve detaylı değerlendirmemizi gün içinde paylaşacağız.
PGSUS: Pegasus’un 3Ç26 finansal sonuçlarını, yıllık bazda marjlardaki baskıya rağmen beklentilerimizi aşan gelir ve karlılık nedeniyle sınırlı pozitif değerlendiriyoruz. Şirket, 9,7 milyar TL’lik kurum beklentimizin %16, 8,9 milyar TL’lik piyasa beklentisinin ise %27 üzerinde 11,3 milyar TL net kar açıkladı. Gelirler 72,2 milyar TL, FAVÖK ise 22,2 milyar TL ile tahminlerimizi sırasıyla %6 ve %10 aştı. Yolcu sayısındaki %7 artış, dış hat bilet fiyatlarındaki iyileşme ve yolcu başına yan gelirlerin 32,9 EUR ile rekor seviyeye ulaşması operasyonel performansı destekledi. Buna karşılık, EUR bazında yakıt giderlerinin %61 artması ve toplam maliyetlerin gelirlerden daha hızlı yükselmesiyle FAVÖK marjı yıllık 5,2 puan gerileyerek %30,7’ye indi. Yolcu talebi ve birim gelirlerdeki güçlü seyri olumlu bulmakla birlikte, maliyet baskısının marjlar üzerindeki olumsuz etkisinin sürdüğünü görüyoruz. Temmuz ayında yayımladığımız raporda 12 aylık pay başına 252 TL hedef fiyat ve AL tavsiyesi verdiğimiz Pegasus için modelimizi güncelleyerek yeni tahminlerimizi ve detaylı değerlendirmemizi paylaşacağız.
TCELL: Şirket, 3Ç26’da piyasa beklentisini %23 aşan 6.737 milyon TL net kar açıkladı. Net kar yıllık %4 gerilerken, önceki çeyreğe göre %22 arttı. 148 TL hedef fiyatla model portföyümüzde yer alan Turkcell’e ilişkin güncel tahminlerimizi ve detaylı değerlendirmemizi model güncellememizin ardından paylaşacağız.
GUBRF: Şirket, 3Ç26 finansal sonuçlarını 2.444 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı geçen yılın aynı dönemine göre yatay kalırken, bir önceki çeyreğe göre %56 artış kaydetti.
ALTNY: Şirket, 3Ç26 finansal sonuçlarını 213 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %825, bir önceki çeyreğe göre ise %333 artış kaydetti.
ODAS: Şirket, 3Ç26 finansal sonuçlarını 485 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 856 milyon TL net kar, bir önceki çeyrekte ise yaklaşık 1.1 milyar TL net zarar elde edilmişti.
CANTE: Şirket, 3Ç26 finansal sonuçlarını 732 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde yaklaşık 1.3 milyar TL, bir önceki çeyrekte ise 1.9 milyar TL net zarar elde edilmişti.
AKSEN: Şirket, 3Ç26 finansal sonuçlarını piyasa beklentisinin %44 üzerinde 1.576 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %27, çeyreksel olarak %163 artış kaydetti.
KATMR: Şirket, 3Ç26 finansal sonuçlarını 77 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 69 milyon TL net kar, bir önceki çeyrekte ise 206 milyon TL net zarar elde edilmişti.
ISMEN: Şirket, 3Ç26 finansal sonuçlarını piyasa beklentisinin %23 üzerinde 2.050 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %4, çeyreksel olarak %13 artış kaydetti.
TRGYO: Şirket, 3Ç26 finansal sonuçlarını 1.867 milyon TL net kar ile açıkladı. Piyasa beklentisi yaklaşık 3.4 milyar TL net kar yönündeydi. Açıklanan net kar rakamı yıllık %152 artış, çeyreksel olarak %41 azalış kaydetti
EGEEN: Şirket, 3Ç26 finansal sonuçlarını 359 milyon TL net kar ile açıkladı. Geçen yılın aynı döneminde 19 milyon TL, bir önceki çeyrekte ise 46 milyon TL net kar elde edilmişti.
TRCAS: Şirket, 3Ç26 finansal sonuçlarını 2.132 milyon TL net kar ile açıkladı. Piyasa beklentisi 950 milyon TL net kar yönündeydi. Geçen yılın aynı döneminde 526 milyon TL, bir önceki çeyrekte ise 109 milyon TL net kar elde edilmişti.
SMART: Şirket, 3Ç26 finansal sonuçlarını 86 milyon TL net kar ile açıkladı. Geçen yılın aynı döneminde 4 milyon TL, bir önceki çeyrekte ise 24 milyon TL net kar elde edilmişti.
BRLSM: Şirket, 3Ç26 finansal sonuçlarını 24 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 4 milyon TL, bir önceki çeyrekte ise 227 milyon TL net zarar elde edilmişti.
SUNTK: Şirket, 3Ç26 finansal sonuçlarını 256 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık bazda %26 azalış, çeyreksel olarak %45 artış kaydetti.
ONCSM: Şirket, 3Ç26 finansal sonuçlarını 28 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %28, bir önceki çeyreğe göre ise %7 artış kaydetti.
ORGE: Şirket, 3Ç26 finansal sonuçlarını 205 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %14, bir önceki çeyreğe göre ise %2 artış kaydetti.
INDES: Şirket, 3Ç26 finansal sonuçlarını 205 milyon TL net kar ile açıkladı. Piyasa beklentisi 293 milyon TL net kar yönündeydi. Açıklanan net kar rakamı yıllık bazda %45 artış, bir önceki çeyreğe göre ise %29 azalış kaydetti.
MEYSU: Şirket, 3Ç26 finansal sonuçlarını 5 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 188 milyon TL, bir önceki çeyrekte ise 92 milyon TL net kar elde edilmişti.
DOFRB: Şirket, 3Ç26 finansal sonuçlarını 9 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %69, çeyreksel olarak %87 azalış kaydetti.
VSNMD: Şirket, 3Ç26 finansal sonuçlarını 116 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 12 milyon TL, bir önceki çeyrekte ise 54 milyon TL net zarar elde edilmişti.
BAGFS: Şirket, 3Ç26 finansal sonuçlarını 565 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 266 milyon TL net zarar, bir önceki çeyrekte ise 352 milyon TL net kar elde edilmişti.
ARSAN: Şirket, 3Ç26 finansal sonuçlarını 131 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 377 milyon TL net zarar, bir önceki çeyrekte ise 404 milyon TL net kar elde edilmişti.
THYAO: Şirketin Ekim ayı yolcu sayısı yıllık %0,6 azalışla 8,5 milyon olurken, doluluk oranı 1,6 puan artışla %86,3'e, kargo hacmi %2,8 artışla 202,3 bin tona ulaştı. Ekim ayında yurt dışı yolcu sayısı %1,3 artışla 5,8 milyona yükselirken, yurt içi yolcu sayısı %4,4 azalışla 2,7 milyona geriledi. Ocak-Ekim döneminde ise toplam yolcu sayısı %4,6 artışla 81,5 milyona ulaştı.
ULKER: Şirket, 2026 yılı net satış beklentisini düşük tek haneli daralmadan tek haneli daralmaya, FAVÖK marjı beklentisini ise %12-%15 aralığından %9-%11'e revize etti.
ISGYO: Şirket, Kadıköy'de otel projesi geliştirilmesi planlanan arsanın %45 hissesini 383,9 milyon TL bedelle satın alma kararı aldığını açıkladı.
CWENE: Şirket, devam eden projelerinde tahsilat ve teslimat gecikmeleri yaşandığını, bazı işlerin 2027'ye sarktığını ve yurt dışı panel satışına ilişkin niyet mektubunun karşılıklı anlaşmayla sonlandırıldığını açıkladı.
AKFYE: Şirket, Amasya'daki 30 MW kapasiteli depolamalı RES projesi için 49 yıllık üretim lisansı aldığını, toplam kurulu gücünü 2028 sonunda 1.200 MW'a çıkarmayı hedeflediğini açıkladı.
TURSG: Şirketin Ocak-Ekim döneminde brüt prim üretimi yıllık %27 artışla 147,3 milyar TL'ye ulaştı.
ENJSA: Şirket, Çankırı'da planlanan 15 MW kapasiteli depolamalı GES projesinin ön lisans başvurusunun reddine karşı yapılan temyiz başvurusunun Danıştay tarafından reddedildiğini ve kararın kesinleştiğini açıkladı.
EKGYO: Şirket, Beykoz'da geliştirilecek 103 konutluk projenin yapı ruhsatlarının alındığını açıkladı.
ALKA: Şirket, 125 bin ton kapasiteli ikinci kağıt makinesi yatırımını tamamladığını, testlerin ardından toplam üretim kapasitesinin 210 bin tona ulaşacağını açıkladı.
GESAN: Şirket, TEİAŞ'ın 390,9 milyon TL tutarındaki ihalesini kazandığını açıkladı.
SSAAT: Şirket, iki yeni mağaza açarak toplam mağaza sayısını 191'e yükselttiğini açıkladı.
AHGAZ: Şirket, dolaylı bağlı ortaklığının Niğde Çukurkuyu'da doğal gaz dağıtımı için EPDK'ya lisans genişletme başvurusunda bulunduğunu açıkladı.
TURSG: Şirket, 3,46 TL fiyattan 100,6 milyon adet payı toplam 348,2 milyon TL bedelle geri aldığını açıkladı.
GARAN: Banka, ortalama 147,9 TL fiyattan 2,6 milyon adet payı toplam 389,7 milyon TL bedelle geri aldığını açıkladı.
Ekonomi ve Politika Haberleri
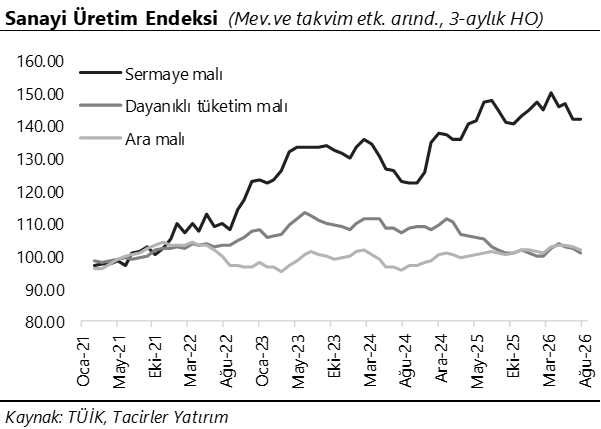
Saat 10:00’da eylül sanayi üretimi verileri açıklanacak
Mevsim ve takvim etkilerinden arındırılmış sanayi üretimi ağustosta aylık %1 gerilerken, takvim etkisinden arındırılmış yıllık sanayi üretimi %1,9 daraldı. Böylelikle sanayi üretimindeki aylık düşüş üst üste ikinci aya taşınırken, gerçekleşme dış ticaret verileri ve diğer öncü göstergelerden aldığımız zayıflama sinyalleriyle uyumlu oldu. Eylül ayında ise sanayi üretiminin aylık bazda %0,5 oranında sınırlı bir toparlanma kaydetmesini, yıllık daralmanın ise ağustosa kıyasla hafifleyerek sürmesini bekliyoruz. Eylül ayında kapasite kullanım oranında kaydedilen artış ve organize sanayi bölgelerinin elektrik tüketimindeki yükseliş üretim açısından olumlu sinyaller verirken, imalat PMI ile enerji ve altın hariç ara malı ithalatı verileri sektör genelinde zayıf faaliyet koşullarının sürdüğüne işaret ediyor. Bu çerçevede, eylülde sınırlı bir aylık artış gerçekleşse dahi sanayi üretiminin üçüncü çeyreği belirgin bir daralmayla tamamlayacağını öngörüyoruz. Bununla birlikte, tarımsal üretimde beklediğimiz artış ve sanayi dışındaki sektörlerin katkısıyla üçüncü çeyrekte yıllık büyümenin %3,2 civarında gerçekleşebileceğini değerlendiriyoruz. 2026 yılına ilişkin büyüme tahminimizi ise yakın dönemde %3,2’den %2,8’e revize ettik.
Hazine, bugün düzenleyeceği ihale ve doğrudan satışla kasım ayı iç borçlanmasını tamamlayacak
Hazine e Maliye Bakanlığı bugün 8 yıl vadeli sabit kuponlu tahvil ihalesi ve 5 yıl vadeli kira sertifikasının doğrudan satışı gerçekleştirilecek ve kasım ayı iç borçlanma programını tamamlayacak. Hazine, dün düzenlediği 2 ve 4 yıl vadeli sabit kuponlu tahvil ihalelerinde ROT satışlar (36,9 milyar TL) dahil piyasalardan toplam 73,4 milyar TL borçlandı. 2 yıl vadeli sabit kuponlu tahvil ihalesinde talep / satış rasyosu 1,88x olurken, ortalama bileşik getiri %39,51 düzeyinde oluştu. 4 yıl vadeli sabit kuponlu tahvil ihalesinde ise talep / satış rasyosu 1,72x ile düşük bir talebe işaret ederken, ortalama bileşik faiz %39,07 oldu. Hazine ve Maliye Bakanlığı’nın Kasım 2026 – Ocak 2027 dönemine ilişkin yayımladığı iç borçlanma stratejisi çerçevesinde, kasım ayında 122,7 milyar TL’lik itfa karşılığında 123,4 milyar TL tutarında iç borçlanma planlanıyor. İç borçlanma stratejisi çerçevesinde Hazine’nin bugünkü ihale ve doğrudan satışta yaklaşık 50 milyar TL’lik iç borçlanma gerçekleştirmesi beklenebilir.
Swap hariç net rezervin 4,2 milyar dolar artışla 28,4 milyar dolara çıktığını hesaplıyoruz
Analitik bilanço üzerinden yaptığımız hesaplamalar çerçevesinde 30 Ekim – 6 Kasım haftasında brüt rezervin 3,2 milyar dolar artışla 161,3 milyar dolara, net rezervin 3,5 milyar dolar yükselişle 41,4 milyar dolara çıktığı tahmin ediyoruz. Hesaplamalarımıza göre, altın fiyatlarındaki artış haftalık net rezerv yükselişine 1,4 milyar dolar katkıda bulundu. Bu dönemde swap stokunun 733,4 milyon dolar düşüşle 13 milyar dolara indiğini, swap hariç net rezervin ise 4,2 milyar dolar yükselerek 28,4 milyar dolara ulaştığını hesaplıyoruz. Altın fiyat etkisi, swap işlemleri ve kamu döviz mevduatındaki değişimlerden arındırılmış hesaplamalarımız, TCMB'nin 30 Ekim – 6 Kasım haftasında piyasadan yaklaşık 2,9 milyar dolar net döviz alımı gerçekleştirdiğine işaret ediyor. Perşembe günü açıklanacak resmi rezerv verilerinin, analitik bilanço üzerinden yaptığımız hesaplamalarla uyumlu bir artış göstermesini bekliyoruz.
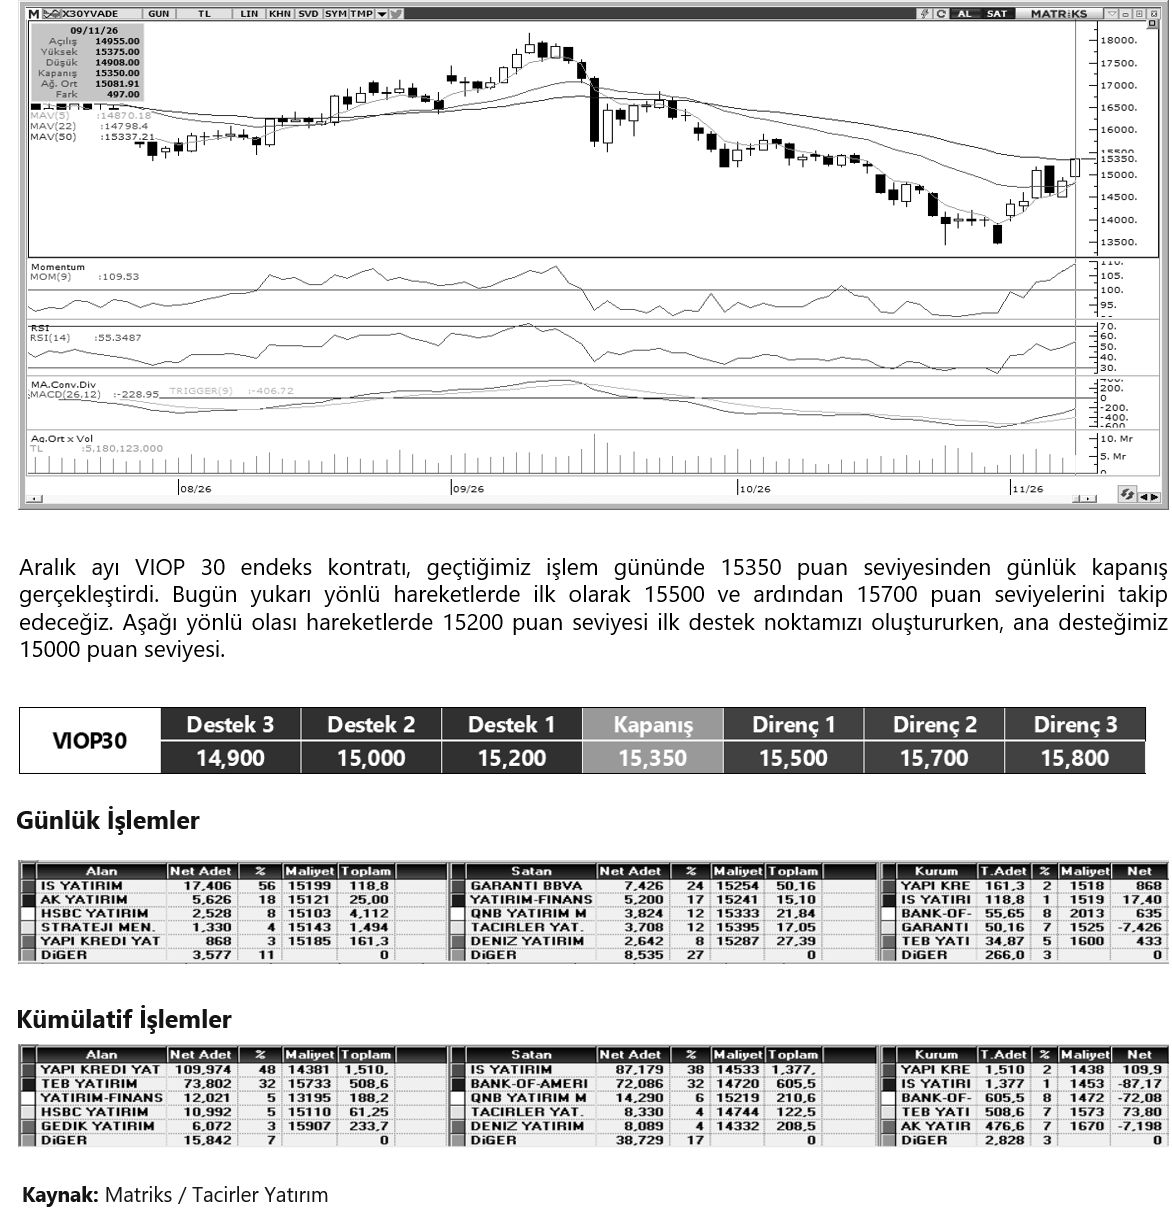
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
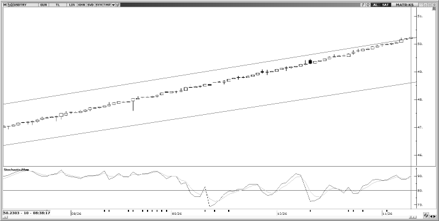
USD/TRY
Kademeli yükseliş eğilimini koruyan USDTRY, bu sabah 50,25 seviyesinde işlem görüyor. Kurun 50 eşiği üzerinde istikrarlı bir seyir izlemesi, yukarı yönlü hareketin kontrollü biçimde devam ettiğine işaret ediyor. Teknik göstergelerin de desteklediği mevcut eğilim çerçevesinde, 50,25 seviyesinin aşılması halinde 50,50 direncinin gündeme gelebileceğini değerlendiriyoruz. Olası geri çekilmelerde ise 50,20 ve 50,10 seviyeleri destek konumunda bulunuyor.
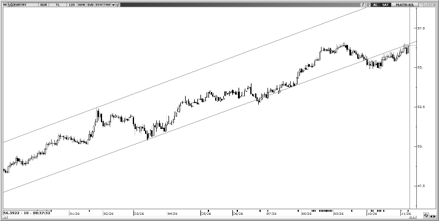
EUR/TRY
Euronun dolar karşısındaki toparlanmasıyla yeniden 56,26 seviyesinin üzerine çıkan EURTRY, bu sabah 56,38 civarında işlem görüyor. Parite, 55,71'den geçen 50 günlük ve 55,05'ten geçen 100 günlük ortalamaların üzerinde yükseliş eğilimini koruyor. 56,26 seviyesini kritik eşik olarak takip ediyoruz. Altında kalıcılık halinde 56,07 ve 55,87 destekleri gündeme gelebilir. Yukarıda ise 56,45 ve 56,60 dirençleri izlenecek.
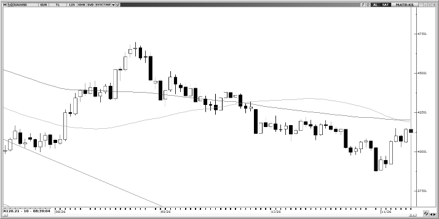
XAU/USD
Petroldeki düşüşün enflasyon kaygılarını hafifletmesiyle dünü %1,7 yükselişle tamamlayan ons altın, bu sabah %0,5 geri çekilerek 4.120$ civarında işlem görüyor. Bugün açıklanacak ABD enflasyon verisi, Fed'in aralık ayı faiz kararına ilişkin beklentileri şekillendirmesi bakımından altının kısa vadeli yönü üzerinde belirleyici olabilir. Teknik görünümde 4.150$ ilk direnç konumundayken, bu seviyenin üzerinde 4.191$–4.202$ bölgesinden geçen 50 ve 100 günlük hareketli ortalamalar öne çıkıyor. Daha yukarıda 4.251$ direnci izlenecek. Geri çekilmelerde ise 4.110$, 4.060$ ve 4.020$ destekleri takip edilecek.
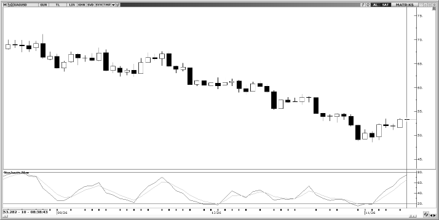
XAG/USD
Dünkü %2,9'luk yükselişle altından daha güçlü performans gösteren gümüş, bu sabah sınırlı geri çekilmeyle 53,20$ civarında işlem görüyor. Gün içinde 53,73$ seviyesine kadar yükselen metalde 53,30$ direncinin üzerinde kalıcılık sağlanamaması, kısa vadeli yükselişin ivme kaybettiğine işaret ediyor. Toparlanmanın yeniden güç kazanması için 53,30$ üzerinde tutunulmasını önemli görüyoruz. Aşağıda 52,86$, 52,30$ ve 51,60$ destekleri, yukarıda ise 53,30$, 53,87$ ve 55,01$ dirençleri izlenecek.