


05.11.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.41 MB
Güne Başlarken
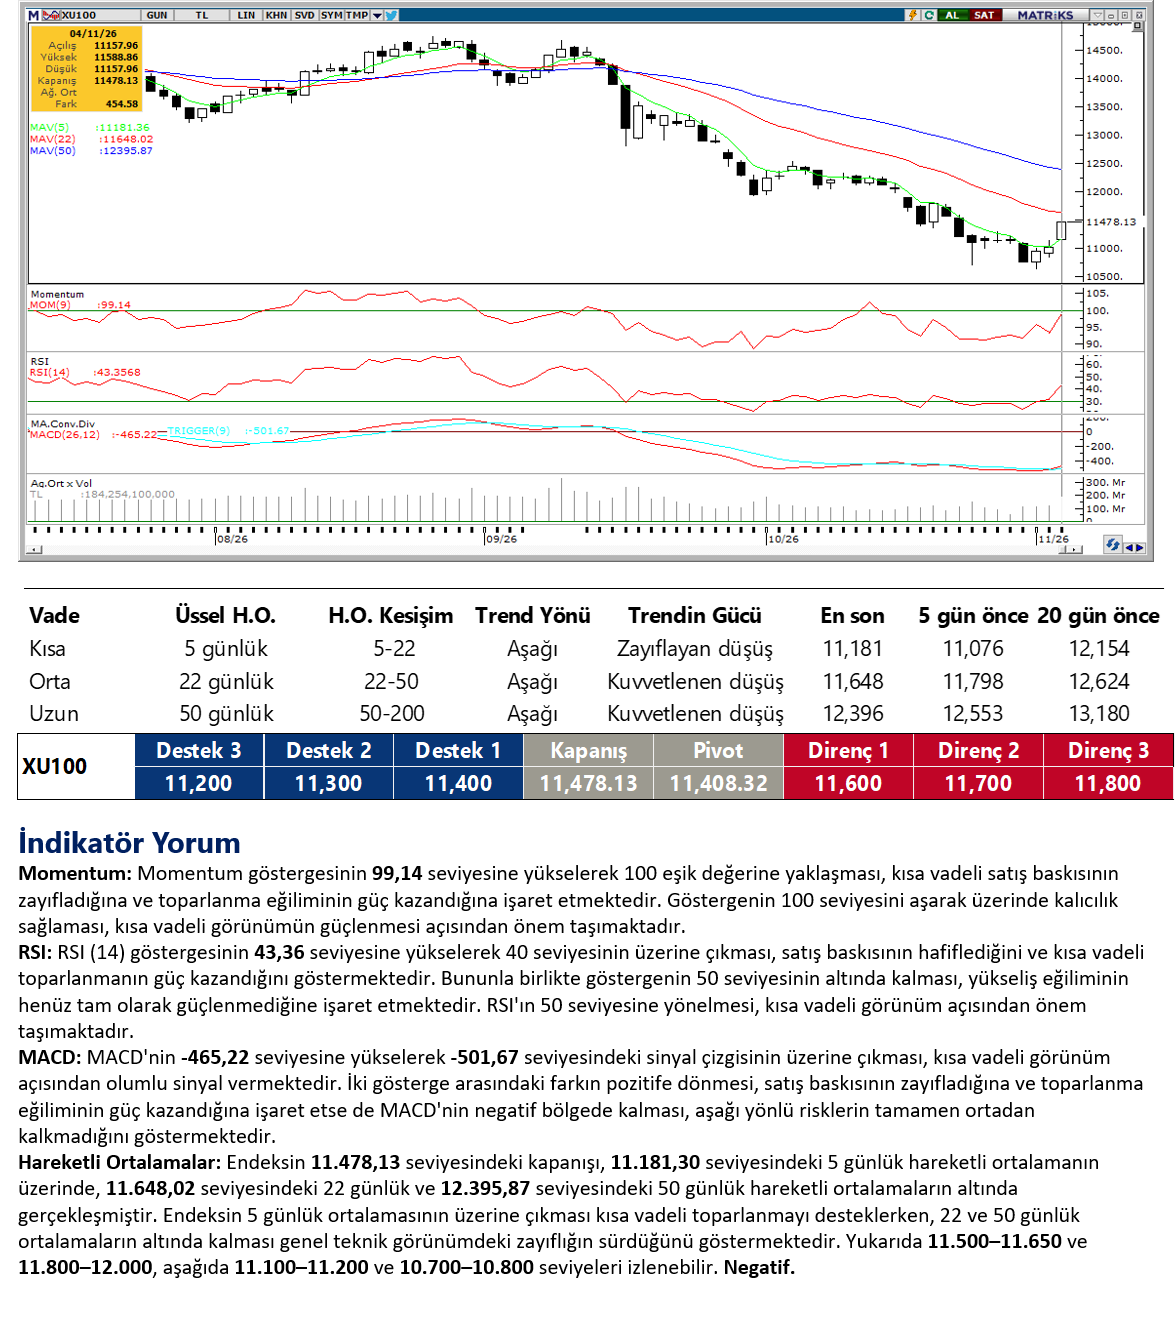
Günaydın. ABD seçimleri sonrası küresel borsalarda görülen iyimserlik bu sabah hız kesiyor. Ancak, detaylara bakıldığında iki sektörün zayıfladığını, geri kalan alanlarda alımların sürdüğünü görüyoruz. Bunlar, Trump yönetimi tarafından ciddi destek bulan yapay zeka odaklı teknoloji şirketleri ve petrol fiyatlarında bir haftada 20 dolara yakın gevşeme sonrasında petrol ürünlerine odaklı enerji şirketleri. Geri kalan sektör hisseleri ise genel olarak güçlü kalmaya devam ediyor. Bu anlamda küresel risk iştahı pozitif diyebiliriz. İçeriye dönersek, BIST 30 şirketlerinde tasfiye süreçlerinin tamamlanması, diğer şirket hisselerini içeren fonlarda da tasfiyelere devam edilmesi Borsa İstanbul üzerindeki baskının büyük oranda hafiflemesine neden oluyor. Bundan sonraki süreçte iç ve dış siyasi gelişmeler, makro görünüm, şirket finansalları ve değerleme odaklı fiyatlamaların daha etkin olduğu bir döneme geçiş yapabiliriz. BIST 100 Endeksi, dün 11.500 / 11.600 direnç bölgesini test etti, ancak kapanışı bu bölgenin hemen altında, önceki güne göre %4,1 artışla 11.478 puandan gerçekleştirdi. Endekse katkı sağlayan şirketler THYAO, ASELS, AKBNK, BIMAS, GARAN; endekse negatif etki edenler ise CCOLA, TKFEN, OBAMS, EGGUB, AKCNS oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise ASELS, GARAN, TRALT, SAHOL, MGROS, TSKB, TAVHL, ENTRA, TURGG, OZKGY, AKFGY, CIMSA, TTRAK, RYSAS, GLRMK, AKGRT. Bir gün önce beklentileri aşan enflasyon verileri ile endekse görece geride kalan XBANK Bankacılık endeksi ise pozitif ayrışmasına dün de devam etti. Teknik açıdan 11.500 / 11.600 bölgesi halen direnç, 11.250 / 11.300 bölgesi destek konumunda. Günün ajandasında içeride rezervler ve yabancı işlemleri, dışarıda Avrupa ÜFE verisi öne çıkıyor. Türkiye 5 yıl vadeli CDS primleri güne 248 baz puandan başlıyor.
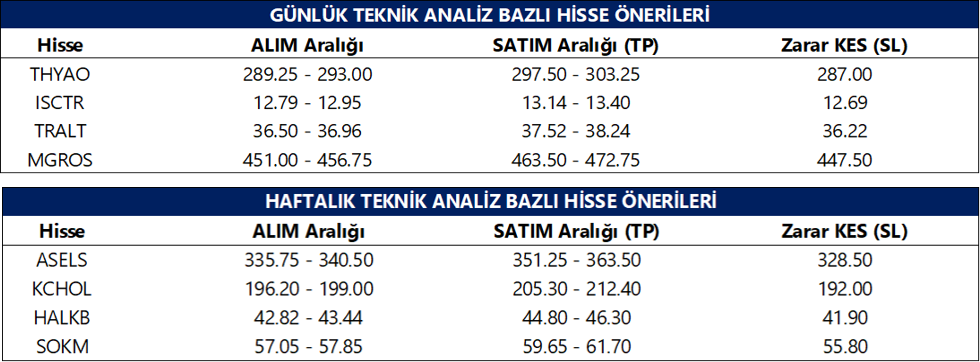
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
SAHOL: Sabancı Holding, 3Ç26’da geçen yılın aynı dönemindeki 881 milyon TL’ye karşılık 4,3 milyar TL konsolide net kar açıkladı. Enerji öncülüğünde banka dışı faaliyetlerdeki iyileşme, azalan parasal kayıplar ve daha düşük finansman ve vergi giderleri net karı destekledi. Bankacılığın 1,1 milyar TL’lik zararı ise iyileşmeyi sınırladı. CarrefourSA satışından kaynaklanan 243 milyon TL’lik net zarar hariç net kar 4,5 milyar TL oldu. Banka dışı operasyonel iyileşmeye karşın bankacılıktaki zayıflığı ve kar artışındaki faaliyet dışı etkileri dikkate alarak sonuçları nötr değerlendiriyoruz. Modelimizde değişikliğe gitmiyor, 183,00 TL hedef fiyatımızı ve AL tavsiyemizi koruyoruz. Mevcut değerlemesini cazip bulduğumuz SAHOL model portföyümüzde yer almaya devam ediyor. Hedef fiyatımız, dünkü kapanışa göre yaklaşık %112 getiri potansiyeli sunuyor.
PETKM: Petkim, 3Ç26’da 32,0 milyar TL ciro, 298,7 milyon TL FAVÖK ve 816,9 milyon TL zarar açıkladı. Piyasa beklentisi şirketin 32,1 milyar TL ciro, 592 milyon TL FAVÖK ve 1,4 milyar TL net kar açıklaması yönündeydi. Buna göre her üç kalem de beklentilerin altında kaldı. Satışlar yıllık reel %11 artarken, FAVÖK geçen yılın aynı dönemindeki negatif seviyesinden pozitife döndü. Zarar ise geçen yılın aynı dönemindeki 1,6 milyar TL’den 816,9 milyon TL’ye geriledi.
AEFES (Sınırlı Negatif): Anadolu Efes, 3Ç26 finansal sonuçlarında 4,37 milyar TL net kar, 88,76 milyar TL net satış ve 15,80 milyar TL FAVÖK açıkladı. Net satışlar piyasa beklentisinin %1, FAVÖK %6 ve net kar %5 altında gerçekleşti. Yıllık bazda satışlar %1, FAVÖK %20 ve net kar %36 gerilerken, FAVÖK marjı 4,3 puan daralarak %17,8 seviyesine indi. Türkiye bira operasyonlarında satış hacminin %14,3 daralması, zayıf iç talep ve maliyet baskıları karlılığı olumsuz etkilerken, uluslararası bira ve meşrubat operasyonları konsolide satış hacmini destekledi. Şirketin 2026 yılı bira grubu hacim beklentisini düşük tek haneli daralmadan orta tek haneli daralmaya revize etmesi, operasyonel görünüm açısından olumsuz bir gelişme olarak öne çıkıyor. Buna karşılık net borcun yıllık %30 azalarak 49,7 milyar TL'ye gerilemesi ve serbest nakit akışındaki iyileşme finansal görünümü destekliyor. Beklentilerin altında kalan operasyonel karlılık ve bira grubuna yönelik aşağı yönlü revizyon nedeniyle sonuçları sınırlı negatif değerlendiriyoruz. Araştırma kapsamımızda bulunan AEFES için mevcut 12 aylık hedef fiyatımız 27,60 TL, tavsiyemiz ise AL olup finansal sonuçların tahminlerimize etkisini değerlendiriyoruz.
TURSG: Şirket, 3Ç26 finansal sonuçlarını 6.574 milyon TL net kar yönündeki piyasa beklentisinin aksine 5.479 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 5.010 milyon TL, bir önceki çeyrekte ise 7.021 milyon TL net kar elde edilmişti. Finansal sonuçlarını daha önce erteleyen şirketin, finansal yatırımlarına ilişkin ayırdığı 15,6 milyar TL tutarındaki ek karşılık net zararda belirleyici olurken, hayat dışı teknik karı da yıllık %59 ve çeyreklik %77 gerileyerek 2.186 milyon TL seviyesinde gerçekleşti.
KARDM (KRDMD, KRDMB, KRDMA): Şirket, 3Ç26 finansal sonuçlarını 269 milyon TL net kar ile açıkladı. Piyasa beklentisi 826 milyon TL net kar yönündeydi. Şirket geçen yılın aynı döneminde 682 milyon TL net zarar, bir önceki çeyrekte ise 5.9 milyar TL net kar elde etmişti.
TTKOM: Şirket, 3Ç26 finansal sonuçlarını piyasa beklentisinin %14 üzerinde 7.678 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık bazda %42 azalış, bir önceki çeyreğe göre ise %22 artış kaydetti.
KCAER: Şirket, 3Ç26 finansal sonuçlarını 221 milyon TL net kar ile açıkladı. Piyasa beklentisi 206 milyon TL net kar yönündeydi. Açıklanan net kar rakamı yıllık bazda %530 artarken, bir önceki çeyreğe göre %57 azalış kaydetti.
OYAKC: Şirket, 3Ç26 finansal sonuçlarını piyasa beklentisinin %27 üzerinde yaklaşık 3 milyar TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık bazda %32 azalış, bir önceki çeyreğe göre ise %36 artış kaydetti.
MPARK: Şirketin 3Ç26 finansal sonuçlarını, gelirlerin piyasa beklentilerine yakın, FAVÖK'ün ise beklentilerin üzerinde gerçekleşmesi ve operasyonel marjlardaki iyileşme nedeniyle sınırlı pozitif değerlendiriyoruz. Şirket, 1,6 milyar TL seviyesindeki piyasa beklentisinin üzerinde 2,2 milyar TL net kar açıkladı. Gelirler yıllık reel %7 artışla 18,2 milyar TL'ye, FAVÖK ise %10 büyümeyle 5,7 milyar TL'ye ulaşarak piyasa beklentisini %7 aştı. Hasta gelirlerindeki büyüme ve maliyet yönetimindeki iyileşmeyle FAVÖK marjı yıllık 0,8 puan, önceki çeyreğe göre 2,6 puan artışla %31,3'e yükseldi. Buna karşılık, artan amortisman giderleri brüt kar ve esas faaliyet karını yıllık bazda sınırlı baskıladı. Net kardaki beklenti aşımında ise parasal kazançtaki artış ve vergi giderlerindeki azalışın yanı sıra Samsun Medikal'in kalan paylarının satın alınmasıyla ilk yarıya ilişkin azınlık kar paylarının da şirkete yansıması etkili oldu. Bu nedenle operasyonel karlılıktaki iyileşmeyi olumlu bulurken, net kardaki sapmanın bir bölümünün dönemsel katkılardan kaynaklandığını görüyoruz. Mevcut 12 aylık pay başına 645 TL hedef fiyatımız ve AL tavsiyemizle model portföyümüzde yer alan MLP Sağlık'a ilişkin güncel tahminlerimizi ve detaylı değerlendirmemizi ayrıca paylaşmayı planlıyoruz.
ASUZU: Şirket, 3Ç26 finansal sonuçlarını 1.632 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 42 milyon TL net kar, bir önceki çeyrekte ise 546 milyon TL net zarar elde edilmişti. Şirket ayrıca, 2026 yılı beklentilerinde yurt içi hafif ticari araç satışlarını orta onlu yüzdelerde artıştan yataya, ihracatı düşük tek haneli daralmadan orta onlu daralmaya, Özbekistan satış büyümesini ise orta onlu yüzdelerden yüksek tek haneli seviyelere revize ederken, konsolide satış adetlerinde orta tek haneli büyüme öngördüğünü açıkladı.
OTKAR: Şirket, 3Ç26 finansal sonuçlarını 1.952 milyon TL net zarar ile açıkladı. Piyasa beklentisi 2.1 milyar TL net zarar yönündeydi. Geçen yılın aynı döneminde 485 milyon TL, bir önceki çeyrekte ise 2.9 milyar TL net zarar elde edilmişti.
RGYAS: Şirket, 3Ç26 finansal sonuçlarını piyasa beklentisinin %8 üzerinde 5.288 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %54 azalış, bir önceki çeyreğe göre %16 artış kaydetti.
ZOREN: Şirket, 3Ç26 finansal sonuçlarını 1.673 milyon TL net zarar ile açıkladı. Geçen yılın aynı döneminde 5.8 milyar TL net kar, bir önceki çeyrekte ise yaklaşık 2.9 milyar TL net zarar elde edilmişti.
AKSA: Şirket, 3Ç26 finansal sonuçlarını 367 milyon TL net kar ile açıkladı. Piyasa beklentisi 717 milyon TL net kar yönündeydi. Açıklanan net kar rakamı yıllık bazda %88, bir önceki çeyreğe göre ise %74 azalış kaydetti.
SKBNK: Banka, 3Ç26 finansal sonuçlarını 1.059 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %168, bir önceki çeyreğe göre %23 artış kaydetti.
KAREL: Şirket, 3Ç26 finansal sonuçlarını 481 milyon TL net zarar ile açıkladı. Piyasa beklentisi 292 milyon TL net zarar yönündeydi. Şirket geçen yılın aynı döneminde ise 677 milyon TL net zarar, bir önceki çeyrekte ise 93 milyon TL net kar elde etmişti.
SSAAT: Şirket, 3Ç26 finansal sonuçlarını 273 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %38, bir önceki çeyreğe göre ise %33 azalış kaydetti.
SEKFK: Şirket, 3Ç26 finansal sonuçlarını 39 milyon TL net kar ile açıkladı. Açıklanan net kar rakamı yıllık %8, çeyreksel olarak %2 azalış kaydetti.
PEKGY: Şirket, mahkeme kararıyla TMSF'nin kayyım olarak atandığını, yeni yönetim kurulunun oluşturularak şirket yönetiminin TMSF'ye geçtiğini açıkladı.
CGCAM: Şirket, Manisa OSB tesisindeki yeni üretim hattını devreye alarak yıllık solar cam üretim kapasitesini 5 milyon metrekareden 14 milyon metrekareye yükselttiğini açıkladı.
CWENE: Şirket, ABD'de yıllık 1 GW kapasiteli güneş paneli üretim tesisi yatırımı kapsamında arsa ve bina için kira sözleşmesi imzaladığını, makine ve ekipman tedariki ile üretime hazırlık çalışmalarının sürdüğünü açıkladı.
ALTNY: Şirket, 3,3 milyon EUR tutarında sözleşme imzaladığını açıkladı.
FONET: Şirket, yaklaşık 100 milyon TL tutarında sözleşme imzaladığını açıkladı.
AVOD: Şirket, kredi ödemelerindeki gecikmeler nedeniyle dört bankaya olan toplam 284,9 milyon TL borcunun yasal takibe alındığını, yapılandırma görüşmelerinin sürdüğünü açıkladı.
KRPLS: Şirket, hakim ortağı Korozo Ambalaj'ın sahip olduğu payların kısmen veya tamamen satışına yönelik birden fazla potansiyel yatırımcıyla gizlilik sözleşmesi imzalandığını, henüz herhangi bir teklif alınmadığını açıkladı.
SKBNK: Banka, SPK düzenlemesi kapsamında yurt dışı pay ve pay endeksi türev işlemlerinde doğrudan emir iletimine aracılık yapamayacağını, işlemlerin yetkili aracı kurumlar üzerinden gerçekleştirilebileceğini açıkladı.
ETILR: Şirket, Dubai'deki bağlı ortaklığı Etiler General Trading'in satışına yönelik potansiyel alıcıyla görüşmelere başladığını açıkladı.
KARTN: Şirket, iştiraki aracılığıyla yurt dışı pazarlarda ticari iş birlikleri geliştirmek üzere görüşmelere başladığını açıkladı.
BNTAS: Şirket, tam entegrasyon yatırımı kapsamında 241,5 milyon TL tutarında, vergi indirimi ve SGK desteği içeren yatırım teşvik belgesi aldığını açıkladı.
TCELL: Şirket, 4 Kasım'da ortalama 93,7 TL fiyattan 12,88 milyon adet payı toplam 1,21 milyar TL bedelle geri aldığını açıkladı.
GARAN: Banka, ortalama 137,4 TL fiyattan 2,47 milyon adet payı toplam 340 milyon TL bedelle geri aldığını açıkladı.
GUBRF: Şirket, ortalama 282,70 TL fiyattan 100 bin adet pay geri alımı gerçekleştirdi.
ARMGD: Şirket, 3Ç26 finansal sonuçlarını 592 milyon TL net zarar ile açıkladı. Piyasa beklentisi 400 milyon TL net kar yönündeydi. Şirket geçen yılın aynı döneminde 413 milyon TL, bir önceki çeyrekte ise 1.5 milyar TL net kar açıklamıştı.
Ekonomi ve Politika Haberleri
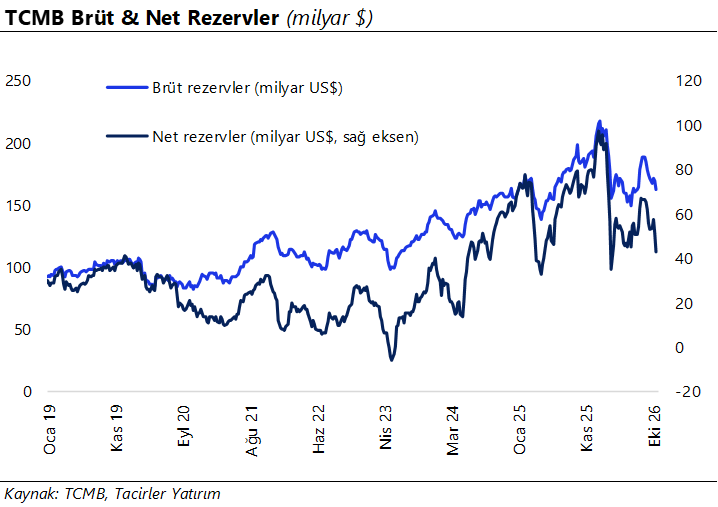
TCMB brüt rezervinin geçtiğimiz hafta 4,1 milyar dolar gerilediğini hesaplıyoruz
Bugün saat 14:30’da 23 – 30 Ekim haftasına ilişkin menkul kıymet ve para & banka istatistikleri ile resmi rezerv verileri açıklanacak. Analitik bilanço üzerinden yaptığımız hesaplamalar çerçevesinde, 23 – 30 Ekim haftasında TCMB brüt rezervinin 4,1 milyar dolar düşüşle 158,1 milyar dolara indiğini, net rezervinin ise 4,7 milyar dolar azalarak 38,1 milyar dolara indiğini tahmin ediyoruz. Bugün açıklanacak verilerin hesaplamamıza paralel bir rezerv düşüşüne işaret etmesini bekliyoruz. Bi rönceki haftaya ilişkin verileri hatırlayacak olursak: Yabancı yatırımcılar 16 – 23 Ekim haftasında hisse senedi piyasasında 100 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 183,8 milyon dolarlık net satış gerçekleştirdi. Yabancı yatırımcının tahvil stoku içerisindeki payı ise %6,5 seviyesinde sabit kaldı. Aynı hafta içerisinde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları yaklaşık 1 milyar dolar artarken, altın dahil toplam DTH hesapları, fiyat etkisinden arındırılmış olarak 223 milyon dolar yükseldi. TCMB brüt rezervi 6,9 milyar dolar düşüşle 162,2 milyar dolara, net rezerv 8,6 milyar dolar gerileyerek 42,8 milyar dolara, swap hariç net rezerv ise 8,6 milyar dolar azalarak 30,7 milyar dolara geriledi. Ayrıntılı rapor için tıklayınız.
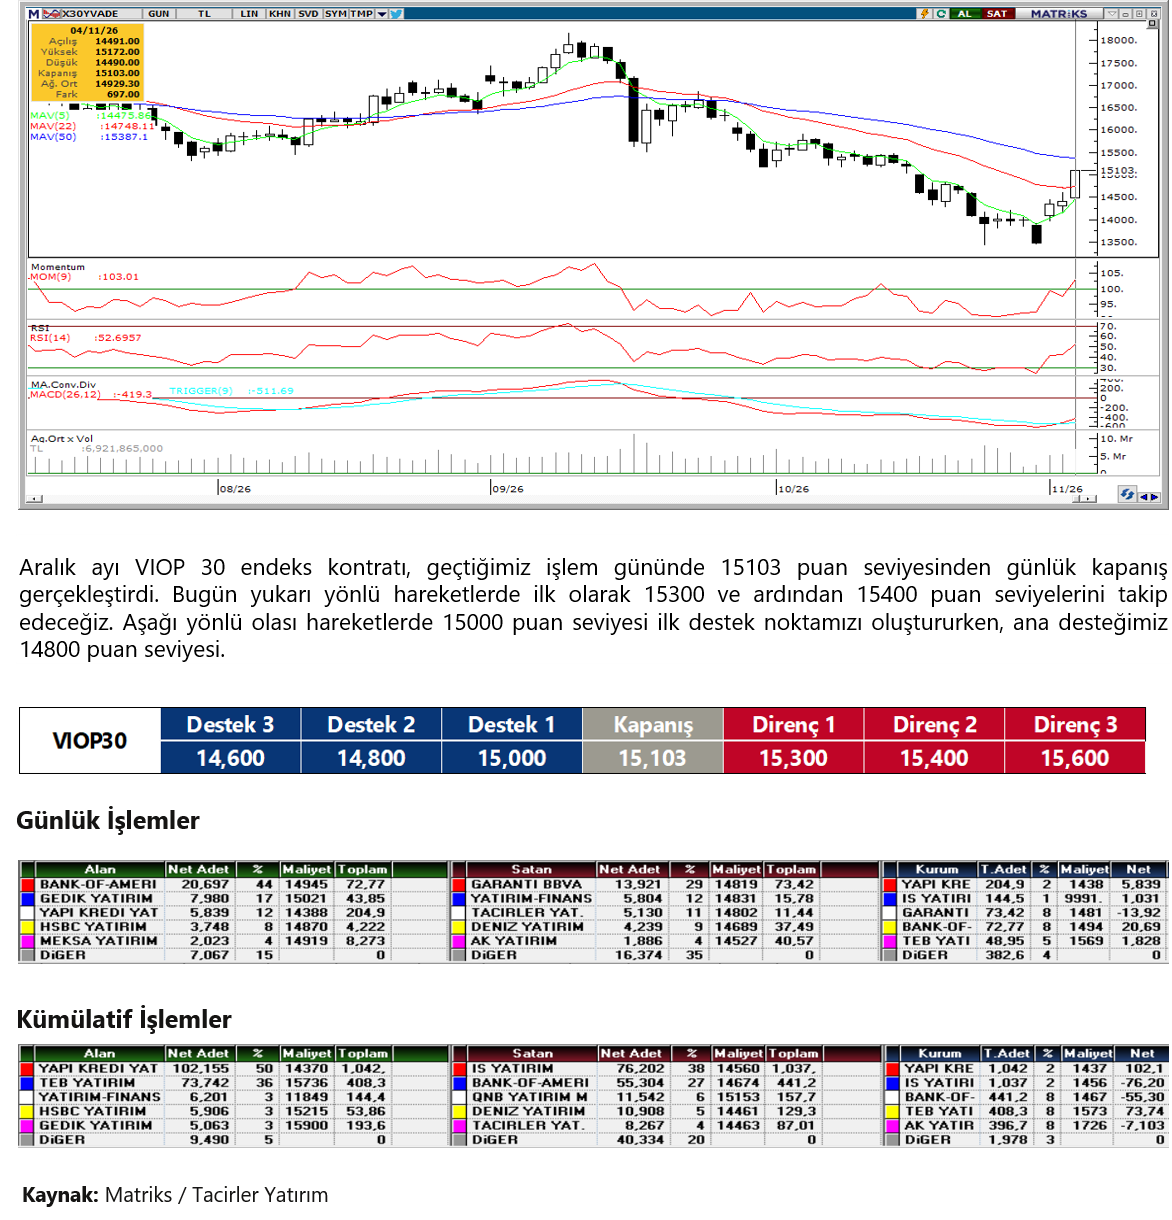
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
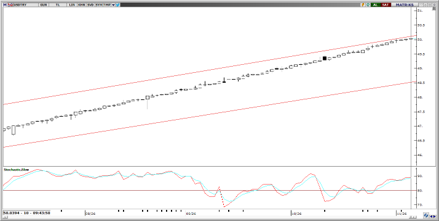
USD/TRY
Küresel ölçekte zayıflayan dolara rağmen 50 seviyesinin üzerinde seyrini sürdüren USDTRY, bu sabah 50,04 civarında işlem görüyor. Hareketli ortalamaların üzerindeki seyir, kurdaki yükseliş eğilimini desteklemeye devam ediyor. Teknik göstergelerin yükselişin kademeli olarak devam edebileceğine işaret ettiği kurda, 50,25 seviyesini direnç olarak takip ediyoruz. Geri çekilmelerde ise 50,00 ve 49,90 destekleri izlenecek.
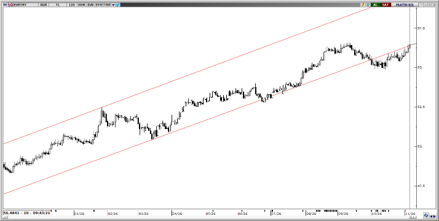
EUR/TRY
56,26 seviyesini yukarı yönlü aşarak yükseliş eğilimini sürdüren EURTRY, bu sabah 56,40 civarında işlem görüyor. Parite, 55,70'ten geçen 50 günlük ve 54,97'den geçen 100 günlük ortalamaların üzerinde bulunuyor. 56,26 seviyesini kritik eşik olarak takip ediyoruz. Altında kalıcılık halinde 56,07 ve 55,87 destekleri gündeme gelebilir. Yukarıda ise 56,45 ve 56,60 dirençleri izlenecek.
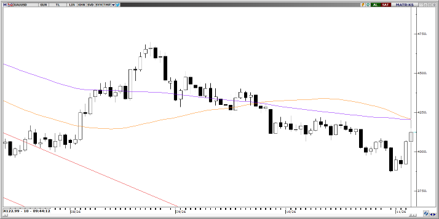
XAU/USD
ABD ara seçimlerinin ardından dolardaki zayıflama ve tahvil faizlerindeki gerilemeden destek bulan ons altın, dünkü %3,3'lük yükselişinin ardından bu sabah %1,8 primle 4.140$ civarında işlem görüyor. Son iki haftanın zirvesine ulaşan altında 4.150$ seviyesini ilk direnç olarak takip ediyoruz. Bu seviyenin aşılması halinde 4.205$–4.215$ bölgesinden geçen 100 ve 50 günlük hareketli ortalamalar ile 4.251$ direnci gündeme gelebilir. Geri çekilmelerde ise 4.110$, 4.060$ ve 4.020$ destekleri izlenecek.
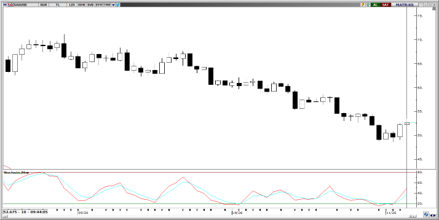
XAG/USD
Dünkü sert sıçramayla yeniden 50$ seviyesinin üzerine yerleşen gümüş, bu sabah %1,5 artışla 53,10$ civarında işlem görüyor. 60,65$'dan geçen 50 günlük ortalamanın belirgin şekilde altında seyrini sürdürse de kısa vadede toparlanma eğilimi öne çıkıyor. 53,30$ seviyesini kritik eşik olarak takip ediyoruz. Bu seviyenin üzerinde kalıcılık halinde 53,87$ ve 55,01$ dirençleri gündeme gelebilir. Geri çekilmelerde ise 52,86$, 52,30$ ve 51,60$ destekleri izlenecek.