


22.10.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.44 MBGüne Başlarken
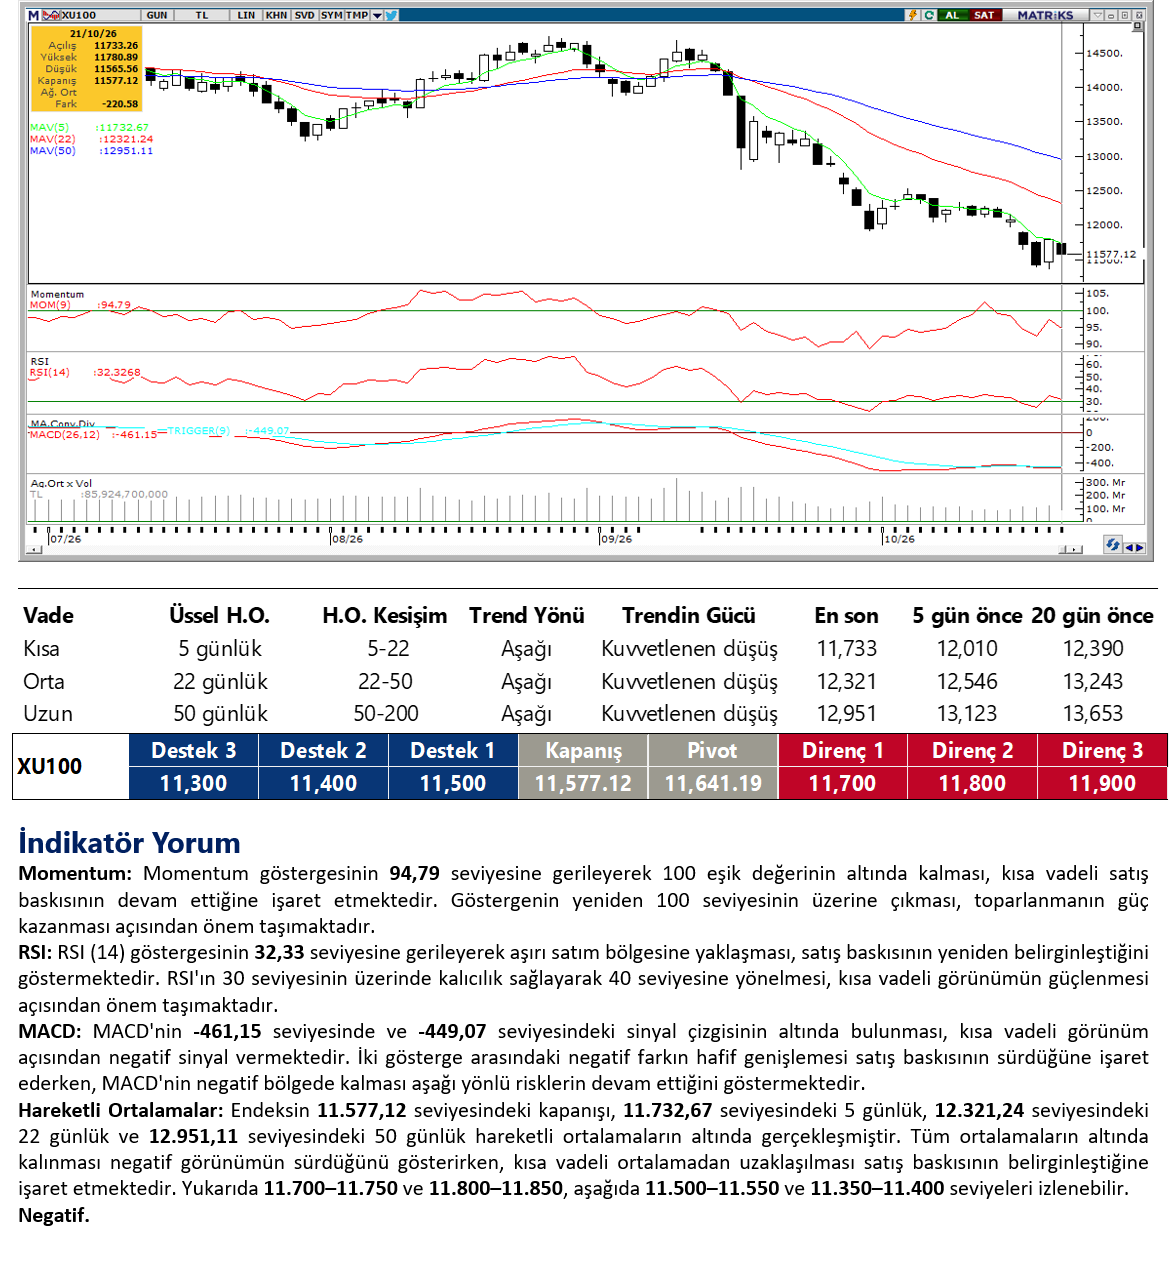
Günaydın. Artan petrol fiyatları, yapay zeka şirketlerine dair negatif yorumlar ve özellikle elektronik ticarette yoğun kullanılan PHP altyapısına dair güvenlik açıkları bildirilmesi küresel borsalara satış getiriyor. ABD ve Avrupa vadelileri ile Asya borsaları güne belirgin yüzdelerde negatif bir başlangıç yapıyor. Küresel risk iştahındaki bu zayıflık, bir gün önce momentum kazanan ancak dün bunu koruyamayan Borsa İstanbul’da da etkili olabilir. BIST 100 Endeksi, dün %1,9 azalışla 11.577 puana gerilerken, endekse katkı sağlayan şirketler ASELS, TAVHL, AKSA, BIMAS, BIMAS; endekse negatif etki edenler ise THYAO, ASTOR, AKBNK, KCHOL, TUPRS oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise TAVHL, ALARK, AKFYE, ENTRA, PGSUS, LIDFA. Teknik açıdan XU100 endeksi için 11.350 / 11.400 desteği en yakın seviye olarak izlenebilir, ancak 11.900 altında kalındığı sürece 10.500 / 11.000 bölgesine geri çekilme riski sürüyor. 11.800 ise ilk direnç olarak izlenebilir. Endekste kalıcı rahatlama için 12.300’ün aşılması gerektiğini düşünüyoruz. Günün ajandasında içeride TCMB Para Politikası Kurulu toplantısı ve faiz kararı öne çıkıyor. Mevcut durumda %37 olan politika faizinde 100 baz puan indirim bekliyoruz. Genel piyasa konsensüsü de beklentimize paralel, ancak hiç faiz indirimi olmaması gerektiğine ya da 150 veya 200 baz puanlık indirim olabileceğine dair görüşler olduğunu da belirtelim. Türkiye 5 yıl vadeli CDS primleri güne 251 baz puandan başlıyor.
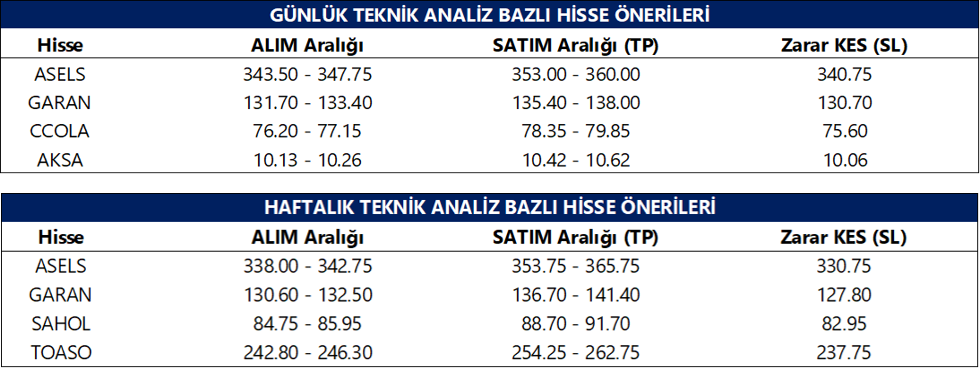
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
AHGAZ: Ahlatcı Doğal Gaz, pay geri alım programı kapsamında 45,47 TL ortalama fiyattan 685 bin adet pay geri aldı. Geri alınan payların sermayeye oranı %3,39'a ulaştı.
MAVI: Mavi Giyim, pay geri alım programı kapsamında ortalama 35,22 TL fiyattan 350 bin adet pay geri aldı. Bugüne kadar geri alınan toplam payların sermayeye oranı %2,39'a ulaştı.
RUBNS: Şirket, 15 Eylül – 20 Ekim tarihleri arasında yurt içinde 4 şirketle toplam 105 milyon TL tutarında peşin satış sözleşmesi imzaladı.
SISE: Şişecam, Mısır'da %30 ortağı olduğu Saint Gobain Glass Egypt bünyesindeki ikinci düzcam hattı yatırımını tamamlayarak devreye aldı. Bu yatırımla şirketin Mısır'daki düzcam hattı sayısı 2'ye, üretim kapasitesi ise iki katına çıktı.
TAVHL: Şirket, 3Ç26 finansal sonuçlarını 9.087 milyon TL net kar ile açıkladı. Piyasa beklentisi 7,3 milyar TL, kurum beklentimiz ise 6,8 milyar TL net karlılık yönündeydi. Beklentilerin üzerinde gerçekleşen net karda, güçlü operasyonel performansın yanı sıra net finansman giderlerinin gerilemesi ve iştirak katkısındaki iyileşme öne çıktı. Gelirler EUR bazında yıllık %5 artışla 593,8 milyon EUR’ya, TL bazında %21 artışla 32,6 milyar TL’ye ulaştı. Ciro beklentimizin hafif altında kalmasına rağmen, havacılık dışı gelirlerin katkısı ve yakıt maliyetlerindeki düşüşün personel giderlerindeki artışı dengelemesiyle FAVÖK marjı yıllık 2,3 puan iyileşerek %43,1’e yükseldi. Böylece 14,1 milyar TL’ye ulaşan FAVÖK, tahminimizi %7,7 aşıldı. BTA, Havaş ve Ankara’nın güçlü katkısı Almatı’daki gelir daralmasını dengelerken, yüksek sezon karlılığı ve nakit üretimini destekledi. Marjlardaki iyileşmeyi ve net borcun azalmasını olumlu değerlendirmekle birlikte, şirketin temmuz ayında aşağı yönlü revize ettiği 2026 yolcu ve FAVÖK beklentilerini koruması, yılın kalanına ilişkin temkinli görünümün sürdüğüne işaret ediyor. Model portföyümüzde yer alan ve mevcut 12 aylık pay başına hedef fiyatımız 430 TL, tavsiyemiz AL olan TAV Havalimanları’nın 3Ç26 sonuçlarını genel çerçevede olumlu değerlendiriyor, model güncellememizin ardından detaylı analizimizi gün içinde paylaşmayı planlıyoruz.
SKBNK: Bankanın %40 bedelli sermaye artırımı SPK tarafından onaylanırken, rüçhan hakkı kullanım süreci bugün başlayacak ve 5 Kasım'da sona erecek.
EKGYO: Şirket, İstanbul Esenler'deki Dora Yaşam Evleri projesinde 194 konut ve 23 ticari ünite için yapı ruhsatı alırken, Küçükçekmece Halkalı Batı 3. Etap ihalesinin ilk oturumuna üç istekli katıldığını açıkladı.
ALCTL: Şirket, telekom altyapı işbirliğinden beklenen 30 milyon EUR gelire erken ulaşılması üzerine, ilave 55 milyon EUR ile toplam gelir beklentisini 85 milyon EUR'ya yükseltti.
OBAMS: Şirket, Paris'te düzenlenen bir fuarda yaklaşık 15 milyon USD tutarında yeni sipariş aldı.
SMRTG: Şirket, 23,5 milyon USD tutarında sözleşme imzaladı.
RUBNS: Şirket, toplam 105 milyon TL tutarında satış sözleşmesi imzaladı.
NETGL: Şirket, 31,6 milyon TL tutarındaki bir ihale kazanarak sözleşme imzaladı.
HRKET: Şirket, toplam 8,3 milyon USD tutarında üç sözleşme imzaladı.
BVSAN: Şirket, 765 bin EUR tutarında sözleşme imzaladı.
SARAE: Şirket, yaklaşık 31 milyon EUR tutarında yüksek gerilim elektrik iletim hattı inşaat sözleşmesi imzaladı.
RYGYO: Şirket, Tuzla'da 98,3 bin metrekare depo projesi için yapı ruhsatı alırken, projenin Eylül 2027'de tamamlanması planlanıyor.
MEYSU: Şirket, asgari 2,21 milyar TL maddi zarar talebiyle açtığı tazminat davasında ön inceleme duruşmasının 25 Şubat 2027 tarihinde yapılmasına karar verildiğini açıkladı.
ALFAS: Şirket, Erciş GES projesini tamamlayarak elektrik üretimine başladı.
GRTHO: Şirket, %49 iştiraki Ral Enerji'nin çoğunluk hissedarı RALYH'nin konkordato sürecine girmesi nedeniyle iştirakinin finansal durumuna ve bilançosuna olası etkileri değerlendirdiğini açıkladı.
MCARD: Şirket, Tera ile finansal bağlantısı bulunduğuna yönelik haberleri reddederek kendisinin ve ortaklarının tasfiye kapsamındaki yatırım fonlarında herhangi bir yatırımı, alacağı veya borcu bulunmadığını açıkladı.
AKMGY: Şirketin açtığı iki iptal davası mahkemece reddedilirken, kararlara karşı istinaf başvurusu yapılacağı açıklandı.
BRKVY: Şirket, Yönetim Kurulu Başkanı hakkında gözaltı kararı verildiğini, adli sürecin şirket faaliyetleriyle ilgili olmadığını açıkladı.
MIATK: Şirket, konkordato sürecindeki benzer isimli firmayla herhangi bir ortaklık veya ticari ilişkisinin bulunmadığını açıkladı.
ALNUS: Şirket, 100 milyon TL nominal değerli finansman bonosunun 21 Ekim vadeli anapara ve ikinci kupon ödemesini finansal koşullar nedeniyle gerçekleştiremediğini açıkladı.
BLSMD: SPK, Bulls Yatırım'ın sermaye yeterliliği açığı nedeniyle faaliyetlerini 21 Ekim itibarıyla geçici olarak durdururken, şirket açığın giderilmesi için çalışmaların sürdüğünü açıkladı.
Ekonomi ve Politika Haberleri
Politika faizinde 100 baz puan indirim bekliyoruz
Bugün saat 14:00’da TCMB Para Politikası Kurulu (PPK) toplantı kararı açıklanacak. Bugünkü toplantısı sonucunda politika faizinin 100 baz puan indirimle %36 seviyesine çekilmesini bekliyoruz. Piyasa medyan tahmini de kurum beklentimizle aynı. Eylül itibarıyla yıllık enflasyonda gözlenen gerilemenin ve iç talepteki soğuma sinyallerinin, yılın son çeyreğinde faiz indirimi için alan yaratacağını düşünüyoruz. Bu çerçevede PPK’nın ekim ve aralık aylarında 100’er baz puanlık indirime gitmesini ve politika faizinin yıl sonunda %35 seviyesinde oluşmasını bekliyoruz. Bununla birlikte, enflasyon görünümünün beklediğimiz ölçüde iyileşmemesi halinde, faiz indirimleri için öngördüğümüz alanın daralabileceğini değerlendiriyoruz.
Saat 10:00’da ekim tüketici güven endeksi açıklanacak
Tüketici güven endeksi eylül ayında 90,8 seviyesinden 91,9’a yükselirken, 3 aylık ortalama endeks seviyesi 89,5’ten 90,8’e çıktı. Eylül verisinin alt kalemlerinde hanenin mevcut döneme ilişkin maddi durum değerlendirmesi sınırlı gerilerken, gelecek döneme ilişkin maddi durum ve genel ekonomik durum beklentileri iyileşti. Dayanıklı tüketim mallarına harcama yapma düşüncesi ise aylık bazda %3,6 artışla alt kalemler içerisinde en belirgin yükselişi kaydetti. İkinci çeyrekte hanehalkı tüketiminde belirginleşen zayıflamanın ardından, tüketici güvenindeki son dönemde görülen iyileşmeyi ve dayanıklı tüketim mallarına yönelik harcama eğilimindeki eylül ayı artışını şimdilik sınırlı bir düzeltme olarak değerlendiriyoruz. İç talep görünümünde kalıcı bir toparlanmadan söz etmek için ise önümüzdeki dönemde tüketim göstergelerindeki seyri takip edeceğiz.
Saat 14:30’da 9 – 16 Ekim haftasına ilişkin TCMB verileri açıklanacak
Bugün saat 14:30’da 9 – 16 Ekim haftasına ilişkin menkul kıymet ve para & banka istatistikleri ile TCMB rezervleri açıklanacak. Analitik bilanço üzerinden yaptığımız hesaplamalara göre, 9 – 16 Ekim haftasında TCMB brüt rezervlerinin 2,5 milyar dolar düşüşle 169,1 milyar dolara, net rezervlerinin ise 6,3 milyar dolar azalarak 51,4 milyar dolara gerilediğini tahmin ediyoruz. Bugün açıklanacak resmi TCMB rezerv verilerinin hesaplamalarımıza paralel bir düşüşe işaret etmesini bekliyoruz. Bir önceki haftaya ilişkin verileri hatırlayacak olursak: Yabancı yatırımcılar 2 – 9 Ekim haftasında hisse senedi piyasasında 248,2 milyon dolarlık net satış gerçekleştirirken, tahvil piyasasında repo işlemleri hariç 451,1 milyon dolar tutarında alım yaptı. Yabancı yatırımcının tahvil stoku içerisindeki payı ise %6,6 seviyesinde sabit kalarak son üç ayın en düşük seviyesinde seyretti. Aynı hafta içerisinde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları 294 milyon dolar, altın dahil toplam DTH hesapları ise fiyat etkisinden arındırılmış olarak 324 milyon dolar yükseldi. TCMB brüt rezervi 4,2 milyar dolar artışla 171,6 milyar dolara, net rezerv 4 milyar dolar artarak 57,7 milyar dolara ve swap hariç net rezerv 6,4 milyar dolar yükselişle 44,1 milyar dolara ulaştı.
Reel kesim güven endeksi Aralık 2024’ten bu yana ilk defa 100 eşik değerinin altına indi
Ekim ayında arındırılmamış reel kesim güven endeksi (RKGE) 2,2 puan düşüşle 99,8 seviyesine gerileyerek Aralık 2024’ten bu yana ilk defa 100 eşik değerinin altına inerken, mevsim etkilerinden arındırılmış (MA) RKGE ise 1,4 puan azalarak 101,1 oldu. Alt kalemlerde mevcut mamul mal stoku, sabit sermaye yatırım harcaması, gelecek üç aydaki istihdam ve ihracat siparişlerine ilişkin değerlendirmeler endeksi artış yönünde etkilerken, genel gidişat, gelecek üç aydaki üretim hacmi, son üç aydaki ve mevcut toplam sipariş miktarına ilişkin değerlendirmeler endeksi aşağı çekti. Özellikle gelecek üç aya ilişkin üretim beklentilerinin 5,1 puan gerilemesi ve iç piyasa sipariş beklentilerinin negatif bölgeye geçmesi, imalat sanayiinde talep koşullarının zayıfladığına işaret ediyor. Diğer yandan, kapasite kullanım oranı (KKO) %74,2’den %74,5’e, arındırılmış KKO ise %74,1’den %74,3’e yükseldi. Kapasite kullanımındaki sınırlı toparlanmaya karşın, reel kesim güveninde ve özellikle üretim ile iç piyasa sipariş beklentilerinde gözlenen bozulma, yılın son çeyreğine girerken imalat sanayiinde faaliyet görünümünün zayıfladığına işaret ediyor. Son dönemde finansal koşullar, likidite gelişmeleri ve negatif servet etkisi kaynaklı olarak hanehalkı talebinde belirgin bir soğumaya ilişkin aldığımız sinyaller de iç talepteki yavaşlamanın derinleşebileceği yönündeki değerlendirmemizi destekliyor. Bu çerçevede, 2026 yılı için %3,2 seviyesindeki büyüme tahminimizi şimdilik korumakla birlikte, tahminimize yönelik aşağı yönlü risklerin belirginleştiği görüşündeyiz.
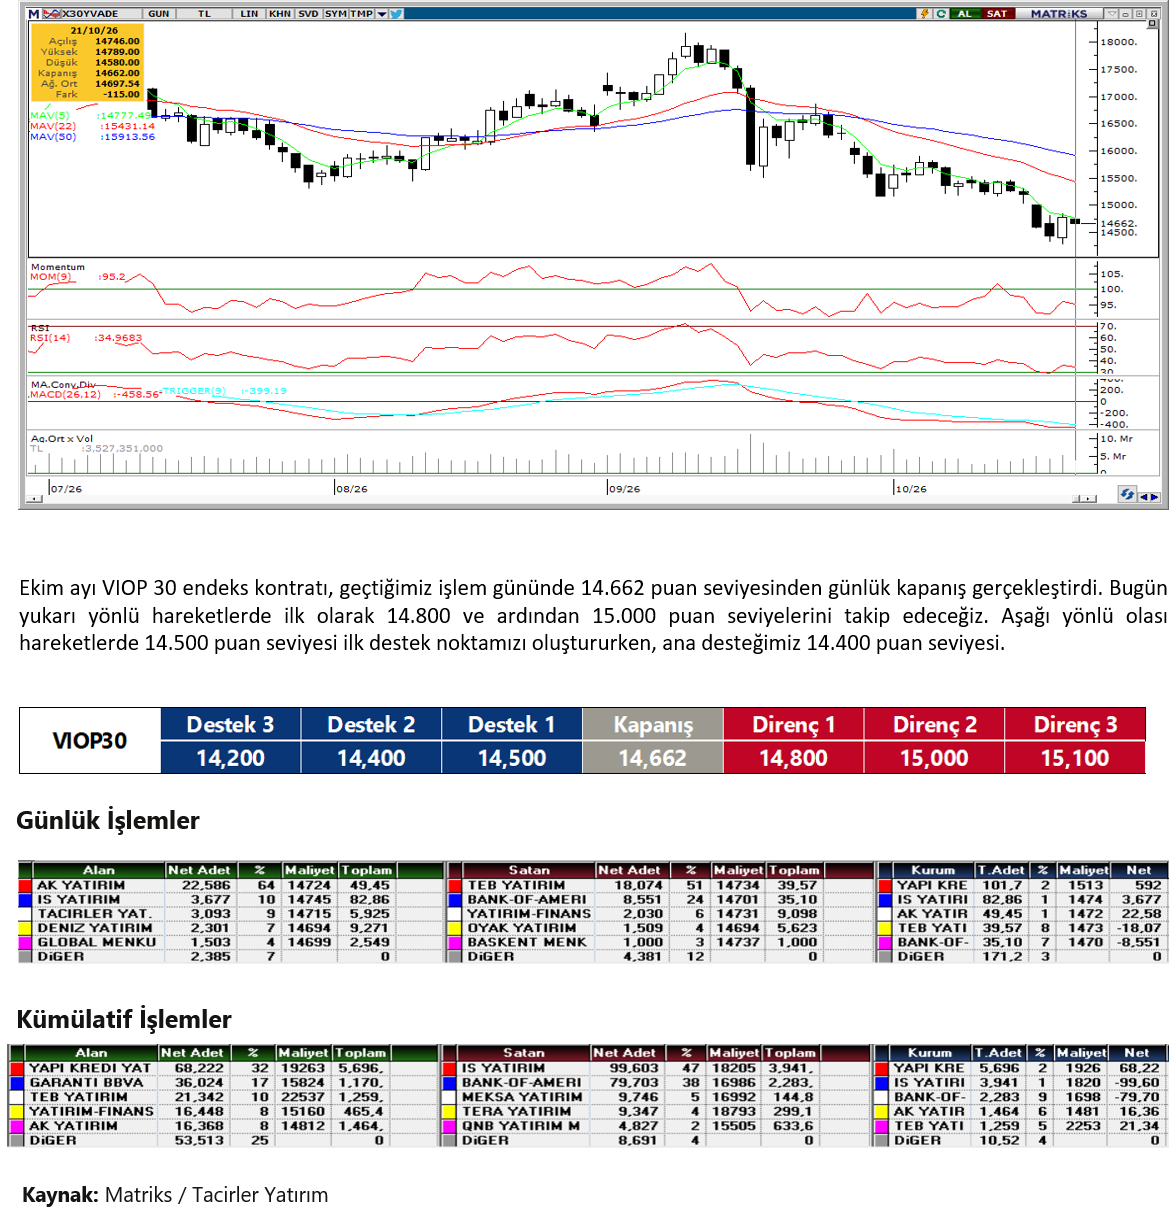
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
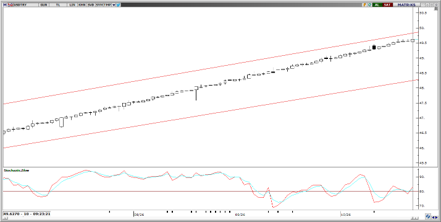
USD/TRY
Bugün TSİ 14:00'te açıklanacak TCMB faiz kararı öncesinde USDTRY, bu sabah 49,62 seviyesinde işlem görüyor. Beklentimiz 100 baz puan indirim yönünde. Kur, 48,66'dan geçen 50 günlük ve 47,77'den geçen 100 günlük ortalamaların belirgin şekilde üzerinde seyrediyor. 49,10 seviyesini kritik destek olarak takip ediyoruz. Altında kalıcılık halinde 49,06 ve 48,97 destekleri, yukarıda ise 49,75 direnci izlenecek.
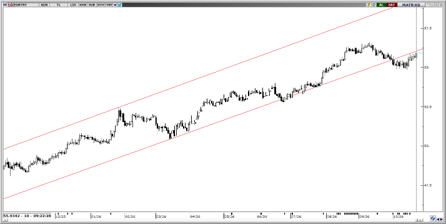
EUR/TRY
Dünü %0,07 kayıpla 55,66'dan kapatan EURTRY, bu sabah yükselişle 55,90 civarında işlem görüyor. Parite, 55,70'ten geçen 50 günlük ve 54,73'ten geçen 100 günlük ortalamaların üzerinde bulunuyor. 55,87 seviyesini kritik destek olarak takip ediyoruz. Altında kalıcılık halinde 55,75 ve 55,61 destekleri gündeme gelebilir. Yukarıda 56,07, 56,26 ve 56,45 dirençleri izlenecek, kanal üst bandının aşılması ise yükseliş eğilimini güçlendirebilir.
XAU/USD
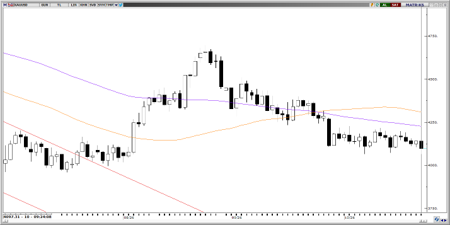
Petrol kaynaklı enflasyon endişeleri ve Fed'den aralıkta faiz artırımı beklentisiyle baskı altında kalan ons altın, bu sabah %1,1 düşüşle 4.095$ ile 14 Ekim'den bu yana en düşük seviyede işlem görüyor. Altın, 4.238$'dan geçen 100 günlük ve 4.324$'dan geçen 50 günlük ortalamaların altında seyrediyor. 4.060$ seviyesini kritik destek olarak takip ediyoruz. Altında kalıcılık halinde 4.020$ ve 3.995$ destekleri gündeme gelebilir. Tepki alımlarında ise 4.110$, 4.150$ ve 4.251$ dirençleri izlenecek.
XAG/USD
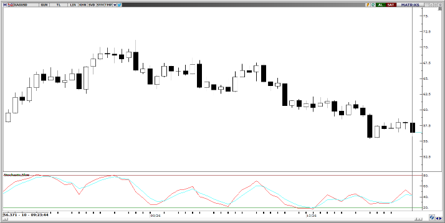
Altındaki satışlara daha sert eşlik eden gümüş, dünkü yükselişini geri vererek bu sabah %2,6 düşüşle 56,40$ civarında işlem görüyor. 63,75$'dan geçen 50 günlük ortalamanın belirgin şekilde altında satış eğilimi korunuyor. 56,40$ seviyesini kritik eşik olarak takip ediyoruz. Bu seviyenin altında kalıcılık halinde 55,80$ desteği gündeme gelebilir. Tepki alımlarında 57,30$, 58,70$ ve 59,50$ dirençleri izlenecek.