


16.09.2026
Günlük Bülten
Tacirler Yatırım
Detaylı PDF - 2.31 MBGüne Başlarken
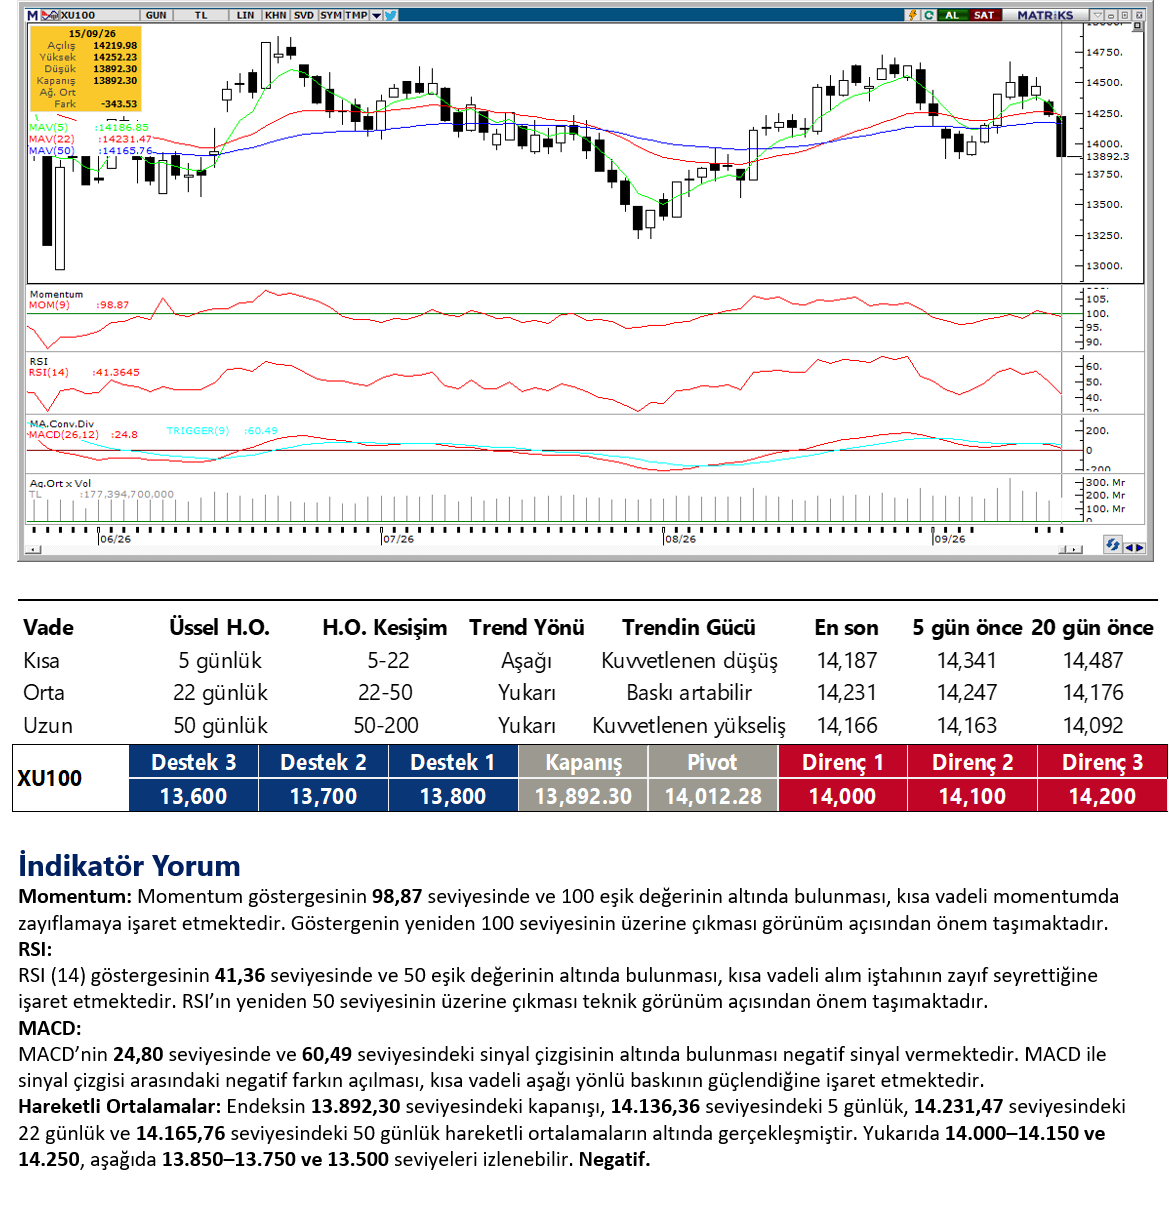
Günaydın. Küresel piyasalarda dün de devam eden satışların ardından, ABD’de beklentileri aşan stok verileri ile petrol fiyatlarının gerilemesi ve ABD 10 yıllık tahvil faizlerinin %5’in altına gelmesi bu sabah tepki alımları getiriyor. ABD ve Avrupa vadelileri ile Asya borsaları genel olarak alıcılı. Bu gece açıklanacak Fed faiz kararı, beklentiler, karar metni ve açıklamalar beklenmekte. Daha iki hafta önce, Fed’in Aralık’ta mı, yoksa 2027 Ocak veya Mart toplantılarında mı faiz artıracağını tartışan piyasalar, son bir hafta içinde çok hızlı bir beklenti değişimine gitti ve Fed’den bu akşam faiz artırımı beklemeye başladı. Devamında da iki ya da üç faiz artırımı daha fiyatlanıyor. Bu durum, gelişmekte olan ülke varlıkları, emtia ürünleri, teknoloji şirketleri, ABD tahvilleri gibi birçok enstrüman açısından çeşitli riskler barındırıyor. Bu nedenle, Fed’den TSİ 21:00’de gelecek mesajlar çok kritik olacak. İçeride ise majör merkez bankalarının faiz artırdığı (ya da beklendiği) bir dönemde PPK’dan faiz indirimi beklentilerinin törpülenmesi dün Borsa İstanbul’da bankalar öncülüğünde belirgin bir satış getirdi. BIST 100 Endeksi, dün %2,4 azalışla 13.892 puana gerilerken, endekse en fazla pozitif katkı sağlayan ilk beş şirket DSTKF, ASELS, TKFEN, PATEK, ENERY; endekse negatif etki edenler ise BIMAS, AKBNK, THYAO, YKBNK, KTLEV oldu. Son bir haftada düzenli para girişi ile dikkat çeken şirketler ise AEFES, GLYHO, ISDMR. Teknik açıdan BIST 100 endeksinde 13.800 ve 13.690 destekleri ile 14.000 ve 14.220 dirençleri izlenebilir. Günün ajandasında Fed dışında içeride konut satışları, Avrupa’da sanayi üretimi, ABD’de perakende satışlar izlenecek. Türkiye 5 yıl vadeli CDS primleri güne 230 baz puandan başlıyor.
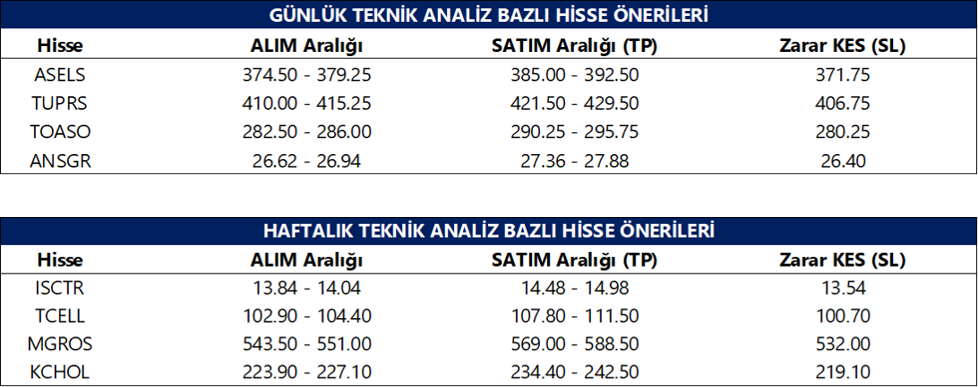
Günlük Teknik Analiz Bazlı Hisse Önerileri
Şirket ve Sektör Haberleri
PENTA: Penta Teknoloji, yapay zeka destekli eğitim ve araştırma çözümleri geliştiren Constructor Tech ile distribütörlük anlaşması imzaladığını duyurdu.
RUBNS: Rubenis Tekstil, 1 Temmuz – 15 Eylül döneminde yurt içinde 9 şirketle toplam 270 milyon TL tutarında peşin satış sözleşmesi imzaladığını açıkladı.
SDTTR: Şirket, savunma sistemleri alanında 14,6 milyon USD tutarında sözleşme imzalarken, teslimatların 2028-2029 döneminde yapılması planlanıyor.
Ekonomi ve Politika Haberleri
Saat 10:00’da ağustos Konut Fiyat Endeksi açıklanacak
Konut Fiyat Endeksi (KFE) temmuz ayında aylık %1,5 ve yıllık %25 artışla 234,8 seviyesine yükselirken, reel bazda yıllık %5,1 düşüş kaydetti. Yeni Kiracı Kira Endeksi (YKKE) ise temmuz ayında aylık %1,9 ve yıllık %28,4 artışla 328,5 seviyesine yükselirken, yıllık reel değişim %2,6 daralmaya işaret etti. Temmuz verileri, konut piyasasında nominal fiyat artışlarının enflasyonun gerisinde kalmaya devam ettiğini ve reel düzeltme sürecinin sürdüğünü gösteriyor.
Bütçe dengesi ağustosta iyileşti
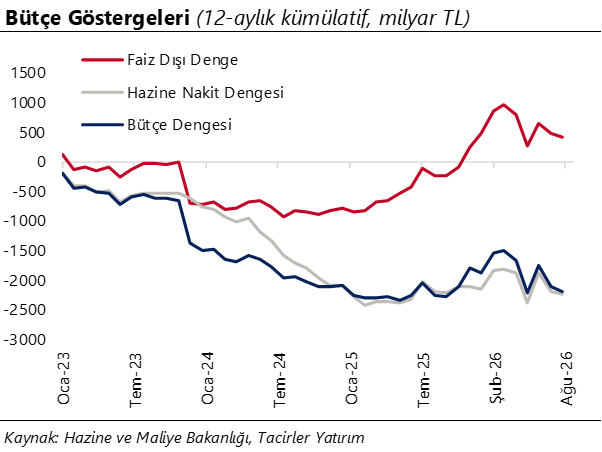
Merkezi yönetim bütçesi ağustosta 12,9 milyar TL, faiz dışı denge ise 209,9 milyar TL fazla verdi. Bütçe gelirlerinin önceki aya göre %17,2 artması ve giderlerin %8’in üzerinde gerilemesi, bütçe dengesinin ağustosta fazlaya dönmesinde etkili olurken, giderlerdeki düşüşte faiz harcamalarındaki belirgin gerileme öne çıktı. Böylelikle merkezi yönetim bütçesi Ocak – Ağustos döneminde kümülatif olarak 1,3 trilyon TL açık verirken, 2026 için öngörülen 2,7 trilyon TL’lik bütçe açığı hedefinin %48,2’si gerçekleşmiş oldu. Bütçe gelirleri ağustosta 1,6 trilyon TL ile yıllık %28,5 yükseliş kaydederken, aynı dönemde %31,5 seviyesinde gerçekleşen yıllık TÜFE’nin altında bir performans sergiledi. Gelirlerdeki genel görünüm, akaryakıttan sağlanan vergi gelirlerindeki belirgin düşüş ve iç talepteki soğuma sinyalleri eşliğinde, bütçe gelirlerindeki yıllık artışın enflasyonun altında kaldığına işaret ediyor. Bütçe giderleri ise ağustosta 1,6 trilyon TL ile yıllık %37,8 yükselirken, önceki aya göre %8’in üzerinde düşüş kaydetti. Ağustos verileri, faiz giderlerindeki belirgin aylık gerilemenin bütçe harcamalarındaki düşüşün temel belirleyicisi olduğunu gösteriyor. 2026 bütçe açığı tahminimiz 2,8 trilyon TL (GSYİH’nın %3,4’ü) seviyesinde. Bütçe performansı yılın ilk sekiz ayı itibarıyla yıl sonu hedefiyle genel olarak uyumlu seyrediyor. Bununla birlikte, bütçe gelirlerindeki yıllık artışın enflasyonun altında kalması ve faiz giderlerinin yüksek seyri, mali görünüm açısından izlenmesi gereken unsurlar olmaya devam ediyor. Yılın kalan döneminde ekonomik aktivitenin seyri, vergi tahsilat performansı ve enerji fiyatlarının bütçe üzerindeki etkileri belirleyici olacak. Ayrıntılı rapor için tıklayınız.
Hazine, eylül ayı iç borçlanma programını tamamladı
Hazine ve Maliye Bakanlığı dün düzenlediği 5 ve 8 yıl vadeli sabit kuponlu tahvil ihalelerinde ROT satışlar (69,3 milyar TL) dahil piyasalardan toplam 118 milyar TL borçlandı. 5 yıl vadeli ihalede talep / satış rasyosu 1,33x ile düşük bir talebe işaret ederken, ortalama bileşik faiz %38,73 düzeyinde oluştu. 8 yıl vadeli ihalede de talep /satış rasyosu 1,36x ile düşük seyrederken, ortalama bileşik getiri %35,19 oldu. Hazine, yine dün düzenlediği 2 yıl vadeli kira sertifikası doğrudan satışında ise 32,2 milyar TL borçlandı. Böylelikle eylül ayı iç borçlanma programını tamamlayan Hazine, eylül ayında toplam 294 milyar TL iç borçlanma gerçekleştirerek 281,9 milyar TL’lik iç borçlanma hedefinin bir miktar üzerine çıkmış oldu. Hazine’nin bir sonraki 3-aylık (Ekim-Aralık 2026) iç borçlanma programı 30 Eylül Çarşamba günü saat 17:00’de açıklanacak. Eylül – Kasım 2026 dönemine ait iç borçlanma stratejisinde ekim ayı için 409,1 milyar TL’lik itfa karşılığında aynı tutarda bir iç borçlanma hedeflendiği görülüyor.
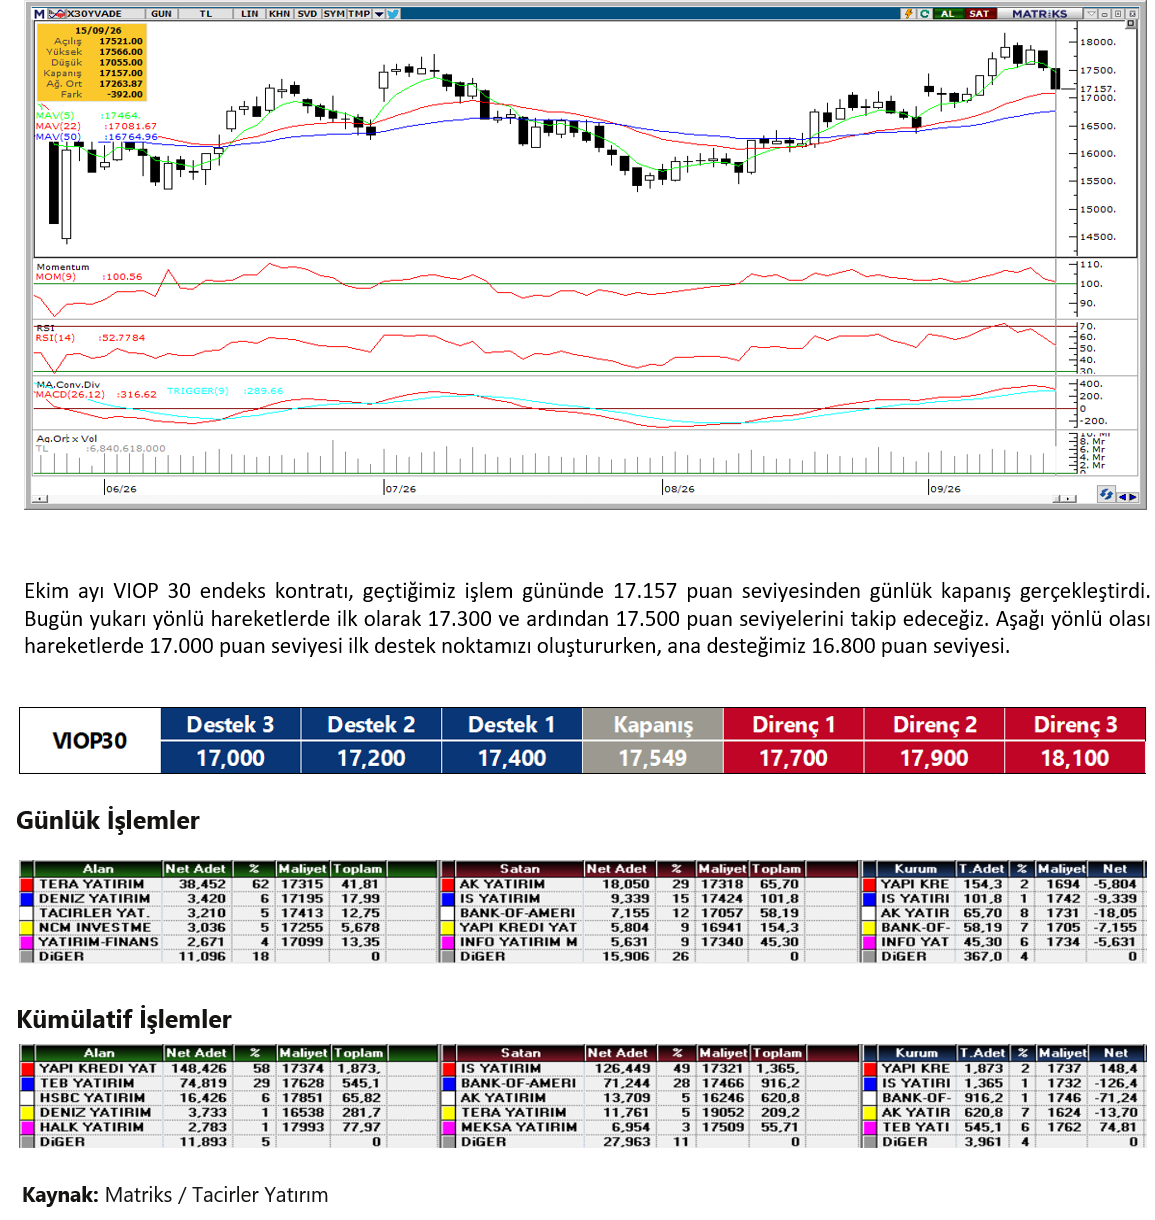
VIOP 30 Teknik Analiz
VIOP 30 Teknik Analiz
BIST 100 Teknik Analiz
BIST 100 Teknik Analiz
FX Teknik Analiz
FX Teknik Analiz
USD/TRY
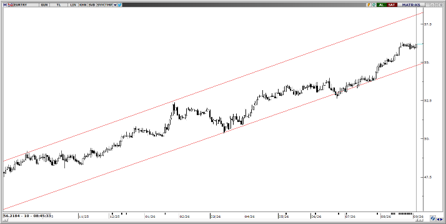
USD/TRY’de kurun tarihi zirve seviyelerine yakın seyrini koruduğu ve yukarı yönlü eğilimin devam ettiği görülüyor. 48,64 civarında işlem gören paritede, 48,50 seviyesi üzerinde kalındığı sürece yükseliş eğiliminin kademeli olarak sürmesi öne çıkıyor. Bu seviyenin üzerinde hareketin korunması halinde yukarı yönlü denemelerde 48,70 ve 48,75 seviyeleri direnç olarak takip ediliyor.
EUR/TRY
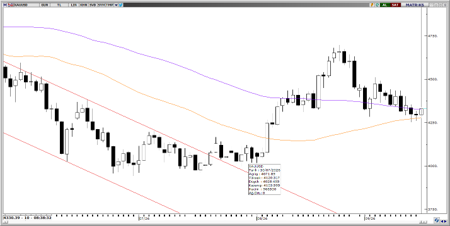
Euro/TL’de yukarı yönlü hareketin kısa vadede gücünü koruduğu izleniyor. 56,20–56,25 destek bölgesi üzerinde kalındığı sürece pozitif teknik görünümün devam etmesi ve alıcılı seyrin güç kazanması öne çıkıyor. Teknik göstergeler de mevcut yükseliş eğilimini teyit ediyor. Yukarı yönlü hareketlerde 56,75 seviyesi direnç olarak izlenirken, olası geri çekilmelerde 56,00 ve 55,85 seviyeleri destek olarak takip ediliyor.
XAU/USD
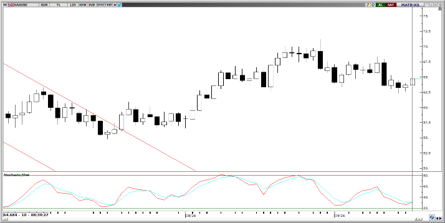
Beklentimize paralel olarak düşüşünü 4.250$ seviyesine doğru genişleten ons altın, bu bölgeden bulduğu destekle bu sabah %0,7 primle 4.300$ üzerinde işlem görüyor. Kayıpların sınırlı bir kısmı telafi edilmiş olsa da satıcılı görünüm korunuyor.4.325$’ten geçen 200 günlük ve 4.363$’ten geçen 100 günlük hareketli ortalamaların oluşturduğu direnç bölgesi aşılmadığı sürece satıcılı görünümün korunmasını bekliyoruz. Bu bandın üzerinde 4.380$ ve 4.440$ dirençleri, aşağıda ise 4.300$, 4.250$ ve 4.200$ destekleri takip edilecek. Değerli metallerin kısa vadeli yönü açısından bugün açıklanacak Fed kararı ve ekonomik projeksiyonlar belirleyici olacak.
XAG/USD
50 günlük hareketli ortalamasından destek bulan gümüş fiyatları, bu sabah %1’in üzerinde primle 64,50$ civarında işlem görüyor. Bugün itibarıyla 62,75$ seviyesinden geçen 50 günlük ortalama kısa vadede önemli destek konumunu korurken, yukarıda 65,60$’tan geçen 200 günlük ve 66,25$’ten geçen 100 günlük hareketli ortalamalar yükseliş eğiliminin güç kazanması önünde önemli bir direnç bölgesi oluşturuyor. 65,60$–66,25$ bandı aşılmadığı sürece kısa vadeli teknik görünümdeki zayıflığın devam edebileceği görüşündeyiz. Bu bandın yukarı yönlü kırılması halinde ise 66,50$ ve 67,60$ seviyeleri bir sonraki direnç noktaları olarak takip edilecek.