

06.11.2026
Ekonomik Veri Takvimi 9 – 13 Kasım
Gelecek haftanın öne çıkan verileri
Detaylı PDF - 265 KB
Yurt İçi Veri Takvimi
Yurt İçi Veri Takvimi
9 Kasım Pazartesi
Hazine İhaleleri (2 ve 4 yıl vadeli sabit kuponlu)
- Hazine ve Maliye Bakanlığı’nın Kasım 2026 – Ocak 2027 dönemine ilişkin yayımladığı iç borçlanma stratejisi çerçevesinde, kasım ayında 122,7 milyar TL’lik itfa karşılığında 123,4 milyar TL tutarında iç borçlanma planlanıyor. Hazine, kasım ayı borçlanma programını 9–10 Kasım tarihlerinde düzenleyeceği tahvil ihaleleri ve doğrudan satışla tamamlayacak. Bu kapsamda, 9 Kasım Pazartesi günü 2 ve 4 yıl vadeli sabit kuponlu tahvillerin, 10 Kasım Salı günü ise 8 yıl vadeli sabit kuponlu tahvilin ihalesi düzenlenecek. 10 Kasım’da ayrıca 5 yıl vadeli kira sertifikasının doğrudan satışı gerçekleştirilecek.
10 Kasım Salı
Hazine İhalesi ve Doğrudan Satışı (5 yıl vadeli kira sert. doğrudan satışı, 8 yıl vadeli sabit kuponlu tahvil ihalesi)
10:00 Eylül Sanayi Üretimi
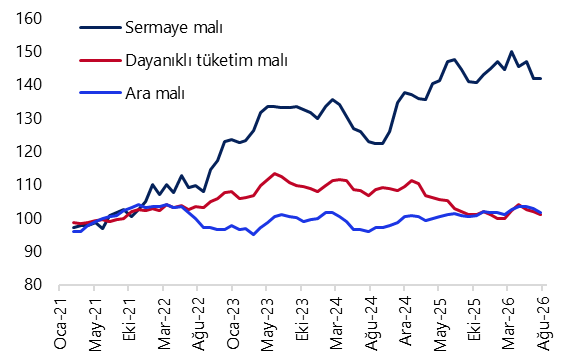
- Mevsim ve takvim etkilerinden arındırılmış sanayi üretimi ağustosta aylık %1 gerilerken, takvim etkisinden arındırılmış yıllık sanayi üretimi %1,9 daraldı. Böylelikle sanayi üretimindeki aylık düşüş üst üste ikinci aya taşınırken, gerçekleşme dış ticaret verileri ve diğer öncü göstergelerden aldığımız zayıflama sinyalleriyle uyumlu oldu. Eylül ayında ise sanayi üretiminin aylık bazda %0,5 oranında sınırlı bir toparlanma kaydetmesini, yıllık daralmanın ise ağustosa kıyasla hafifleyerek sürmesini bekliyoruz. Eylül ayında kapasite kullanım oranında kaydedilen artış ve organize sanayi bölgelerinin elektrik tüketimindeki yükseliş üretim açısından olumlu sinyaller verirken, imalat PMI ile enerji ve altın hariç ara malı ithalatı verileri sektör genelinde zayıf faaliyet koşullarının sürdüğüne işaret ediyor. Bu çerçevede, eylülde sınırlı bir aylık artış gerçekleşse dahi sanayi üretiminin üçüncü çeyreği belirgin bir daralmayla tamamlayacağını öngörüyoruz. Bununla birlikte, tarımsal üretimde beklediğimiz artış ve sanayi dışındaki sektörlerin katkısıyla üçüncü çeyrekte yıllık büyümenin %3,2 civarında gerçekleşebileceğini değerlendiriyoruz. 2026 yılına ilişkin büyüme tahminimizi ise yakın dönemde %3,2’den %2,8’e revize ettik.
12 Kasım Perşembe
10:30 TCMB 2026 – 4. Çeyrek Enflasyon Raporu Sunumu
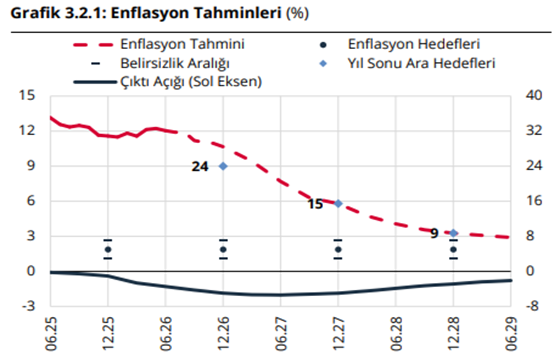
- TCMB, en son 13 Ağustos’ta düzenlediği yılın üçüncü Enflasyon Raporu sunumunda 2026 yıl sonu nokta enflasyon tahminini %26’dan %28’e etmiş; 2027 yıl sonu tahminini %15, 2028 yıl sonu tahminini ise %9 seviyesinde korumuştu. Taahhüt ve çıpa işlevi gören ve olağanüstü bir durum olmadığı sürece değiştirilmeyecek olan yıl sonu odaklı ara hedefler ise 2026 için %24, 2027 için %15 ve 2028 için %9 seviyesinde sabit bırakılmıştı. 12 Kasım’da düzenlenecek olan yılın son Enflasyon Raporu sunumunda nokta tahminlerde revizyon beklememekle birlikte, ana enflasyon eğilimine ve kısa vadeli fiyat dinamiklerine ilişkin değerlendirmeleri takip edeceğiz. Kurum olarak 2026 yıl sonu TÜFE tahminimiz %29,2 seviyesinde bulunuyor.
14:30 Haftalık TCMB Verileri (30 Ekim – 6 Kasım)
(Haftalık Menkul Kıymet İstatistikleri, Haftalık Para & Banka İstatistikleri, Merkez Bankası Rezervleri)
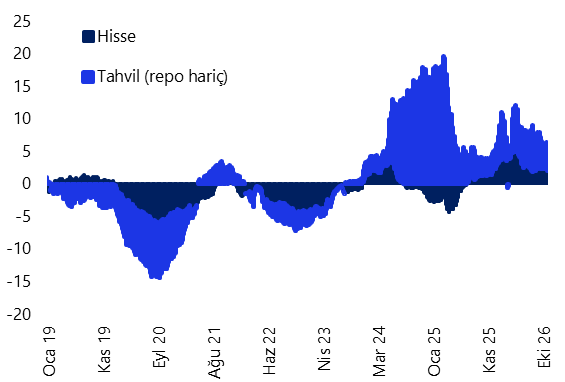
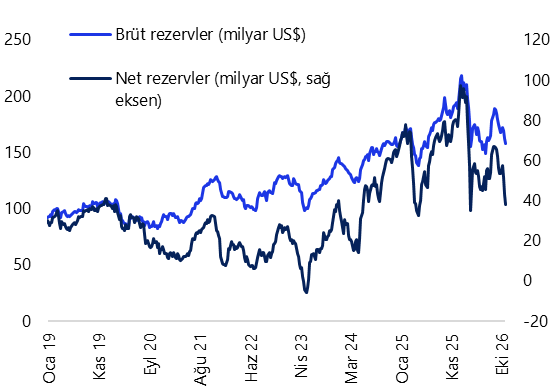
- Yabancı yatırımcılar 23 – 30 Ekim haftasında hisse senedi piyasasında 66,3 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 750,4 milyon dolarlık net satış gerçekleştirdi. Böylelikle tahvil piyasasındaki yabancı satışları 3 Nisan haftasından bu yana en yüksek seviyesine ulaşırken, yabancı yatırımcıların toplam tahvil stoku içerisindeki payı %6,5’ten %6,2’ye geriledi. Aynı hafta içerisinde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları 748 milyon dolar, altın dahil toplam DTH hesapları ise fiyat etkisinden arındırılmış olarak 585 milyon dolar yükseldi. 23 – 30 Ekim haftasında TCMB brüt rezervleri 4,1 milyar dolar azalarak 158,1 milyar dolara, net rezervleri 4,8 milyar dolar düşüşle 37,9 milyar dolara ve swap hariç net rezervler 6,5 milyar dolar gerileyerek 24,2 milyar dolara indi. Hesaplamalarımıza göre, altın fiyatlarındaki gerileme haftalık net rezerv düşüşüne 694 milyon dolar katkıda bulunurken, TCMB'nin aynı dönemde piyasaya yaklaşık 5,9 milyar dolar döviz satışı gerçekleştirdiğini tahmin ediyoruz. Ayrıntılı rapor için tıklayınız.
13 Kasım Cuma
10:00 Eylül Ödemeler Dengesi İstatistikleri
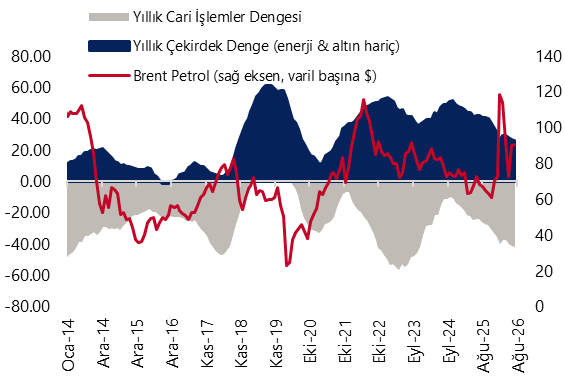
- Cari işlemler dengesinin eylül ayında 2,9 milyar dolar fazla vermesini bekliyoruz. Eylül ayında ödemeler dengesi tanımlı dış ticaret açığının 3,3 milyar dolara gerileyeceğini, seyahat kaleminden kaynaklanan net gelirin 6 milyar dolara gerileyeceğini ve hizmetler dengesi fazlasının ise 8,1 milyar dolar civarında oluşacağını tahmin ediyoruz. Yıl sonu cari işlemler açığı tahminimizi 54 milyar dolar (GSYİH’nın %3’ü) seviyesinde koruyoruz.
10:00 Kasım Piyasa Katılımcıları Anketi
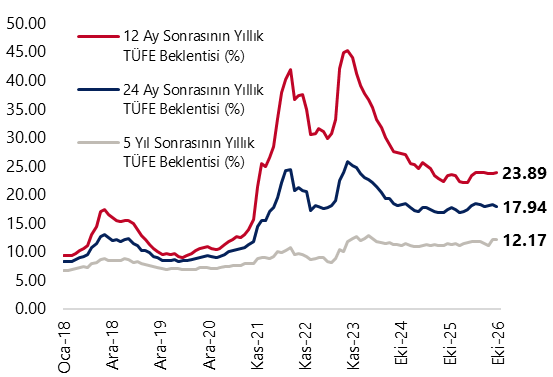
- TCMB’nin Ekim 2026 dönemine ilişkin Piyasa Katılımcıları Anketi sonuçlarında katılımcıların 2026 yıl sonu TÜFE beklentisi %29,6’da sabit kalırken, 2027 yıl sonu beklentisi ise %22,7’den %23,3’e çıktı. 12 ay sonrasına ilişkin TÜFE beklentisi %23,7’den %23,9’a yükselirken, 24 ay sonrasına ilişkin beklenti %18,3’ten %17,9’a geriledi. 5 yıl sonrasına ilişkin beklenti ise %12,1’den %12,2’ye çıktı. Kasım ayı anket sonuçlarında, piyasa katılımcılarının 12 ay sonrasına ilişkin enflasyon beklentilerinde son dönemde izlediğimiz katılığın korunmasını bekliyoruz.
Grafikler
Grafikler
Sanayi Üretim Endeksi (Mev. ve takvim etk. arınd., 3-aylık HO)
Kaynak: TÜİK, Tacirler Yatırım
TCMB Enflasyon Tahminleri* (%)
Kaynak: TCMB, TÜİK, Tacirler Yatırım
Yabancı Net Portföy Hareketleri (yıllık, milyar US$)
Kaynak: TCMB, Tacirler Yatırım
TCMB Brüt & Net Rezervler (milyar $)
Kaynak: TCMB, Tacirler Yatırım
Cari İşlemler Dengesi (yıllık, milyar US$)
Kaynak: TCMB, Bloomberg, Tacirler Yatırım
Piyasa Katılımcıları Enflasyon Beklentileri (%)
Kaynak: TCMB, Tacirler Yatırım
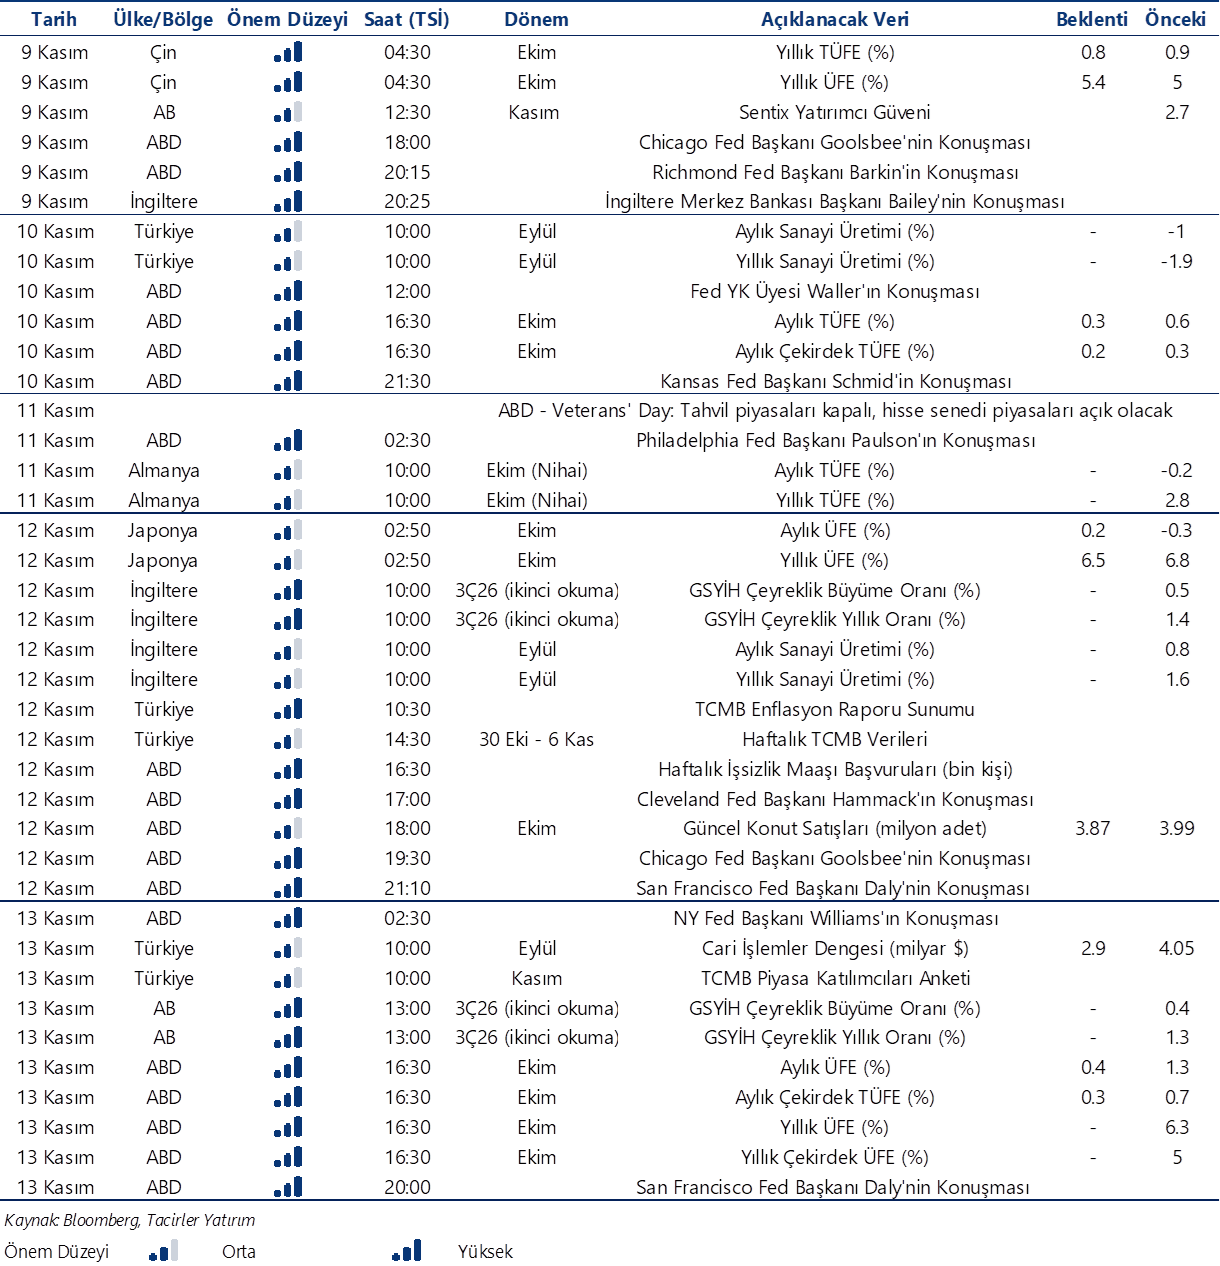
Yurt Dışı Veri Takvimi
Yurt Dışı Veri Takvimi