

02.10.2026
Ekonomik Veri Takvimi 5 – 9 Ekim
Gelecek haftanın öne çıkan verileri
Detaylı PDF - 236 KBYurt İçi Veri Takvimi
Yurt İçi Veri Takvimi
5 Ekim Pazartesi
Hazine İhaleleri ve Doğrudan Satışları
- Hazine ve Maliye Bakanlığı bugün 2 ve 5 yıl vadeli sabit kuponlu tahvil ihaleleri ile 2 yıl vadeli altın tahvili, 2 yıl vadeli altına dayalı kira sertifikası ve 2 yıl vadeli TLREFK’ya endeksli kira sertifikası doğrudan satışlarını düzenleyecek. Hazine’nin 3-aylık (Ekim – Aralık 2026) iç borçlanma programı çerçevesinde ekim ayı içerisinde 436,6 milyar TL’lik itfa karşılığında, toplam 4 ihale ve 4 doğrudan satış ile birlikte 414,8 milyar TL tutarında iç borçlanma gerçekleştirilmesi planlanıyor. Hazine bu hafta pazartesi ve salı günü gerçekleştireceği ihaleler ve doğrudan satışlarla ekim ayı iç borçlanmasını tamamlayacak.
10:00 Eylül Enflasyon Verileri
- Eylül ayında TÜFE'nin aylık bazda %2,1 artmasını ve yıllık TÜFE'nin %31,5'ten %30,1'e gerilemesini bekliyoruz. Piyasa medyan tahmini ise aylık %2,2 ile tahminimizin hafif üzerinde yer alıyor. Eylül ayında olumlu baz etkilerinin desteğiyle yıllık enflasyonun %30 seviyesine yaklaşmasını, son çeyrekte ise dezenflasyon eğiliminin devam etmesini bekliyoruz. 2026 yıl sonu enflasyon tahminimizi %28 seviyesinde koruyoruz. Bununla birlikte, ABD-İran savaşında devam eden gerilimle Brent petrolün yüksek seviyelerdeki seyrini koruması, enerji fiyatları üzerinden enflasyonist baskıların sürmesine neden olarak tahminimiz üzerindeki yukarı yönlü riskleri belirginleştiriyor. Yıllık enflasyonda eylül itibarıyla beklediğimiz gerilemenin ve iç talepteki soğuma sinyallerinin, ekim toplantısında faiz indirimi için alan yaratacağını düşünüyoruz. Bu çerçevede PPK’nın ekim ve aralık aylarında 100’er baz puanlık indirime gitmesini ve politika faizinin yıl sonunda %35 seviyesinde oluşmasını bekliyoruz. Bununla birlikte, enflasyon görünümünün beklediğimiz ölçüde iyileşmemesi halinde, faiz indirimleri için öngördüğümüz alanın daralabileceğini değerlendiriyoruz.
6 Ekim Salı
Hazine İhaleleri ve Doğrudan Satışı
- Hazine ve Maliye Bakanlığı bugün 4 yıl vadeli TLREF’e endeksli ve 8 yıl vadeli sabit kuponlu tahvil ihaleleriyle 1 yıl vadeli dolar cinsi tahvilin doğrudan satışını gerçekleştirecek ve ekim ayı iç borçlanma programını tamamlayacak.
14:30 Eylül Reel Efektif Döviz Kuru
- Eylül ayı ortalama eşit ağırlıklı sepet değişimi, %2,1’lik aylık enflasyon tahminimiz ve ticaret ortaklarımızın enflasyon tahminleriyle oluşturduğumuz ağırlıklandırılmış geometrik dış fiyat endeksi varsayımına göre, TÜFE bazlı reel efektif döviz kurunun eylül ayında TL’de yaklaşık %0,9’luk aylık reel değer kazancına işaret edeceğini hesaplıyoruz.
16:00 Eylül Ayı Mevsimsellikten Arındırılmış TÜFE Verileri
18:00 TCMB Eylül Ayı Aylık Fiyat Gelişmeleri Raporu
- Söz konusu rapor teknik nitelikte olup politika mesajı içermez. Ancak TCMB’nin temel enflasyon eğilimi yolundaki değerlendirmeleri ve kısa vade enflasyon dinamikleri konusundaki analizleri yakından takip edilecek.
7 Ekim Çarşamba
17:30 Eylül Hazine Nakit Dengesi
- Hazine nakit dengesi ağustos ayında 49,8 milyar TL fazla verirken, faiz dışı denge ise 209,6 milyar TL fazla kaydetti. Merkezi yönetim bütçesi ise ağustosta 12,9 milyar TL, faiz dışı denge ise 209,9 milyar TL fazla verdi. Bütçe gelirlerinin önceki aya göre %17,2 artması ve giderlerin %8’in üzerinde gerilemesi, bütçe dengesinin ağustosta fazlaya dönmesinde etkili olurken, giderlerdeki düşüşte faiz harcamalarındaki belirgin gerileme öne çıktı. 2026 bütçe açığı tahminimizi 2,8 trilyon TL (GSYİH’nın %3,4’ü) seviyesinde korumaktayız.
8 Ekim Perşembe
14:30 Haftalık TCMB Verileri (25 Eylül – 2 Ekim)
(Haftalık Menkul Kıymet İstatistikleri, Haftalık Para & Banka İstatistikleri, Merkez Bankası Rezervleri)
- Yabancı yatırımcılar, 18 – 25 Eylül haftasında hisse senedi piyasasında 358,6 milyon dolar alım yaparken, tahvil piyasasında repo işlemleri hariç 410 milyon dolarlık satış gerçekleştirdi. Yabancı yatırımcının tahvil stoku içerisindeki payı ise %6,9’dan %6,7’ye gerileyerek temmuz başından bu yana en düşük seviyeye indi. Bu dönemde yurt içi yerleşiklerin altın dahil toplam DTH hesapları, fiyat etkisinden arındırılmış olarak 1,3 milyar dolar yükseliş kaydetti. 18 – 25 Eylül haftasında TCMB brüt döviz rezervi 3,2 milyar dolar azalarak 171,2 milyar dolara, net döviz rezervi 2,4 milyar dolar düşüşle 53,3 milyar dolara ve swap hariç net rezerv 3,2 milyar dolar gerileyerek 39,8 milyar dolara indi. Ayrıntılı rapor için tıklayınız.
9 Ekim Cuma
10:00 Ağustos Sanayi Üretimi
- Dış ticaret verileri, sanayi üretimine ilişkin önemli sinyaller veriyor. Altın ve enerji hariç ara malı ithalatındaki görünüm, sanayi üretimindeki zayıflığın ağustos ayında da sürdüğünü ortaya koyuyor. Bunun yanı sıra, ağustos ayına ilişkin diğer öncü göstergeler de, temmuz ayında aylık %1 ve yıllık %0,3 düşüş kaydeden sanayi üretiminde zayıf seyrin ağustos ayında da devam edebileceğine işaret ediyor.
Grafikler
Grafikler
TÜFE Yıllık Değişim (%)
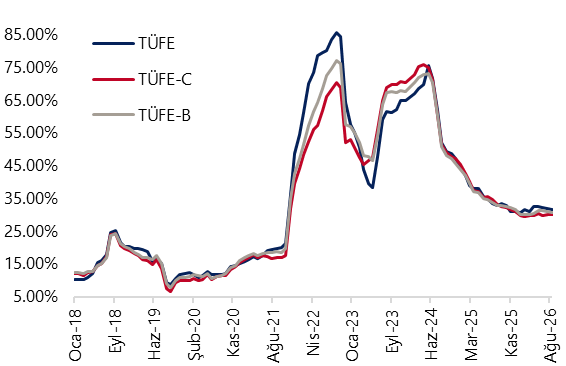
Kaynak: TÜİK, Tacirler Yatırım
Reel Efektif Döviz Kuru (2025=100)
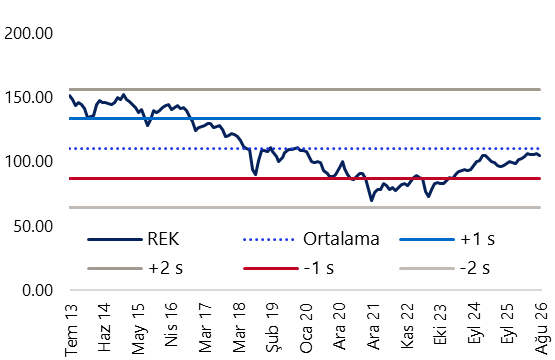
Kaynak: TCMB, Tacirler Yatırım
Yabancı Net Portföy Hareketleri (yıllık, milyar US$)
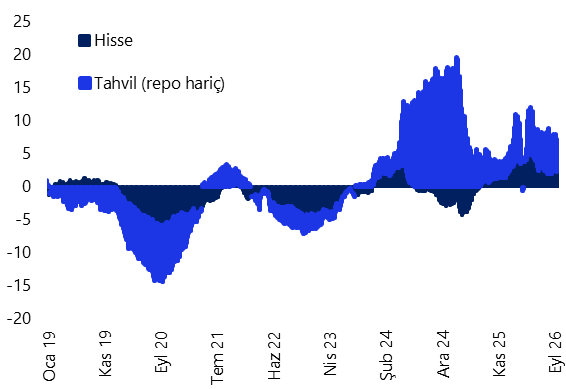
Kaynak: TCMB, Tacirler Yatırım
TCMB Brüt & Net Rezervler (milyar $)
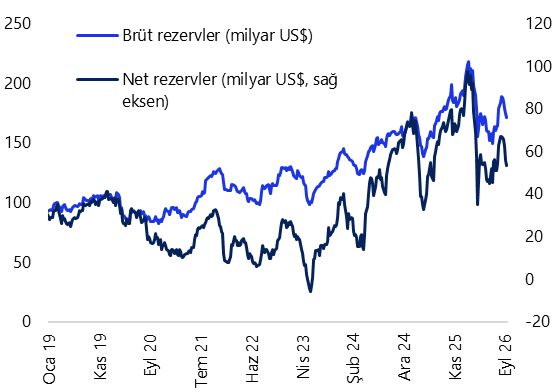
Kaynak: TCMB, Tacirler Yatırım
Bütçe Göstergeleri (12-aylık kümülatif, milyar TL)
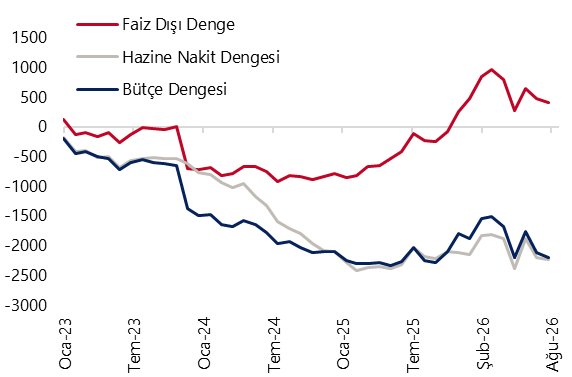
Kaynak: Hazine ve Maliye Bakanlığı, Tacirler Yatırım
Sanayi Üretim Endeksi (Mevsim ve takvim etkilerinden arınd., 3-aylık HO)
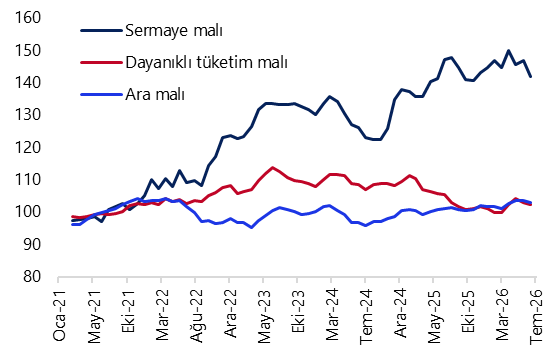
Kaynak: TÜİK, Tacirler Yatırım
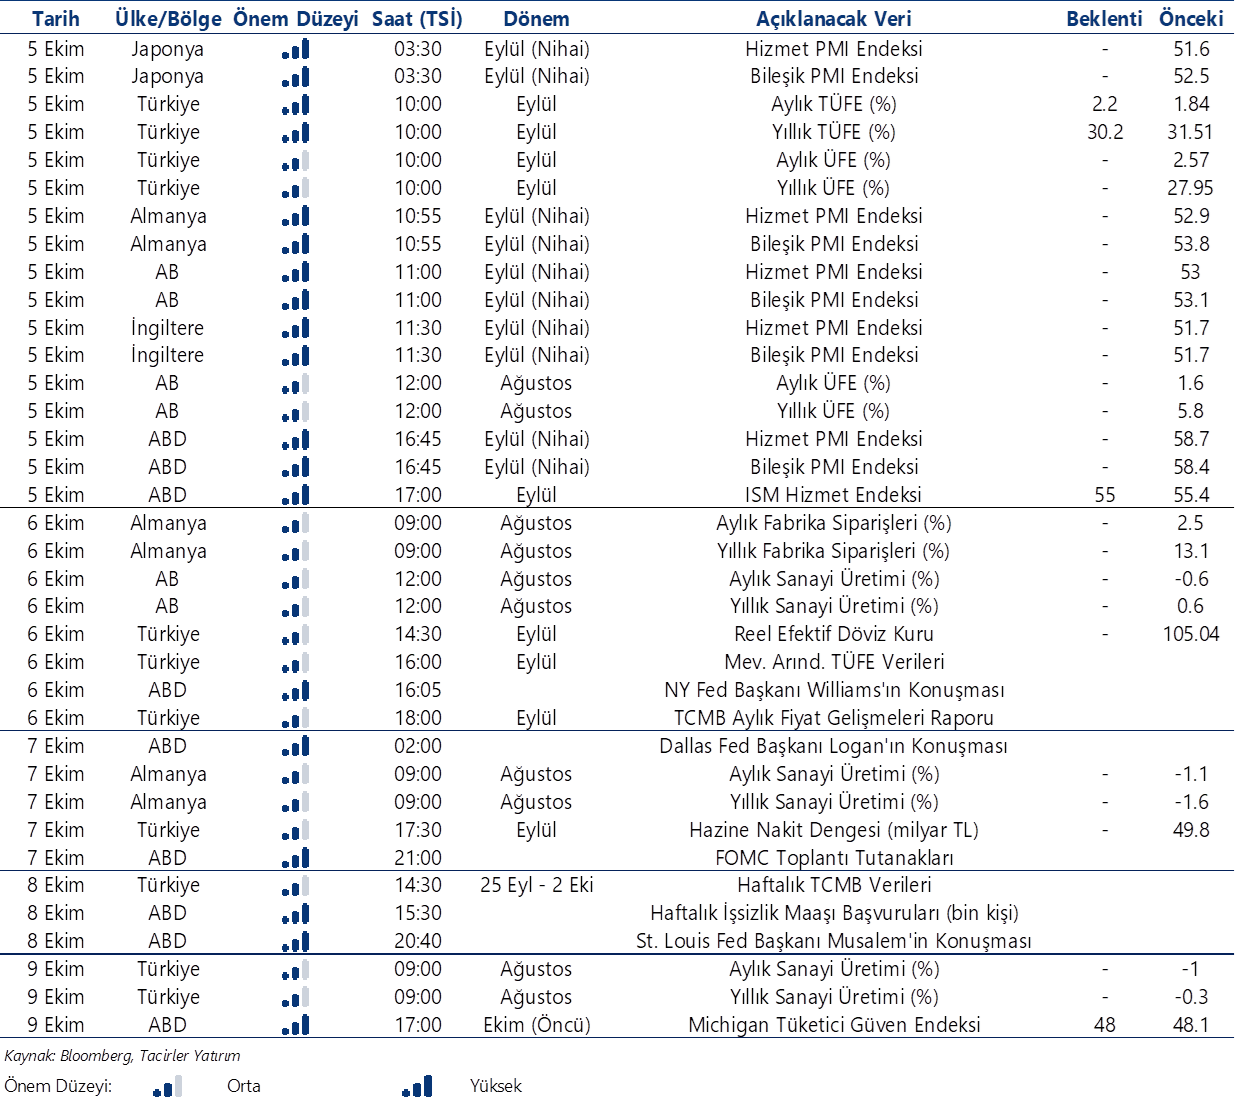
Yurt Dışı Veri Takvimi
Yurt Dışı Veri Takvimi