

25.09.2026
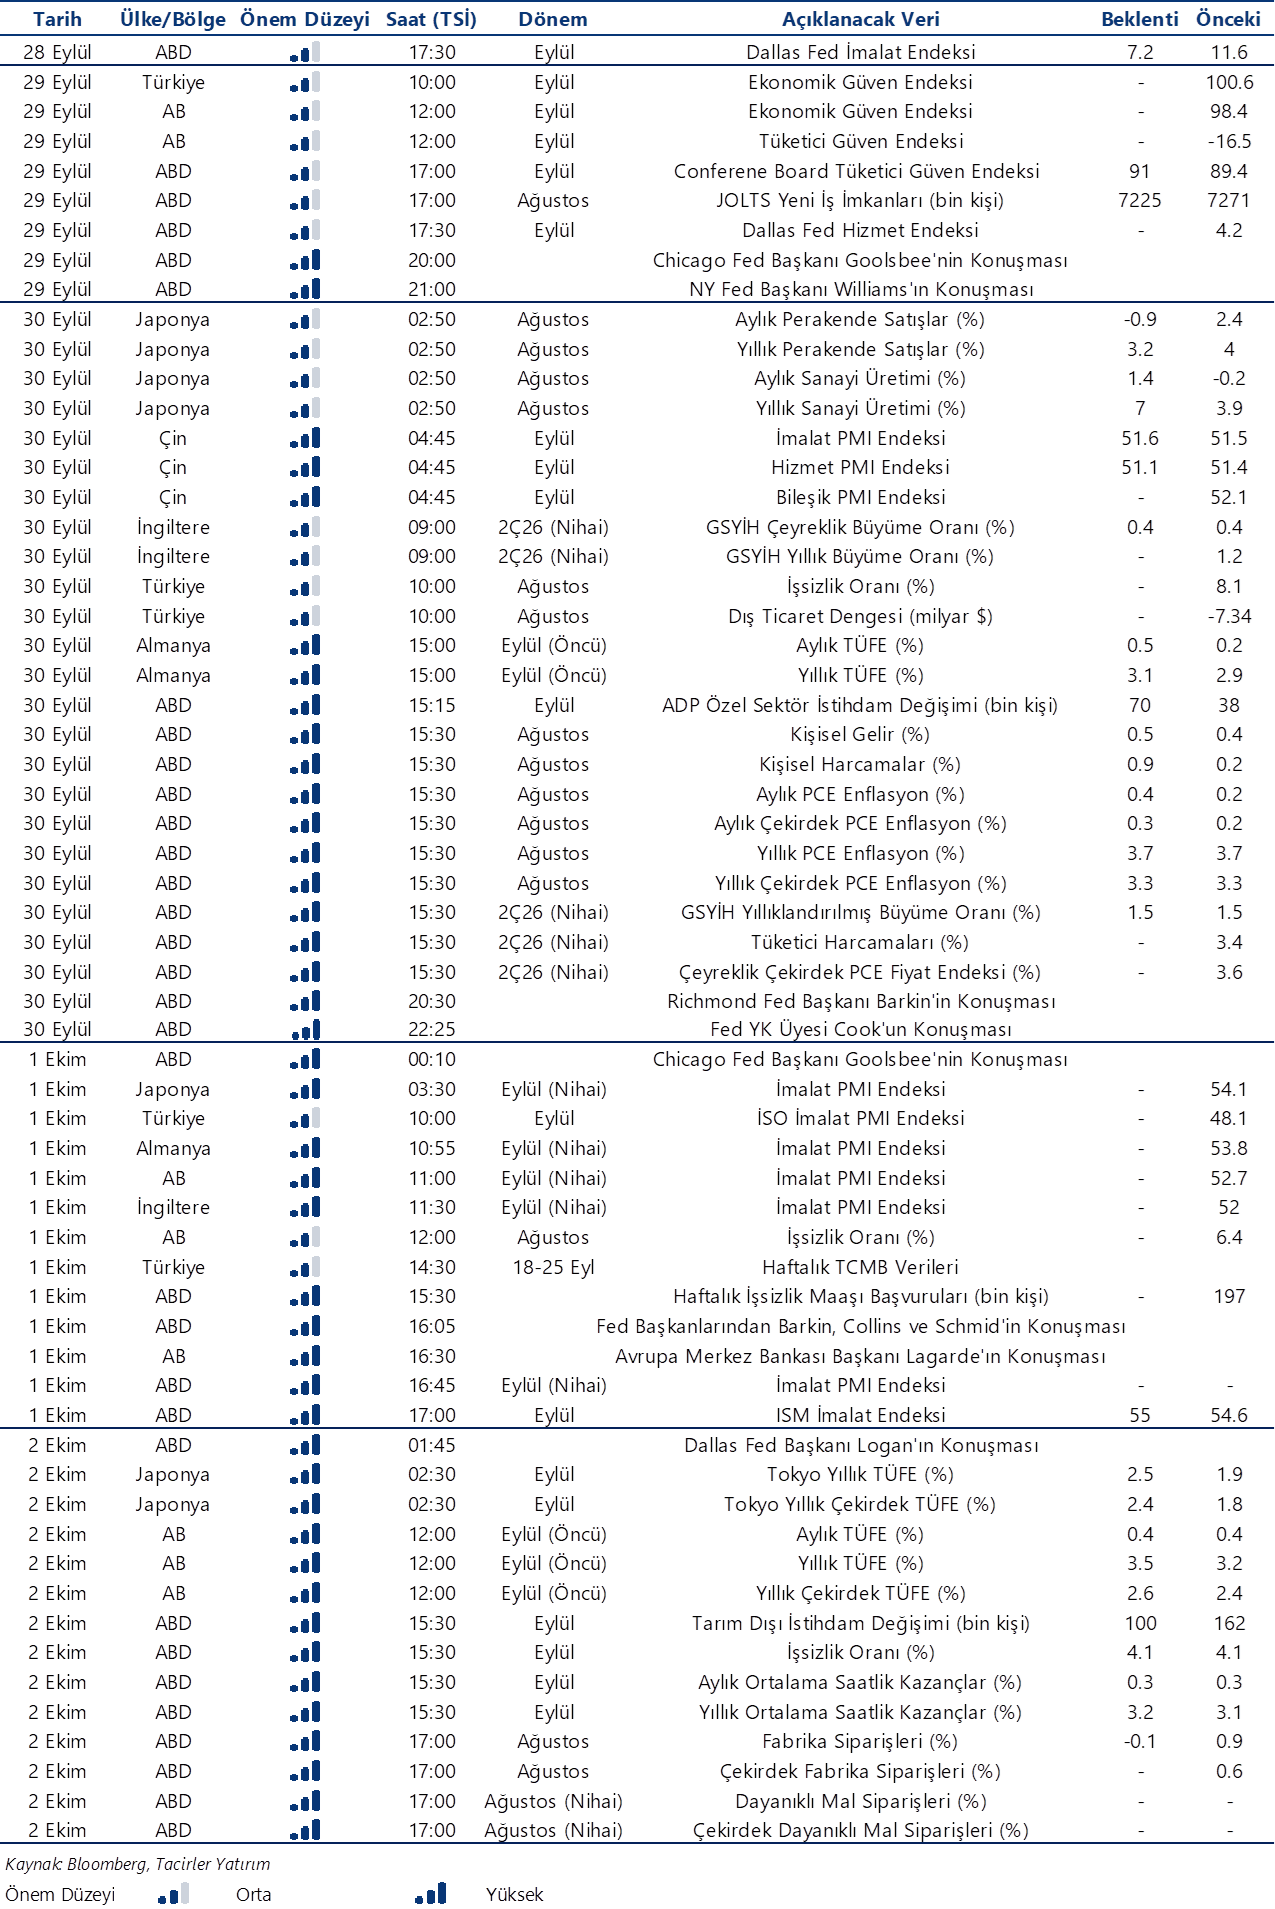
Ekonomik Veri Takvimi 28 Eylül – 2 Ekim
Gelecek haftanın öne çıkan verileri
Detaylı PDF - 236 KBYurt İçi Veri Takvimi
Yurt İçi Veri Takvimi
29 Eylül Salı
10:00 Eylül Ekonomik Güven Endeksi
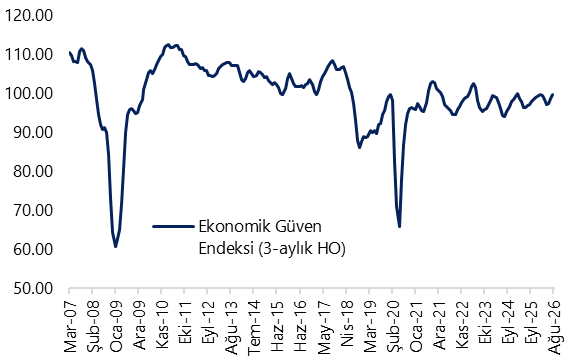
- Ekonomik güven endeksi ağustos ayında 99,8 seviyesinden %0,8 artışla 100,6’ya yükselerek Şubat 2026’dan bu yana ilk kez 100 eşik değerinin üzerine çıktı. Alt endeksler incelendiğinde, tüketici güven endeksi %1 artışla 90,8’e, reel kesim güven endeksi ise %1,2 yükselişle 102,4’e ulaştı. Buna karşılık hizmet sektörü güven endeksi %0,1 düşüşle 111,9’a, perakende ticaret sektörü güven endeksi %0,8 gerileyerek 110,1’e, inşaat sektörü güven endeksi ise %0,4 düşüşle 83,1’e indi. Ekonomik güven endeksinin yeniden 100 eşik değerinin üzerine çıkması genel ekonomik görünüme ilişkin iyimser algının güçlendiğine işaret ederken, artışın tüketici ve reel kesim güvenindeki toparlanmadan kaynaklandığı, sektörel güven göstergelerinin ise ağustos ayında gerilediği görülüyor. Bu nedenle manşet endeksteki iyileşmeyi ekonomik aktivitede genele yayılan bir güçlenmeden ziyade sınırlı bir toparlanma olarak değerlendiriyoruz. Sıkı finansal koşullar ve iç talepteki soğuma sinyalleri çerçevesinde orta vadeli büyüme görünümüne ilişkin temkinli görüşümüzü ve 2026 yılı için %3,2 büyüme tahminimizi koruyoruz.
30 Eylül Çarşamba
10:00 Ağustos İşgücü İstatistikleri
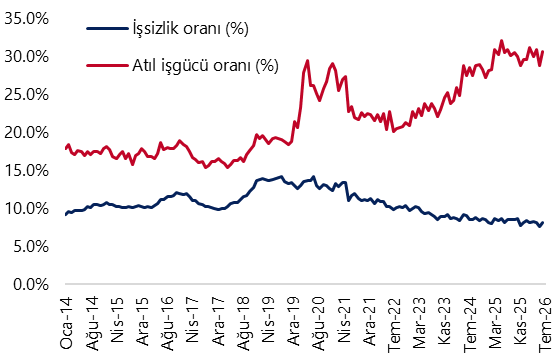
- Mevsim etkisinden arındırılmış işsizlik oranı temmuzda %7,6’dan %8,1’e yükselirken, işgücü piyasasına ilişkin daha geniş kapsamlı bir gösterge olan âtıl işgücü oranı (zamana bağlı eksik istihdam, potansiyel işgücü ve işsizlerden oluşan geniş tanımlı işsizlik oranı) da bu dönemde %28,8’den %30,6’ya tırmandı. Alt kırılımlara baktığımızda; zamana bağlı eksik istihdam ve işsizlerin bütünleşik oranı %18,6’dan %20,8’e, işsiz ve potansiyel işgücünün bütünleşik oranı ise %19,2’den %19,5’e yükseldi. Temmuz verileri, haziran ayında işgücü piyasasında gözlenen iyileşmenin kalıcı olmadığını ve işgücü piyasasındaki zayıflığın yeniden belirginleştiğini gösteriyor. Özellikle atıl işgücü oranının %30’un üzerine çıkması ve zamana bağlı eksik istihdamdaki belirgin artış, manşet işsizlik oranının ima ettiğinden daha yüksek bir atıl kapasitenin devam ettiğini gösteriyor.
10:00 Ağustos Dış Ticaret İstatistikleri
- Ticaret Bakanlığı ağustos öncü verileri, dış ticaret açığında düşüşe işaret ediyor. Ağustos öncü verilerine göre ihracat yıllık bazda %8,1 artarak 23,5 milyar dolara, ithalat ise yıllık %10,5 yükselişle 28,7 milyar dolara çıktı. Öncü veriler çerçevesinde dış ticaret açığı ağustos ayında, temmuz ayındaki 7,3 milyar dolar düzeyinden 5,2 milyar dolara gerilerken, yıllık açık ise 96,5 milyar dolardan 97,5 milyar dolara yükseldi. Cari işlemler dengesinin ağustos ayında 4,4 milyar dolar fazla vermesini bekliyoruz. Ağustos ayında ödemeler dengesi tanımlı dış ticaret açığının 2 milyar dolara gerileyeceğini, seyahat kaleminden kaynaklanan net gelirin 7 milyar doların üzerine çıkacağını ve hizmetler dengesi fazlasının ise 9,5 milyar dolar civarında oluşacağını tahmin ediyoruz. Yıl sonu cari işlemler açığı tahminimizi 54 milyar dolar (GSYİH’nın %3’ü) seviyesinde koruyoruz.
1 Ekim Perşembe
10:00 İSO Türkiye Eylül İmalat PMI Endeksi
- İstanbul Sanayi Odası (İSO) Türkiye İmalat PMI ağustos ayında 47,7’den 48,1’e yükselerek mayıs ayından bu yana en yüksek seviyesine çıktı. Diğer yandan, endeksin 50 eşik değerin altında kalmaya devam etmesiyle birlikte imalat sanayindeki kesintisiz yavaşlama eğilimi 29. ayına ulaştı. İSO tarafından yayımlanan notta Orta Doğu’daki savaşın zayıf talep koşulları ve piyasa belirsizlikleri üzerinden imalat sektörünü baskılamaya devam ettiği, yakıt ve petrol fiyatlarındaki yükselişin satış fiyatlarına yansırken girdi maliyetleri enflasyonunu son üç ayın en yüksek seviyesine taşıdığı belirtildi. Toplam ve ihracat siparişlerindeki düşüş temmuza göre hız keserek devam ederken, firmaların siparişleri mevcut stoklardan karşılama eğilimine bağlı olarak girdi ve nihai ürün stokları da gerilemeyi sürdürdü. Yüksek frekanslı veriler, yıllık büyümede üçüncü çeyrekte %3 üzerinde bir performansa işaret ediyor. İkinci yarıda finansal koşullardaki gevşeme ve jeopolitik belirsizliklerin sınırlanması senaryosuyla aktivitedeki ivme kaybının hafiflemesini bekliyoruz. 2026 yılı büyüme tahminimizi %3,2 seviyesinde koruyoruz.
14:30 Haftalık TCMB Verileri (18 – 25 Eylül)
(Haftalık Menkul Kıymet İstatistikleri, Haftalık Para & Banka İstatistikleri, Merkez Bankası Rezervleri)
- Yabancı yatırımcılar, 11 – 18 Eylül haftasında hisse senedi piyasasında 109,8 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 116,9 milyon dolarlık satış gerçekleştirdi. Yabancı yatırımcının tahvil stoku içerisindeki payı ise bu dönemde %7,2’den %6,9’a geriledi. Bu dönemde yurt içi yerleşiklerin altın hariç parite etkisinden arındırılmış DTH’ları 2,7 milyar dolar, altın dahil toplam DTH hesapları ise fiyat etkisinden arındırılmış olarak 3 milyar dolar yükseliş kaydetti. 11 – 18 Eylül haftasında TCMB brüt döviz rezervi 4,3 milyar dolar azalarak 174,4 milyar dolara, net döviz rezervi 6,4 milyar dolar düşüşle 55,7 milyar dolara ve swap hariç net rezerv ise 6,8 milyar dolar gerileyerek 43 milyar dolara indi. Ayrıntılı rapor için tıklayınız.
Grafikler
Grafikler
Ekonomik Güven Endeksi (3-aylık HO)
Kaynak: TÜİK, Tacirler Yatırım
İşsizlik Oranı & Atıl İşgücü Oranı (MA, %)
Kaynak: TÜİK, Tacirler Yatırım
Yabancı Net Portföy Hareketleri (yıllık, milyar US$)
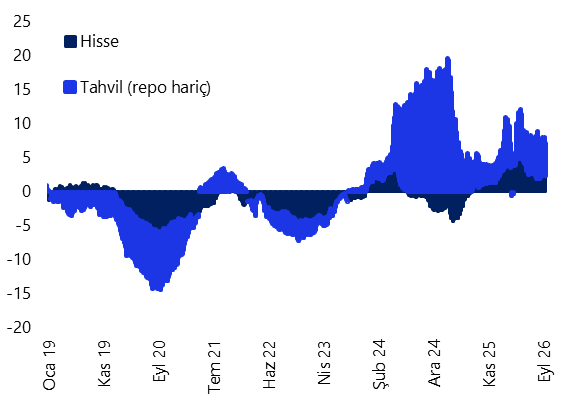
Kaynak: TCMB, Tacirler Yatırım
TCMB Brüt & Net Rezervler (milyar $)
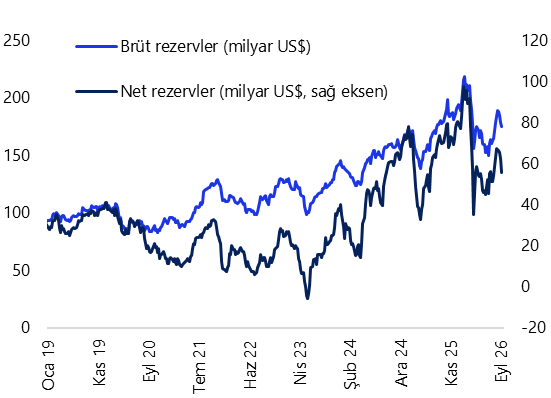
Kaynak: TCMB, Tacirler Yatırım
Dış Ticaret Dengesi & Altın İthalatı (yıllık, milyar $)
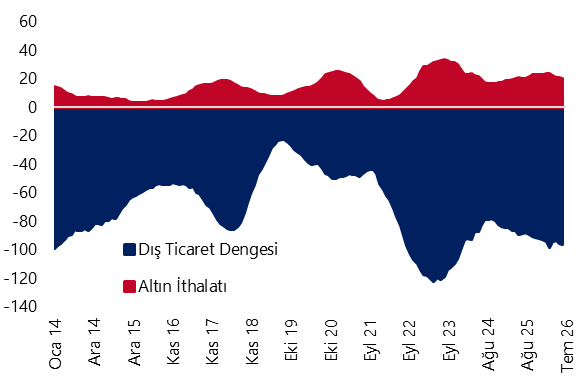
Kaynak: TÜİK, Tacirler Yatırım
İSO Türkiye İmalat PMI Endeksi (3-aylik HO)
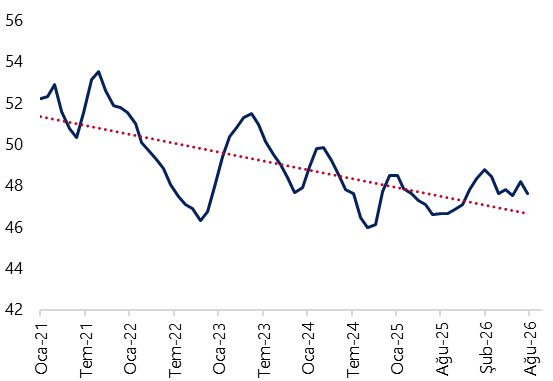
Kaynak: İstanbul Sanayi Odası, Tacirler Yatırım
Yurt Dışı Veri Takvimi
Yurt Dışı Veri Takvimi