

20.11.2026
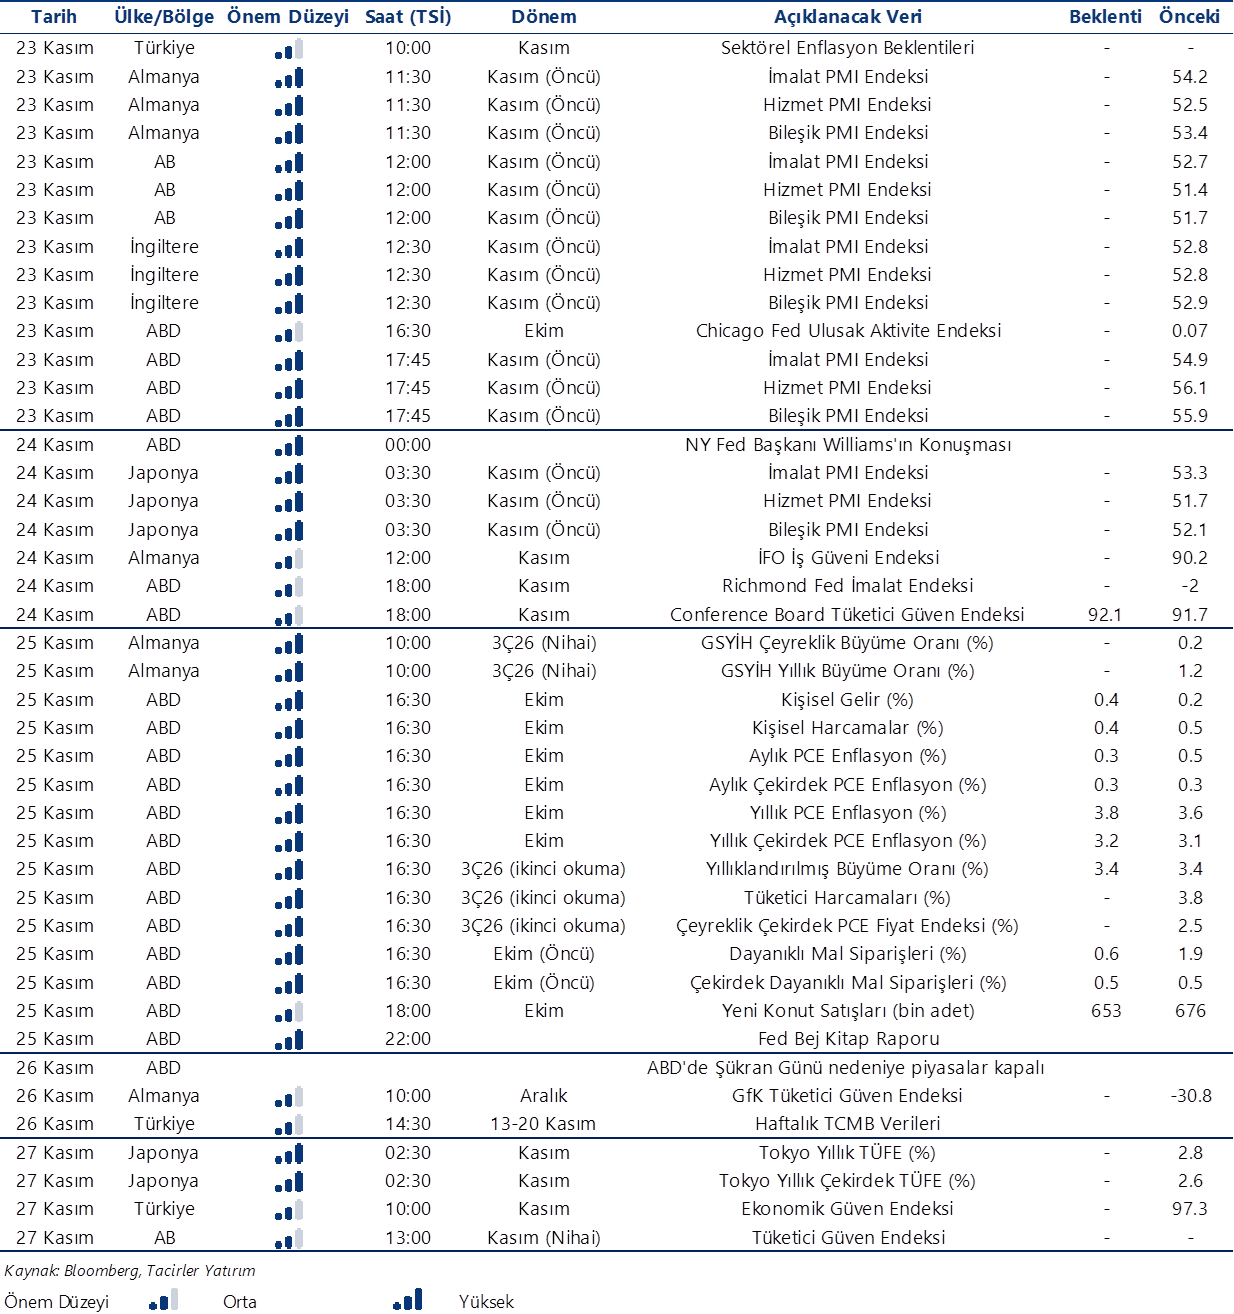
Ekonomik Veri Takvimi 23 – 27 Kasım
Gelecek haftanın öne çıkan verileri
Detaylı PDF - 231 KB
İçerikler
İçerikler
23 Kasım Pazartesi
10:00 Kasım Sektörel Enflasyon Beklentileri
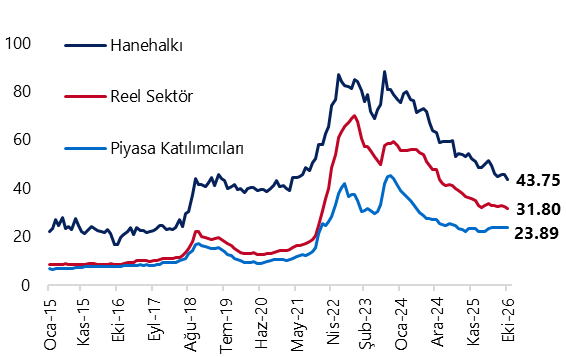
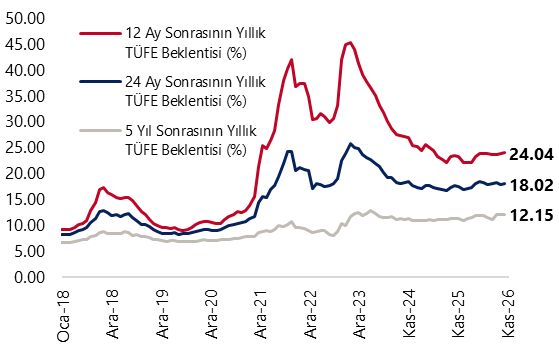
- Ekim ayı Sektörel Enflasyon Beklentileri Anketi sonuçları, hanehalkı ve reel sektörün enflasyon beklentilerinde iyileşmeye işaret ederken, piyasa katılımcılarında sınırlı bir bozulma gösterdi. 12 ay sonrası yıllık enflasyon beklentisi hanehalkında bir önceki aya göre 1,85 puan azalarak %43,75’e, reel sektörde ise 0,70 puan düşüşle %31,80’e geriledi. Piyasa katılımcılarının beklentisi ise 0,19 puan artarak %23,89’a yükseldi. Gelecek 12 ayda enflasyonun düşeceğini öngören hanehalkı oranı da 0,31 puan artışla %16,56’ya çıktı. Ekim verileri, hanehalkı beklentilerinde eylül ayındaki katılığın ardından belirgin bir iyileşme ortaya koysa da beklentilerin yüksek seviyesini koruması ve piyasa katılımcılarındaki sınırlı artış, dezenflasyon sürecinde beklenti kanalındaki risklerin sürdüğüne işaret ediyor. Ay ortasında yayımlanan kasım ayı Piyasa Katılımcıları Anketi sonuçlarında katılımcıların enflasyon beklentilerinde yukarı yönlü revizyonların devam ettiğini takip ettik. Öyle ki, kasım ayında piyasa katılımcılarının 2026 yıl sonu TÜFE beklentisi %29,6’dan %30’a, 2027 yıl sonu beklentisi ise %23,3’ten %23,6’ya yükseldi. 12 ay sonrasına ilişkin TÜFE beklentisi %23,9’dan %24’e, 24 ay sonrasına ilişkin beklenti %17,9’dan %18’e çıktı. 5 yıl sonrasına ilişkin beklenti ise %12,2 seviyesinde sabit kaldı. Kasım ayı Sektörel Enflasyon Beklentileri anket sonuçlarında hanehalkı ve reel sektörün enflasyon beklentilerindeki iyileşmenin devam edip etmeyeceği takip edilecek.
26 Kasım Perşembe
14:30 Haftalık TCMB Verileri (13 – 20 Kasım)
(Haftalık Menkul Kıymet İstatistikleri, Haftalık Para & Banka İstatistikleri, Merkez Bankası Rezervleri)
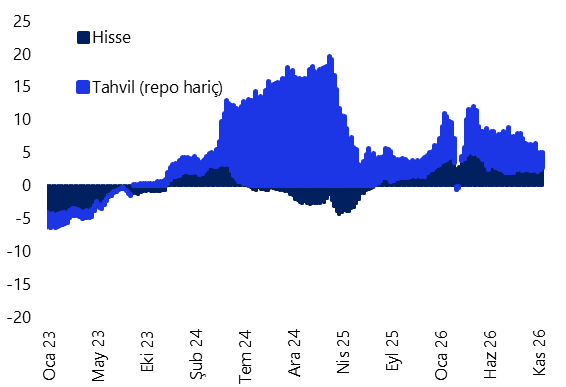
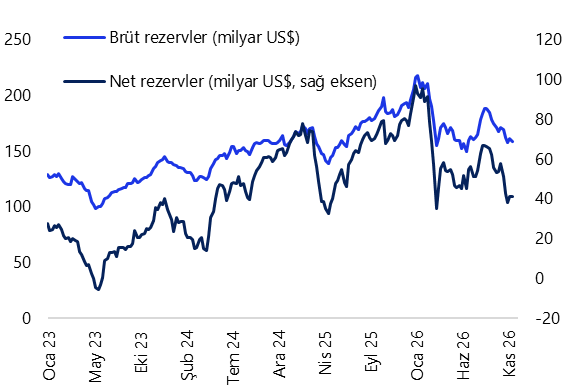
- Yabancı yatırımcılar 6 – 13 Kasım haftasında hisse senedi piyasasında 246,8 milyon dolar, tahvil piyasasında ise repo işlemleri hariç 97,6 milyon dolar tutarında net alım gerçekleştirdi. Böylelikle hisse ve tahvil piyasasında yabancı alımları ikinci haftaya taşındı. Yabancı yatırımcının toplam tahvil stoku içerisindeki payı ise %6,1 seviyesinde sabit kaldı. 12 aylık kümülatif veriler, hisse senedi piyasasında 2,7 milyar dolar, tahvil piyasasında ise repo işlemleri hariç 2,4 milyar dolarlık net yabancı girişine işaret ediyor. Yılbaşından bu yana ise hisse senedi piyasasına 1,9 milyar dolar, repo işlemleri hariç tahvil piyasasına 1,2 milyar dolarlık net yabancı girişi gerçekleşti. Aynı hafta içerisinde yurt içi yerleşiklerin altın dahil parite etkisinden arındırılmış DTH’ları, kurumların döviz talebi öncülüğünde 5,2 milyar dolar arttı. 6 – 13 Kasım haftasında TCMB brüt rezervleri 2,1 milyar dolar düşüşle 158,9 milyar dolara inerken, net rezerv ise 41,2 milyar dolarla yatay seyretti. Aynı dönemde swap stoku 0,1 milyar dolar 12,8 milyar dolar olurken, swap hariç net rezerv 0,2 milyar dolarlık sınırlı bir artışla 28,4 milyara çıktı. Ayrıntılı rapor için tıklayınız.
27 Kasım Cuma
10:00 Kasım Ekonomik Güven Endeksi
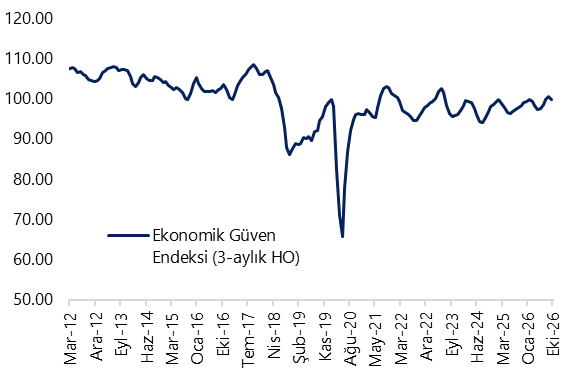
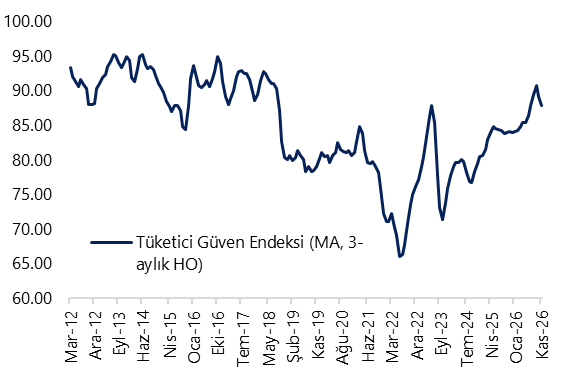
- Ekonomik güven endeksi ekim ayında 101,3’ten 97,3’e inerek mayıs ayından bu yana en düşük seviyeye gerilerken, iki ay aradan sonra yeniden 100 eşik değerinin altına düştü. Alt endeksler incelendiğinde, tüketici güven endeksi %7,7 düşüşle 84,8’e gerileyerek en belirgin bozulmayı kaydederken, reel kesim güven endeksi %1,4 azalışla 101,1’e, hizmet sektörü güven endeksi ise %2,4 düşüşle 109,2’ye indi. Buna karşılık, perakende ticaret sektörü güven endeksi %1,1 artışla 112,5’e, inşaat sektörü güven endeksi ise %0,4 yükselişle 83,3’e çıktı. Ekim verileri, eylül ayında 2023’ten bu yana en yüksek seviyesine ulaşan ekonomik güvende belirgin bir yön değişimine işaret ediyor. Özellikle tüketici güvenindeki sert gerileme, hanehalkının ekonomik görünüme ilişkin değerlendirmelerinde bozulmaya işaret ederken, reel kesim ve hizmet sektörlerinde güven kaybının eş zamanlı gerçekleşmesi ekonomik aktivitedeki toparlanmanın kırılganlığını ortaya koyuyor. Perakende ticaret güvenindeki artış ise tüketici güvenindeki sert düşüşle tezat oluşturarak iç talep görünümüne ilişkin farklı sinyaller veriyor. Ekonomik güven endeksinin yeniden kötümserlik bölgesine geçmesi, yılın son çeyreğinde büyüme ivmesinin zayıflayabileceğine ilişkin riskleri güçlendiriyor. Bu çerçevede, 2026 yılı için %3,2 büyüme tahminimizi korumakla birlikte, özellikle iç talepteki soğuma ve güven göstergelerindeki bozulma nedeniyle büyüme görünümüne ilişkin risklerin aşağı yönlü belirginleştiğini değerlendiriyoruz.
Grafikler
Grafikler
Sektörel Enflasyon Beklentileri (gelecek 12 ay, %)
Kaynak: TÜİK, TCMB, Tacirler Yatırım
Piyasa Katılımcıları Anketi Enflasyon Beklentileri (%)
Kaynak: TCMB, Tacirler Yatırım
Yabancı Net Portföy Hareketleri (yıllık, milyar US$)
Kaynak: TCMB, Tacirler Yatırım
TCMB Brüt & Net Rezervler (milyar $)
Kaynak: TCMB, Tacirler Yatırım
Ekonomik Güven Endeksi (3-aylık HO)
Kaynak: TÜİK, Tacirler Yatırım
Tüketici Güven Endeksi (MA, 3-aylık HO)
Kaynak: TÜİK, Tacirler Yatırım
Yurt Dışı Veri Takvimi
Yurt Dışı Veri Takvimi